Ilmainen laskuri · ei rekisteröitymistä
Korkoa korolle -laskuri
Laske, kuinka paljon säästösi voivat kasvaa, kun tuotto alkaa tuottaa uutta tuottoa. Syötä alkupääoma, kuukausisäästö, tuotto-odotus ja sijoitusaika – laskuri näyttää loppuarvon, kertyneen tuoton sekä kulujen ja inflaation vaikutuksen.
- Kulut ja inflaatio mukaan
- Vuosi vuodelta -taulukko
- Toimii myös puhelimella
Laske oma korkoa korolle -kehityksesi
Muuta lukuja ja tulos päivittyy heti. Avaa lisäoletukset, jos haluat ottaa huomioon vuosikulut, inflaation tai vuosittaisen korkojakson.
Arvio sijoitusajan lopussa
josta kertynyttä tuottoa 0 €
- Sijoitettu pääoma
- 0 €
- Tuoton osuus loppuarvosta
- 0 %
- Ostovoima nykyrahassa
- 0 €
Kehitys vuosittain
Loppuarvo Sijoitettu pääoma
Näytä vuosi vuodelta -taulukko
| Vuosi | Sijoitettu | Tuotto | Arvo | Ostovoima |
|---|
4
lähtötietoa riittää ensimmäiseen arvioon
+3
lisäoletusta: kulut, inflaatio ja korkojakso
50 v
pisin kerralla laskettava sijoitusaika
Korkoa korolle -laskuri arvioi, miten alkupääoma, kuukausittainen säästäminen, sijoitusaika ja oletettu vuosituotto vaikuttavat säästöjen tai sijoitusten kasvuun. Syötä omat lukusi laskuriin, niin näet arvioidun loppuarvon sekä sen, kuinka paljon kokonaisuudesta muodostuu omista sijoituksistasi ja kuinka paljon kertyneestä tuotosta.
Pitkän aikavälin laskelmassa pelkkä suuri loppusumma ei kuitenkaan kerro kaikkea. Sijoittamisen kulut pienentävät kasvavaa pääomaa, inflaatio heikentää rahan ostovoimaa ja verotuksen vaikutus riippuu siitä, millaisesta sijoituksesta ja tuotosta on kyse. Siksi laskurissa kannattaa tarkastella myös vaihtoehtoisia oletuksia eikä tulkita yhtä tuottoprosenttia ennusteeksi.
Laskelma auttaa ennen kaikkea vertailemaan vaihtoehtoja: mitä tapahtuu, jos säästät enemmän kuukaudessa, aloitat aikaisemmin, sijoitat pidempään tai muutat tuotto- ja kuluoletuksia. Näin saat realistisemman kuvan siitä, mitkä tekijät vaikuttavat lopputulokseen eniten.
| Laskurin tieto | Mitä se tarkoittaa |
|---|---|
| Sijoitettu pääoma | Alkupääoma ja kaikki tekemäsi lisäsijoitukset yhteensä |
| Kertynyt tuotto | Laskennallisen loppuarvon ja sijoitetun pääoman välinen erotus |
| Arvioitu loppuarvo | Sijoitetun pääoman ja laskennallisen tuoton yhteismäärä jakson lopussa |
| Kulujen vaikutus | Arvio siitä, kuinka paljon valitut vuotuiset kulut pienentävät pitkän aikavälin tulosta |
| Inflaatiokorjattu arvo | Tulevan loppusumman arvioitu ostovoima tämän päivän rahassa valitulla inflaatio-oletuksella |
Näin käytät korkoa korolle -laskuria
Alkupääoma ja kuukausisäästö
Alkupääoma tarkoittaa summaa, jonka sijoitat heti laskelman alussa. Kuukausisäästö puolestaan on summa, jonka lisäät sijoitukseen säännöllisesti myöhemmin. Esimerkiksi 5 000 euron alkupääoma ja 150 euron kuukausisäästö muodostavat kaksi erillistä osaa samasta laskelmasta.
Alkupääomaa ei kuitenkaan tarvita. Jos aloitat säästämisen nollasta, syötä alkupääomaksi 0 euroa ja määritä vain kuukausisäästö. Vastaavasti voit tarkastella pelkän kertasijoituksen kasvua jättämällä kuukausisäästön nollaan.
Jos haluat tarkastella tarkemmin säännöllisen säästämisen vaikutusta eri aikajaksoilla, katso myös Kuukausisäästäminen ja korkoa korolle.
Sijoitusaika
Sijoitusaika kertoo, kuinka pitkään pääoma saa kasvaa. Aika vaikuttaa korkoa korolle -laskelmassa kahdella tavalla: sijoitukselle kertyy tuottoa useampana vuotena, ja aiemmin syntynyt tuotto ehtii puolestaan tuottaa uutta tuottoa.
Siksi muutaman vuoden lisäys sijoitusaikaan voi pitkällä aikavälillä vaikuttaa loppusummaan enemmän kuin ensi silmäyksellä näyttää. Kuukausisäästämisessä myös jokainen aikaisemmin tehty sijoitus ehtii kasvaa pidempään kuin myöhemmin tehty sijoitus.
Tuotto-odotus
Tuotto-odotus on laskennassa käytettävä oletus keskimääräisestä vuosituotosta. Se ei tarkoita, että sijoitus tuottaisi saman prosenttimäärän joka vuosi tai että valittu tuotto toteutuisi tulevaisuudessa.
Todellisten sijoitusten vuosituotot voivat vaihdella voimakkaasti. Siksi yhtä prosenttilukua kannattaa käyttää ennen kaikkea skenaarion rakentamiseen. Voit esimerkiksi verrata, miten loppusumma muuttuu, jos sama säästösuunnitelma lasketaan usealla eri tuotto-oletuksella.
Sopiva oletus riippuu myös siitä, mitä olet laskemassa. Säästötilin korko ja osake- tai rahastosijoituksen tuotto-odotus eivät tarkoita samaa asiaa eivätkä sisällä samaa riskiä.
Kulut ja inflaatio
Pitkän aikavälin laskelma voi näyttää liian optimistiselta, jos sijoittamisen kulut jätetään kokonaan huomioimatta. Esimerkiksi rahaston tai muun sijoitustuotteen jatkuvat vuosikulut pienentävät tuottoa, ja niiden vaikutus kertautuu vuosien mittaan samalla tavoin kuin tuottokin.
Inflaatio vaikuttaa eri tavalla: se ei vähennä tilillä tai sijoituksessa näkyvää euromäärää, vaan rahan ostovoimaa. Jos laskuri näyttää esimerkiksi suuren loppusumman 20 tai 30 vuoden päähän, inflaatiokorjattu arvo auttaa hahmottamaan, mitä kyseinen summa voisi vastata tämän päivän rahassa.
Kulujen ja inflaation arvot ovat myös oletuksia. Niitä kannattaa siksi muuttaa ja vertailla sen sijaan, että pitkän aikavälin tulosta tulkittaisiin yhtenä tarkkana ennusteena.
Mitä laskurin tulos kertoo?
Sijoitettu pääoma, kertynyt tuotto ja loppuarvo
Laskurin loppusumma muodostuu kahdesta pääosasta: itse sijoittamastasi rahasta ja sille laskennallisesti kertyneestä tuotosta. Näiden erottaminen auttaa ymmärtämään, mistä sijoituksen kasvu todella syntyy.
Sijoitettu pääoma tarkoittaa alkupääomaa ja kaikkia laskentajakson aikana tehtyjä kuukausisäästöjä yhteensä. Jos sijoitat aluksi 5 000 euroa ja sen jälkeen 200 euroa kuukaudessa 10 vuoden ajan, omaa rahaa on sijoitettu yhteensä 29 000 euroa.
Kertynyt tuotto on laskennallisen loppuarvon ja sijoitetun pääoman välinen erotus. Se kuvaa sitä osuutta, joka syntyy valitun tuotto-oletuksen perusteella.
Loppuarvo on sijoitetun pääoman ja kertyneen tuoton yhteissumma laskentajakson lopussa.
Kasvukäyrässä nämä kannattaa näyttää erillisinä osina. Näin näet yhdellä silmäyksellä, kuinka suuri osa varallisuudesta on omaa säästämistä ja kuinka suuri osa tuoton kertymistä. Pitkällä aikavälillä kertyneen tuoton osuus voi kasvaa huomattavasti, koska myös aikaisemmin syntynyt tuotto pääsee tuottamaan lisää.
Nimellinen arvo ja ostovoima eivät ole sama asia
Laskurin näyttämä loppuarvo on tavallisesti nimellinen arvo. Se kertoo, kuinka monta euroa sijoituksella arvioidaan olevan tulevaisuudessa, mutta ei sitä, kuinka paljon kyseisellä rahalla silloin voi ostaa.
Inflaatio nostaa yleistä hintatasoa ja heikentää rahan ostovoimaa ajan mittaan. Siksi esimerkiksi 100 000 euroa 25 vuoden kuluttua ei välttämättä vastaa ostovoimaltaan 100 000 euroa nykyrahassa.
Kun lisäät laskuriin inflaatio-oletuksen, inflaatiokorjattu arvo auttaa vertaamaan tulevaa loppusummaa tämän päivän ostovoimaan. Se ei muuta sijoituksen nimellistä arvoa, vaan näyttää saman summan reaalisen arvon valitulla inflaatio-oletuksella.
Tämä ero on erityisen tärkeä pitkissä, esimerkiksi 20–40 vuoden sijoituslaskelmissa.
Tarkastele kehitystä vuosi vuodelta
Pelkkä lopputulos ei aina kerro, miten sijoitus kehittyy matkan varrella. Vuosikohtainen erittely tekee laskelmasta helpommin tarkistettavan ja näyttää, milloin korkoa korolle -vaikutus alkaa näkyä selvemmin.
Laskurin taulukossa voidaan näyttää esimerkiksi:
| Vuosi | Vuoden aikana sijoitettu | Sijoitettu yhteensä | Arvioitu tuotto | Arvioitu loppuarvo |
|---|---|---|---|---|
| 1 | käyttäjän syötteiden mukaan | laskettu | laskettu | laskettu |
| 2 | käyttäjän syötteiden mukaan | laskettu | laskettu | laskettu |
| … | … | … | … | … |
Taulukon luvut muodostuvat aina käyttäjän omasta alkupääomasta, kuukausisäästöstä, sijoitusajasta ja muista laskuriin valituista oletuksista. Näin käyttäjän ei tarvitse verrata omaa tilannettaan valmiiseen esimerkkitapaukseen.
Vuosittainen näkymä auttaa myös havaitsemaan, että kasvu ei pitkällä aikavälillä etene suoraviivaisesti. Kun pääoma kasvaa, sama prosentuaalinen tuotto tarkoittaa euromääräisesti yhä suurempaa tuottoa.
Vertaa useampaa tuottoskenaariota
Yksi tuotto-oletus voi antaa liian kapean kuvan tulevaisuudesta. Siksi laskuria kannattaa käyttää myös vertailemalla useita vaihtoehtoisia tuottoprosentteja.
Voit tarkastella rinnakkain esimerkiksi:
- matalampaa tuotto-oletusta
- itse valitsemaasi peruslaskelmaa
- korkeampaa tuotto-oletusta.
Tarkoitus ei ole nimetä mitään vaihtoehtoa todennäköiseksi tai varmaksi. Vertailu näyttää sen sijaan, kuinka herkkä pitkän aikavälin loppusumma on tuotto-oletuksen muutoksille.
Ero voi olla pieni muutaman vuoden aikajänteellä mutta kasvaa huomattavasti, kun sijoitusaika pitenee. Skenaariovertailu auttaa siksi näkemään yhden tarkan loppusumman sijasta mahdollisten laskennallisten lopputulosten vaihteluvälin.
Mitä korkoa korolle tarkoittaa?
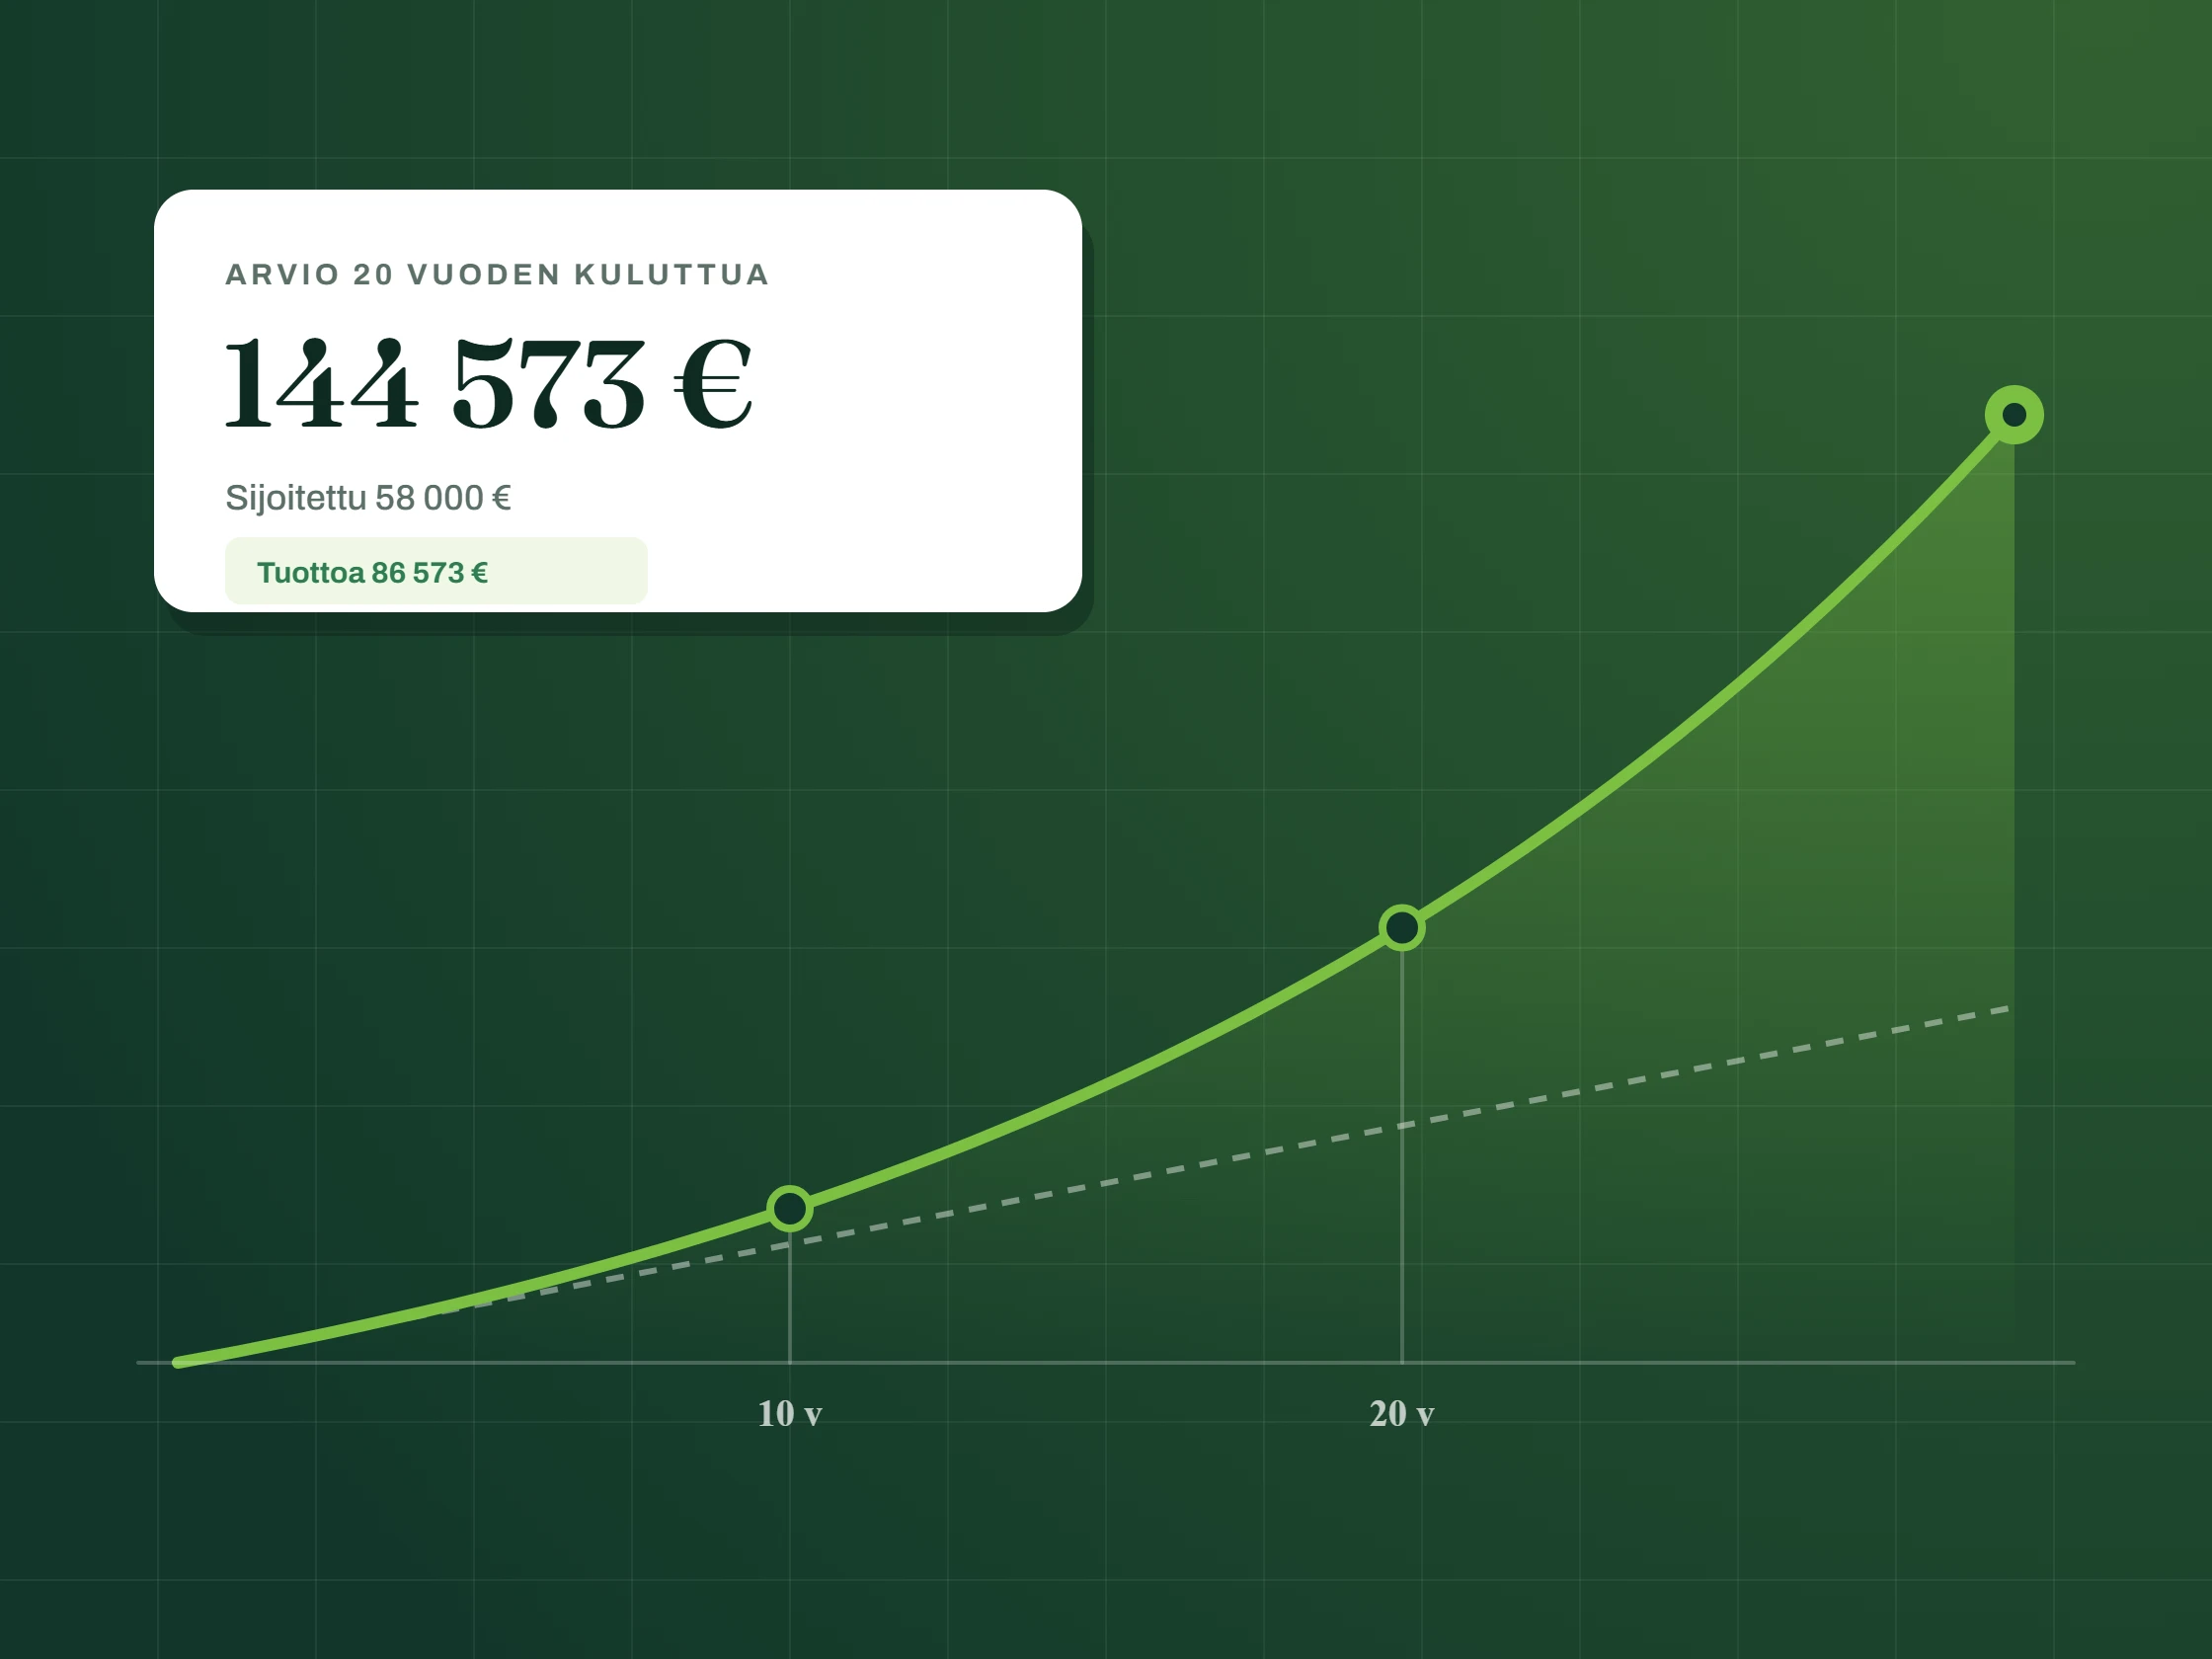
Tuotto alkaa tuottaa uutta tuottoa
Korkoa korolle tarkoittaa sitä, että tuottoa kertyy alkuperäisen pääoman lisäksi myös aikaisemmin kertyneelle tuotolle. Kun tuotot jäävät sijoitukseen, seuraavan jakson laskennallinen tuotto muodostuu aiempaa suuremmalle pääomalle.
Yksinkertainen esimerkki havainnollistaa eron. Jos 10 000 euroa kasvaa 5 % vuodessa, ensimmäisen vuoden jälkeen summa on 10 500 euroa. Jos 500 euron tuotto jää mukaan sijoitukseen, seuraavan vuoden 5 prosentin tuotto lasketaan 10 500 eurosta eikä enää alkuperäisestä 10 000 eurosta.
Jos tuotot sen sijaan nostetaan pois joka vuosi eikä niitä sijoiteta uudelleen, sama korkoa korolle -vaikutus ei pääse syntymään täydellä tavalla.
Miksi aika vahvistaa korkoa korolle -ilmiötä?
Korkoa korolle -ilmiön vaikutus kasvaa ajan myötä, koska jokaisen jakson jälkeen tuottoa lasketaan suuremmalle pääomalle. Aluksi ero voi näyttää pieneltä, mutta pitkällä aikavälillä kasvun kiihtyminen alkaa näkyä selvästi.
Esimerkiksi 10 000 euron pääoma kasvaisi tasaisella 5 prosentin vuotuisella tuotolla ilman lisäsijoituksia noin seuraavasti:
| Sijoitusaika | Laskennallinen arvo |
|---|---|
| 10 vuotta | 16 289 € |
| 20 vuotta | 26 533 € |
| 30 vuotta | 43 219 € |
Esimerkki olettaa saman 5 prosentin tuoton joka vuosi ja tuottojen uudelleensijoittamisen. Todellisen sijoituksen kehitys ei yleensä ole näin tasaista.
Taulukosta näkyy olennaisin asia: kolmas kymmenvuotiskausi kasvattaa euromääräistä pääomaa enemmän kuin ensimmäinen, vaikka vuosituotto-oletus pysyy samana. Aikaisemmin kertyneet tuotot ovat silloin jo mukana kasvattamassa uutta tuottoa.
Korkoa korolle säästöissä ja sijoituksissa
Korkoa korolle voi esiintyä sekä korkoa maksavissa säästöissä että sijoituksissa, mutta näiden tuottoa ei pidä käsitellä samalla tavalla.
Säästötilillä tai määräaikaistalletuksessa korko perustuu pankin ilmoittamiin ehtoihin. Korkotaso voi silti muuttua tuotteen ehtojen mukaan, mutta kyse on lähtökohtaisesti talletukselle maksettavasta korosta.
Osakkeiden, ETF-rahastojen ja muiden rahastojen kohdalla laskurissa käytettävä prosentti on sen sijaan tuotto-oletus. Sijoituksen arvo voi nousta tai laskea, eikä sama vuosituotto toteudu tasaisesti vuodesta toiseen. Myös tappiot kuuluvat sijoittamiseen.
Korkoa korolle -vaikutus syntyy sijoituksissa silloin, kun sijoituksen arvonnousu ja muut tuotot jäävät osaksi kasvavaa pääomaa tai saadut tuotot sijoitetaan uudelleen. Siksi laskurin tasainen vuosituotto on hyödyllinen pitkän aikavälin laskentaoletus, ei kuvaus siitä, miten markkinat todellisuudessa käyttäytyvät joka vuosi.
Korkoa korolle kuukausittain – säännöllisen säästämisen vaikutus
Jokainen kuukausisäästö saa oman kasvuajan
Kuukausisäästämisessä kaikki eurot eivät ehdi kasvaa yhtä pitkään. Ensimmäinen sijoitettu kuukausierä voi olla mukana vuosia tai vuosikymmeniä, kun taas viimeinen erä ehtii tuottaa vain lyhyen ajan ennen laskentajakson päättymistä.
Jos säästät esimerkiksi 200 euroa kuukaudessa 20 vuoden ajan, ensimmäisen vuoden aikana sijoitetut rahat saavat lähes koko 20 vuoden kasvuajan. Viimeisen vuoden talletuksilla aikaa on huomattavasti vähemmän. Siksi laskuri käsittelee kuukausittaiset lisäsijoitukset erillisinä rahavirtoina eikä vain kerro koko säästösummaa yhdellä korkokertoimella.
Myös kuukausisäästön ajankohdalla on teknisesti merkitystä. Kuukauden alussa sijoitettu raha ehtii kasvaa hieman pidempään kuin kuukauden lopussa sijoitettu raha. Laskurin omissa laskentaperusteissa ilmoitetaan erikseen, kumpaa oletusta käytetään.
Miten kuukausisäästö muuttaa loppusummaa?
Säännöllinen säästäminen kasvattaa pääomaa kahdella tavalla: uusia euroja tulee sijoitukseen jatkuvasti, ja aikaisemmin sijoitetut rahat sekä niille kertynyt tuotto jatkavat kasvuaan.
Esimerkiksi 200 euron kuukausisäästö ilman alkupääomaa näyttäisi seuraavalta, jos laskennassa käytetään 5 prosentin vuotuista tuotto-oletusta. Esimerkissä kuukausierä sijoitetaan kuukauden lopussa ja vuosituotto muunnetaan vastaavaksi kuukausituotoksi.
| Sijoitusaika | Omat sijoitukset | Laskennallinen tuotto | Arvioitu loppuarvo |
|---|---|---|---|
| 10 vuotta | 24 000 € | noin 6 873 € | noin 30 873 € |
| 20 vuotta | 48 000 € | noin 33 161 € | noin 81 161 € |
| 30 vuotta | 72 000 € | noin 91 075 € | noin 163 075 € |
Luvut ovat laskentaesimerkkejä, eivät ennusteita. Taulukosta näkyy kuitenkin hyvin ajan merkitys: kuukausittain sijoitettu summa pysyy samana, mutta pitkällä aikavälillä laskennallisen tuoton osuus kasvaa huomattavasti.
Sama periaate toimii riippumatta siitä, onko kuukausisäästö 50, 100, 200 vai 500 euroa. Olennaisempaa kuin yksittäinen esimerkkisummaa on nähdä omilla luvuilla, miten säästömäärän ja sijoitusajan muuttaminen vaikuttaa lopputulokseen.
Entä jos alkupääomaa ei ole?
Alkupääomaa ei tarvita korkoa korolle -laskurin käyttämiseen. Voit aloittaa laskelman 0 eurosta ja syöttää vain kuukausittain säästettävän summan, sijoitusajan ja tuotto-oletuksen.
Tämä vastaa monen säästäjän todellista tilannetta: sijoittaminen aloitetaan palkasta tehtävillä säännöllisillä kuukausisijoituksilla ilman suurta kertasummaa. Jokainen uusi erä kasvattaa sijoitettua pääomaa, ja aikaisemmat erät ehtivät hyötyä mahdollisesta tuotosta pidempään.
Korkoa korolle -laskuri kuukausittain soveltuu siksi myös tilanteeseen, jossa haluat selvittää, millaiseksi esimerkiksi 100 tai 300 euron kuukausisäästö voisi laskennallisesti kasvaa 10, 20 tai 30 vuodessa.
Mikä tuotto-odotus kannattaa syöttää laskuriin?
Tuotto-odotus ei ole lupaus tulevasta tuotosta
Tuotto-odotus on laskennan oletus siitä, kuinka paljon sijoituksen arvo keskimäärin kasvaisi vuodessa. Se ei tarkoita, että sijoitus tuottaisi saman prosentin joka vuosi.
On hyödyllistä erottaa kolme eri asiaa:
- Historiallinen tuotto kertoo, miten jokin sijoituskohde tai markkina on menestynyt menneisyydessä.
- Tuotto-odotus on arvio, jota käytetään tulevaisuutta koskevassa laskelmassa.
- Toteutunut tuotto selviää vasta jälkikäteen ja voi poiketa tuotto-odotuksesta huomattavasti.
Esimerkiksi 6 prosentin tuotto-odotus laskurissa ei tarkoita, että sijoitus kasvaisi todellisuudessa 6 prosenttia joka kalenterivuosi. Yhtenä vuonna arvo voi nousta enemmän, toisena vähemmän ja jonakin vuonna laskea.
Siksi pitkän aikavälin laskurin tulosta kannattaa tulkita skenaariona eikä ennusteena.
Käytä yhden luvun sijaan useita skenaarioita
Yhteen tuottoprosenttiin lukittautuminen voi antaa liian tarkan vaikutelman epävarmasta tulevaisuudesta. Käytännöllisempi tapa on laskea sama säästösuunnitelma useammalla eri oletuksella.
Jos oma peruslaskelmasi käyttää esimerkiksi 5 prosentin vuosituottoa, voit tarkastella rinnalla myös matalampaa ja korkeampaa oletusta. Näin näet nopeasti, kuinka paljon lopputulos riippuu tuottoprosentin valinnasta.
Mitä pidempi sijoitusaika on, sitä suuremmaksi erot voivat kasvaa. Kahden prosenttiyksikön ero näyttää yhden vuoden aikana pieneltä, mutta useiden vuosikymmenten korkoa korolle -laskennassa vaikutus voi olla suuri.
Mikään skenaarioista ei silti ole automaattisesti “oikea”, “todennäköinen” tai “varma”. Niiden tarkoitus on näyttää, miten eri oletukset muuttavat laskelman tulosta.
Sijoituskohde vaikuttaa siihen, mikä oletus on mielekäs
Samaa tuotto-odotusta ei kannata käyttää automaattisesti kaikille säästö- ja sijoitusmuodoille.
Säästötilillä laskenta perustuu yleensä tilille maksettavaan korkoon ja pankin ehtoihin. Korkosijoituksissa tuottoon vaikuttavat muun muassa korkotaso, sijoituksen rakenne ja luottoriski.
Rahastoissa, ETF-rahastoissa ja osakkeissa tuleva tuotto on epävarma. Niiden markkina-arvo voi nousta tai laskea, eikä pitkän aikavälin keskimääräinenkään tuotto toteudu tasaisesti vuosittain.
Tuotto-oletuksen pitäisi siksi sopia siihen sijoituskohteeseen, jota laskelmalla yrität mallintaa. Historiallista tuottoa voi käyttää taustatietona, mutta sitä ei pidä sellaisenaan käsitellä lupauksena tulevasta.
Kulut, inflaatio ja verotus voivat muuttaa lopputulosta
Pienetkin vuosikulut kertautuvat pitkällä aikavälillä
Sijoittamisen kulut eivät vähennä vain yhden vuoden tuottoa. Kun kulu pienentää pääomaa tänään, myös tulevaisuudessa tuottoa kertyy hieman pienemmälle summalle. Pitkällä aikavälillä vaikutus voi siksi kasvaa huomattavaksi.
Havainnollistetaan asiaa yksinkertaistetulla esimerkillä. Oletetaan 10 000 euron alkupääoma, 200 euron kuukausisäästö, 20 vuoden sijoitusaika ja 7 prosentin vuotuinen bruttotuotto. Laskelmassa vuosikulu vähennetään tuotto-oletuksesta ennen kuukausittaista korkoa korolle -laskentaa.
| Vuotuinen kulu | Laskennallinen loppuarvo |
|---|---|
| 0 % | noin 140 204 € |
| 0,5 % | noin 131 162 € |
| 1,5 % | noin 114 951 € |
Esimerkissä 1,5 prosentin vuotuinen kuluerä pienentää laskennallista loppuarvoa noin 25 000 eurolla verrattuna kuluttomaan laskelmaan. Todellisissa sijoitustuotteissa kulujen veloitustapa voi poiketa tästä yksinkertaistetusta mallista, joten oman tuotteen kulut kannattaa tarkistaa sen avaintiedoista ja hinnastosta.
Inflaatio vaikuttaa rahan ostovoimaan
Inflaatio tarkoittaa yleisen hintatason nousua. Suomessa kuluttajahintojen kehitystä seurataan muun muassa Tilastokeskuksen kuluttajahintaindeksillä, jota käytetään yleisen inflaation mittarina.
Jos laskuri näyttää 30 vuoden päähän 150 000 euron loppusumman, kyse on nimellisestä euromäärästä. Summa ei välttämättä vastaa ostovoimaltaan 150 000 euroa nykyhetkellä, koska tavaroiden ja palveluiden hinnat voivat nousta sijoitusjakson aikana.
Inflaatiokorjaus auttaa arvioimaan tätä eroa. Reaalinen arvo kuvaa, mitä tulevaisuuden rahamäärä vastaisi suunnilleen nykyisessä ostovoimassa valitulla inflaatio-oletuksella.
Pitkään laskelmaan ei kuitenkaan kannata syöttää automaattisesti tämän hetken inflaatiolukua ja olettaa sen jatkuvan muuttumattomana vuosikymmeniä. Esimerkiksi Suomen vuotuinen inflaatio oli Tilastokeskuksen mukaan elokuussa 2026 2,2 prosenttia, mutta yksittäisen kuukauden tai vuoden toteuma ei ole sama asia kuin 20–30 vuoden inflaatioennuste.
Verotusta ei voi kuvata yhdellä prosentilla kaikille sijoituksille
Yleinen “verojen jälkeen” -valinta kuulostaa yksinkertaiselta, mutta Suomen sijoitusverotus ei toimi samalla tavalla kaikissa tilanteissa. Verotuksen vaikutukseen vaikuttavat muun muassa sijoituskohde, tuoton tyyppi, käytetty tili sekä se, milloin voitto tai muu tuotto verotetaan.
Esimerkiksi tavallisella arvo-osuustilillä osakkeiden myyntivoitto verotetaan pääomatulona, kun voitto realisoituu myynnissä. Osakesäästötilin sisällä osakkeita voidaan sen sijaan ostaa ja myydä ilman, että jokaisesta yksittäisestä kaupasta syntyy heti veroa.
Myös rahastojen verotus riippuu siitä, millaista tuloa sijoittaja saa ja milloin se realisoituu. Verohallinto käsittelee esimerkiksi sijoitusrahasto-osuuksista saatavia tuloja pääomatuloina, mutta käytännön verotusajankohta voi vaihdella rahasto-osuuden tyypin ja tapahtuman mukaan.
Tästä syystä etusivun laskuri ei vähennä kaikilta käyttäjiltä yhtä kiinteää veroprosenttia. Se voisi näyttää tarkalta, vaikka laskelma olisi käyttäjän todellisessa tilanteessa väärä.
Verovaikutuksia kannattaa tarkastella erikseen sen jälkeen, kun sijoitusmuoto ja verotuksen ajankohta ovat tiedossa. Ajantasaiset verosäännöt tarkistetaan Verohallinnon tiedoista.
Korkoa korolle -kaava lyhyesti
Kertasijoituksen peruskaava
Kun sijoitukseen ei tehdä myöhemmin lisäsijoituksia, tuleva arvo voidaan laskea korkoa korolle -kaavalla:
Tuleva arvo = P × (1 + r)^n
Jos esimerkiksi sijoitat 10 000 euroa viideksi vuodeksi ja käytät laskelmassa 5 prosentin vuotuista tuotto-oletusta:
10 000 × (1 + 0,05)^5 = 12 762,82 €
Laskennallinen tuotto on tällöin 2 762,82 euroa. Esimerkki olettaa, että 5 prosentin tuotto toteutuu jokaisena vuonna ja jää kokonaan kasvattamaan pääomaa. Todellinen sijoitustuotto voi poiketa tästä huomattavasti.
Mitä kaavan muuttujat tarkoittavat?
Kaavan osat ovat:
- P = alkupääoma, eli laskelman alussa sijoitettu summa
- r = korko tai tuotto-oletus, desimaalilukuna; esimerkiksi 5 % = 0,05
- n = korkojaksojen määrä
- aika, joka määrittää yhdessä korkojakson kanssa, kuinka monta kertaa tuotto kertyy pääomalle.
Jos tuotto lasketaan kerran vuodessa 20 vuoden ajan, korkojaksoja on 20. Jos laskenta tehdään kuukausittain, vuotuinen tuotto täytyy ensin muuntaa laskurin käyttämälle kuukausijaksolle.
Kuukausisäästö tekee laskennasta monivaiheisemman
Säännöllisessä säästämisessä yhtä kertasijoituksen kaavaa ei voi soveltaa suoraan koko sijoitettuun summaan. Jokainen kuukausierä tulee mukaan eri ajankohtana ja saa siksi eri pituisen kasvuajan.
Ensimmäinen 200 euron kuukausisijoitus voi esimerkiksi olla sijoitettuna lähes 20 vuotta, kun taas viimeinen erä on mukana vain lyhyen ajan. Laskuri käsittelee jokaisen lisäsijoituksen siinä vaiheessa, kun se lisätään kasvavaan pääomaan.
Kuukausisäästämisen tuleva arvo voidaan laskea myös matemaattisella annuiteettikaavalla, mutta yksityiskohtainen kaava, Excel- ja Google Sheets -laskenta käsitellään erikseen.
Miten tämän laskurin laskenta toimii?
Kuukausisäästöjen ajankohta
Tässä laskurissa kuukausisäästö oletetaan tehdyksi kuukauden lopussa. Tämä tarkoittaa, että uusi kuukausierä ei saa kyseisen kuukauden tuottoa ennen kuin se on lisätty sijoitukseen.
Valittu oletus vaikuttaa hieman lopputulokseen. Jos sama summa sijoitettaisiin aina kuukauden alussa, jokainen erä saisi yhden kuukauden enemmän kasvuaikaa ja laskennallinen loppuarvo olisi hieman suurempi.
Tämän vuoksi kahden eri korkoa korolle -laskurin tulokset voivat poiketa toisistaan, vaikka käyttäjä syöttäisi niihin samat luvut.
Koron tai tuoton jaksotus
Käyttäjän syöttämä vuosituotto käsitellään laskurissa efektiivisenä vuotuisena tuotto-oletuksena. Kuukausilaskentaa varten se muunnetaan vastaavaksi kuukausituotoksi:
kuukausituotto = (1 + vuosituotto)^(1/12) − 1
Esimerkiksi 6 prosentin efektiivinen vuosituotto ei tarkoita, että laskuri käyttäisi yksinkertaisesti 6 % / 12 = 0,5 % joka kuukausi. Vastaava kuukausituotto on noin 0,487 prosenttia, jolloin 12 kuukauden korkoa korolle -vaikutus vastaa 6 prosentin vuosituottoa.
Tämä erottelu ehkäisee yleisen virheen, jossa nimellinen vuosikorko ja efektiivinen vuosituotto tulkitaan samaksi asiaksi.
Kulujen käsittely
Kun käyttäjä lisää vuotuiset kulut laskelmaan, ne vähennetään laskennassa ilmoitetusta vuotuisesta tuotto-oletuksesta ennen kuukausituoton muodostamista.
Jos bruttotuotto-oletus on esimerkiksi 7 % vuodessa ja vuotuiset kulut 1 %, laskennassa käytetään yksinkertaistettua 6 prosentin vuotuista nettotuotto-oletusta ennen kuukausijaksotusta.
Todellisissa sijoitustuotteissa kaikki kulut eivät kuitenkaan välttämättä vähenny näin. Rahastoissa, ETF:issä, osakekaupassa ja muissa sijoituspalveluissa voi olla esimerkiksi prosenttiperusteisia jatkuvia kuluja, kaupankäyntikuluja tai kiinteitä maksuja. Laskurin prosentuaalinen kulukenttä on siksi pitkän aikavälin arviointityökalu, ei yksittäisen sijoitustuotteen tarkka kululaskelma.
Inflaatiokorjaus
Inflaatiokorjattu arvo kertoo, mitä laskennallinen tuleva loppusumma vastaisi ostovoimaltaan tämän päivän rahassa valitulla inflaatio-oletuksella.
Yksinkertaistettuna laskenta tehdään jakamalla tuleva nimellinen arvo inflaatiotekijällä:
Reaaliarvo = nimellinen loppuarvo / (1 + inflaatio)^vuodet
Jos nimellinen loppuarvo olisi esimerkiksi 100 000 euroa 20 vuoden kuluttua ja inflaatio-oletus 2 % vuodessa, inflaatiokorjattu arvo olisi noin 67 300 euroa nykyrahassa.
Inflaatiokorjattu tulos ei ole toinen sijoitustuotto. Se on tapa arvioida tulevan euromäärän ostovoimaa.
Pyöristys ja laskennan tarkkuus
Laskuri tekee varsinaiset laskutoimitukset tarkemmilla desimaaliarvoilla kuin käyttäjälle näytetään. Näin väliportaiden pyöristykset eivät pääse kertautumaan pitkissä laskelmissa.
Tulokset voidaan näyttää käyttöliittymässä esimerkiksi lähimpään euroon tai kahden desimaalin tarkkuudella. Näytettävä pyöristys ei muuta laskennan taustalla käytettyä tarkempaa arvoa.
Tästä huolimatta lopputulosta ei pidä tulkita sentintarkaksi ennusteeksi. Mitä pidempi sijoitusaika on, sitä enemmän lopputulos riippuu valituista oletuksista.
Mitä laskuri ei voi ennustaa?
Tulevia markkinatuottoja
Korkoa korolle -laskuri osaa laskea, mitä valituilla oletuksilla tapahtuisi. Se ei osaa tietää etukäteen, miten osakkeet, rahastot, ETF:t tai muut sijoitukset tulevaisuudessa tuottavat.
Todelliset markkinatuotot vaihtelevat vuodesta toiseen. Sijoituksen arvo voi välillä nousta voimakkaasti ja välillä laskea, vaikka pitkän aikavälin laskelmassa käytettäisiin yhtä tasaista keskimääräistä vuosituottoa.
Siksi esimerkiksi 5 tai 7 prosentin tuotto laskurissa tarkoittaa laskentaoletusta, ei odotettua vuosittaista maksua eikä takuuta tulevasta arvosta.
Käyttäjän todellista verotusta ilman lisätietoja
Laskuri ei vähennä tuloksesta automaattisesti yhtä yleistä veroprosenttia. Tarkka verovaikutus riippuu muun muassa siitä, millainen sijoitus on kyseessä, millaista tuloa siitä syntyy, milloin tuotto verotetaan ja millainen sijoittajan verotuksellinen tilanne on.
Esimerkiksi sijoituksen myyntivoittoa, rahastosta maksettavaa tuottoa ja osakesäästötilin kautta syntyvää tuottoa ei ole mielekästä mallintaa yhdellä samalla “verojen jälkeen” -prosentilla.
Näennäisen tarkka verolaskelma voisi siksi johtaa käyttäjää harhaan. Verotuksen vaikutus kannattaa arvioida erikseen oikean sijoitusmuodon ja ajantasaisten verosääntöjen perusteella.
Tulevaa inflaatiota tai muuttuvia kuluja varmasti
Myös inflaatio ja sijoittamisen kulut voivat muuttua vuosien aikana. Laskurissa esimerkiksi 2 prosentin inflaatio tarkoittaa oletusta siitä, että sama keskimääräinen inflaatiovauhti jatkuisi koko valitun ajanjakson.
Samoin sijoitustuotteen nykyinen kulutaso ei välttämättä pysy muuttumattomana 20 tai 30 vuotta. Palveluntarjoaja voi muuttaa hinnastoaan, sijoitustuote voi vaihtua tai sijoittaja voi siirtää varansa toiseen ratkaisuun.
Pitkien aikavälien tuloksia kannattaa siksi tarkastella skenaarioina. Muuttamalla tuottoa, kuluja ja inflaatiota näet paremmin, kuinka riippuvainen loppusumma on oletuksista yhden tarkan euromäärän sijasta.
Mihin korkoa korolle -laskuria voi käyttää?
Pitkän aikavälin säästämisen hahmottamiseen
Korkoa korolle -laskuri auttaa muuttamaan pitkän aikavälin säästötavoitteen konkreettisiksi luvuiksi. Voit esimerkiksi tarkastella, miten sama alkupääoma kehittyisi 10, 20 tai 30 vuodessa, kun muut oletukset pidetään samoina.
Laskurista on hyötyä erityisesti silloin, kun haluat arvioida sijoitusajan vaikutusta. Jo muutaman vuoden ero voi pitkällä aikavälillä muuttaa laskennallista loppusummaa selvästi, koska aikaisemmin kertynyt tuotto ehtii saada lisää tuottoa.
Kuukausisäästämisen suunnitteluun
Laskurilla voit vertailla, mitä kuukausittaisen säästösumman muuttaminen tekee pitkän aikavälin lopputulokselle. Esimerkiksi 100, 200 ja 300 euron kuukausisäästöt voidaan laskea samalla sijoitusajalla ja samalla tuotto-oletuksella, jolloin säästösumman vaikutus näkyy suoraan.
Myös aloittamisajankohtaa voi tarkastella. Jos kaksi henkilöä säästää saman summan kuukaudessa mutta toinen aloittaa aikaisemmin, ensimmäiset sijoituserät saavat enemmän aikaa kasvaa. Tämä voi tehdä erosta huomattavan pitkällä aikavälillä.
Tavoitesummasta taaksepäin laskemiseen
Jos tiedät jo tavoitesummasi, kysymys voi olla päinvastainen kuin tavallisessa korkoa korolle -laskennassa. Et ehkä halua tietää, mihin nykyinen kuukausisäästö johtaa, vaan esimerkiksi paljonko pitäisi säästää kuukaudessa, jotta 100 000 euroa olisi koossa 20 vuoden kuluttua.
Tällöin tarvitaan takaperin toimivaa laskentaa, jossa tavoitesumma ja sijoitusaika ovat lähtötietoja ja tarvittava kuukausisäästö ratkaistaan niiden perusteella.
Samaa työkalua voi käyttää myös vertailemaan, kuinka tavoitteen saavuttamiseen vaikuttaa esimerkiksi viisi vuotta pidempi säästöaika tai erilainen tuotto-oletus.
Mistä löytyy hyvä korkoa korolle -laskuri?
Hyvä laskuri kertoo myös oletuksensa
Hyvä korkoa korolle -laskuri ei näytä vain suurta loppusummaa. Käyttäjän pitäisi pystyä ymmärtämään, mistä tulos muodostuu ja millaisiin oletuksiin laskenta perustuu.
Laskuria arvioidessa kannattaa tarkistaa ainakin:
- voiko syöttää sekä alkupääoman että kuukausisäästön
- miten ja milloin kuukausisäästöt lisätään laskelmaan
- näkyvätkö itse sijoitettu pääoma ja kertynyt tuotto erikseen
- voiko sijoittamisen kulut ottaa huomioon
- voiko inflaation vaikutusta ostovoimaan tarkastella
- kerrotaanko, miten vuosituotto muutetaan laskentajaksoille
- löytyvätkö laskentaperusteet ja tärkeimmät oletukset selkeästi
- kerrotaanko, mitä laskuri ei huomioi.
Laskurin näyttämä tarkka euromäärä ei yksin tee työkalusta tarkkaa. Pitkän aikavälin tuloksen luotettavan tulkinnan kannalta on olennaisempaa tietää, mitä tuotto-, kulu-, inflaatio- ja aikajaksotusoletuksia sen taustalla käytetään.
Pankkien ja sijoituspalveluiden laskureissa on erilaisia ominaisuuksia
Suomalaisille käyttäjille on tarjolla useita korkoa korolle-, säästö- ja sijoituslaskureita. Esimerkiksi Nordea kuvaa säästölaskuriaan työkaluksi, jolla voidaan hahmottaa säästöjen kertymistä valitulla ajalla, mutta muistuttaa samalla, ettei valittua tuottoprosenttia voida taata. Danske Bankin laskurissa voi vastaavasti kokeilla säästösummien, tuotto-oletusten ja ajan vaikutusta.
Myös Mandatumilla on korkoa korolle -laskuri, kun taas Seligsonin tuottolaskuri lähestyy aihetta hieman eri tavalla ja mahdollistaa esimerkiksi sijoituskustannusten huomioimista omissa laskentaoletuksissaan.
Jos etsit tietyn pankin tai palvelun laskuria, olemme koonneet erilliset käyttöoppaat OP:n korkoa korolle -laskurista, Nordean laskurista, Nordnetin laskurista ja S-Pankin laskurista. Oppaissa kerrotaan, mitä kukin laskuri huomioi ja miten sen tulosta kannattaa tulkita.
Yhteenveto
Korkoa korolle -laskuri on hyödyllisimmillään, kun sitä käytetään vaihtoehtojen vertailemiseen eikä tulevaisuuden ennustamiseen. Alkupääoma ja kuukausisäästöt kertovat, kuinka paljon rahaa sijoitat itse, kun taas sijoitusaika, tuotto-oletus ja uudelleensijoitetut tuotot vaikuttavat siihen, kuinka suureksi pääoma voi laskennallisesti kasvaa.
Pitkissä laskelmissa kannattaa tarkastella myös sijoittamisen kuluja ja inflaatiota. Yhtä tärkeää on tietää, millä oletuksilla tulos on laskettu ja mitä laskuri jättää huomioimatta.
Kokeile siksi omilla luvuillasi useampaa skenaariota yhden loppusumman sijaan. Muuta esimerkiksi kuukausisäästöä, sijoitusaikaa, tuotto-oletusta ja kuluja yksi kerrallaan. Näin näet nopeasti, mitkä tekijät vaikuttavat eniten juuri omaan laskelmaasi.
Tietojen ja laskennan läpinäkyvyys
Laskurin kaavat ja keskeiset oletukset on kuvattu tällä sivulla, jotta tuloksen voi tarvittaessa tarkistaa myös itse. Talouteen, verotukseen ja sijoittamiseen liittyvissä sisällöissä muuttuvat tiedot pyritään tarkistamaan ensisijaisesti asianmukaisista virallisista tai alkuperäisistä lähteistä.
Laskurin tulokset perustuvat käyttäjän syöttämiin tietoihin. Ne eivät ole sijoitusneuvontaa tai henkilökohtainen suositus sijoituspäätöksestä.
Jos huomaat laskentavirheen, vanhentuneen tiedon tai muun ongelman, ilmoita siitä osoitteeseen [email protected].
Usein kysyttyä korkoa korolle -laskurista
Miksi kaksi korkoa korolle -laskuria voi antaa eri tuloksen?
Laskurit voivat käyttää erilaisia oletuksia esimerkiksi kuukausisäästön ajankohdasta, koron jaksotuksesta, kulujen käsittelystä ja pyöristyksestä. Siksi samat lähtötiedot eivät aina tuota täsmälleen samaa loppusummaa. Vertailussa kannattaa tarkistaa laskentaperusteet pelkän tuloksen lisäksi.
Voiko korkoa korolle -laskuria käyttää säästötilille?
Kyllä. Laskuria voi käyttää myös korkoa maksavan säästötilin kasvun arviointiin, kun syötetty korko vastaa tilin ehtoja. Säästötilin korkoa ei kuitenkaan pidä sekoittaa osakkeiden tai rahastojen tuotto-odotukseen, sillä sijoitustuotto ei ole ennalta sovittu samalla tavalla.
Mitä teen, jos säästän eri summan joka kuukausi?
Kiinteään kuukausisäästöön perustuva laskuri antaa tällöin vain arvion. Voit käyttää keskimääräistä kuukausisummaa tai tehdä useita laskelmia eri ajanjaksoille. Tarkkaan laskentaan tarvitaan työkalu, jossa jokainen talletus voidaan syöttää omalla päivämäärällään ja summallaan.
Kokeile omilla luvuillasi
Paljonko sinun säästösi voisivat kasvaa?
Laskuri on ilmainen eikä vaadi rekisteröitymistä. Voit vertailla useita tuottoskenaarioita ja katsoa, miten aika muuttaa lopputulosta.