S-Pankki korkoa korolle laskuri – käyttö ja tulkinta
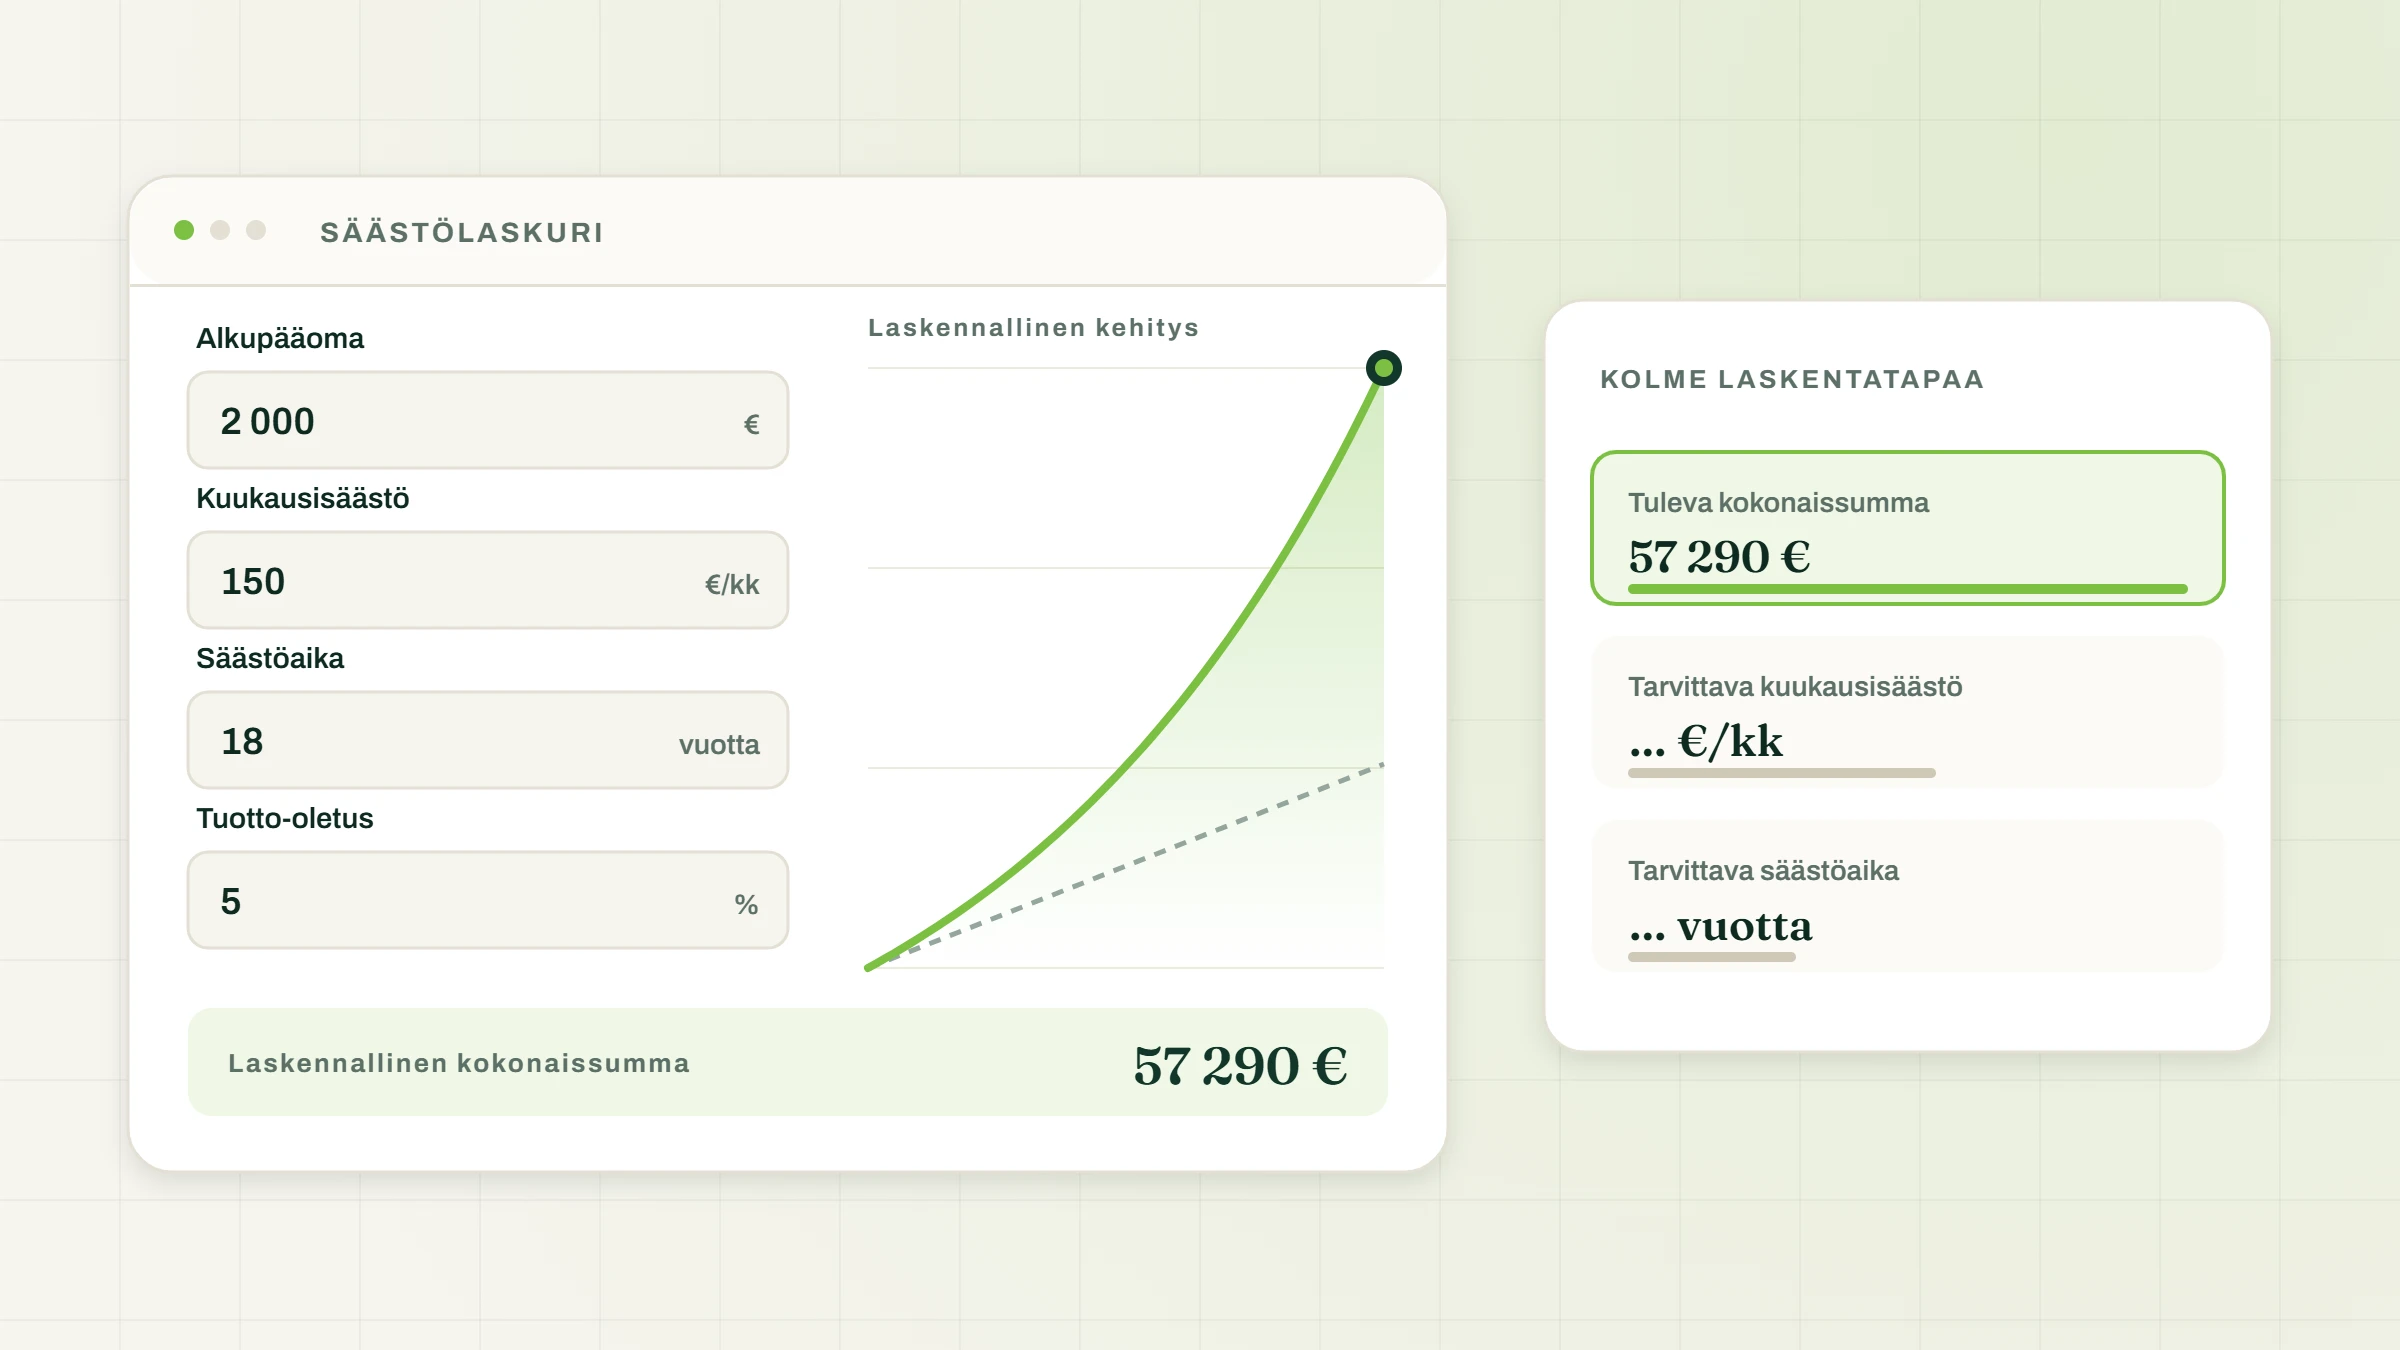
S-Pankki korkoa korolle laskuri löytyy pankin sivuilta nimellä korkoa korolle -laskuri eli tuottolaskuri. Työkalu on tarkoitettu erityisesti rahastosäästämisen hahmottamiseen, mutta siinä on tavallista loppusummalaskuria laajempi ominaisuus: voit valita, haluatko selvittää säästöjen kokonaissumman, tarvittavan kuukausisäästön vai säästöajan.
Tämä sivu on riippumaton opas S-Pankin laskurin käyttöön ja tulosten tulkintaan. Tarkoitus ei ole toistaa yleistä korkoa korolle -laskuria, vaan näyttää, miten juuri S-Pankin työkalun eri laskentatavat toimivat ja missä tilanteessa niitä kannattaa käyttää.
Tuloksia on tärkeää lukea skenaarioina. S-Pankki kertoo itse, että laskuri antaa suuntaa antavan arvion säästöjen karttumisesta eikä sen perusteella voida ennustaa tai luvata tulevaa kehitystä. Lisäksi nykyinen laskuri ei huomioi sijoittamiseen liittyviä palkkioita tai veloituksia.
Näin laskuri toimii parhaiten suunnitteluvälineenä: sen avulla voi verrata, miten säästösumma, aika, alkusijoitus ja tuottotavoite muuttavat samaa säästösuunnitelmaa.
| Vertailu | Muuta | Pidä muut tiedot samoina |
|---|---|---|
| 1 | Kuukausisäästö | aika ja tuottotavoite |
| 2 | Säästöaika | kuukausisäästö ja tuottotavoite |
| 3 | Tuottotavoite | kuukausisäästö ja aika |
Laske oma skenaariosi tällä sivustolla
Riippumaton laskuri, jossa voit ottaa huomioon myös vuosikulut ja inflaation.
Arvio sijoitusajan lopussa
josta kertynyttä tuottoa 0 €
- Sijoitettu pääoma
- 0 €
- Tuoton osuus loppuarvosta
- 0 %
- Ostovoima nykyrahassa
- 0 €
Kehitys vuosittain
Loppuarvo Sijoitettu pääoma
Näytä vuosi vuodelta -taulukko
| Vuosi | Sijoitettu | Tuotto | Arvo | Ostovoima |
|---|
Mistä S-Pankin korkoa korolle -laskuri löytyy?
S-Pankilla on oma korkoa korolle -laskuri eli tuottolaskuri, jolla voi arvioida, kuinka paljon varoja voisi kartuttaa säästämällä rahastoon. Työkalu löytyy S-Pankin säästämisen ja sijoittamisen sivuilta.
S-Pankin virallinen korkoa korolle -laskuri
S-Pankilla on lisäksi erillinen Säästölaskuri-sivu, jossa samaa aihetta tarkastellaan rahastosäästämisen näkökulmasta. Käytännössä hakusanalla S-Pankki korkoa korolle laskuri etsitään siis useimmiten tätä S-Pankin tuottolaskuria tai sen säästölaskuriversiota.
Tämä sivu ei ole S-Pankin palvelu, vaan riippumaton käyttö- ja tulkintaopas. Tarkoitus on auttaa ymmärtämään, mitä S-Pankin laskurilla voi selvittää ja miten sen tuloksia kannattaa lukea.
S-Pankki kutsuu työkalua myös tuottolaskuriksi
S-Pankin virallisen sivun otsikko on “Korkoa korolle -laskuri eli tuottolaskuri”. Samalla sivulla itse laskentaosio on nimetty säästölaskuriksi.
Kyse ei siis käytännössä ole kolmesta täysin eri työkalusta. Nimet korkoa korolle -laskuri, tuottolaskuri ja säästölaskuri viittaavat saman säästämisen laskennan eri käyttötapoihin ja esitystapoihin.
Nimiero kannattaa tietää etenkin silloin, kun etsit työkalua S-Pankin sivuilta. Hakutulos ei välttämättä käytä täsmälleen samaa sanamuotoa kuin oma hakusi.
Laskuri on suunnattu erityisesti rahastosäästämisen hahmottamiseen
S-Pankki kertoo, että laskurilla voi arvioida, kuinka paljon varoja voisi kartuttaa säästämällä rahastoon. Työkalun yhteydessä voi vertailla erilaisia kuukausisäästöjä, alkusijoituksia, säästöaikoja ja tuottotavoitteita.
Laskuri sopii siis ennen kaikkea säästösuunnitelmien vertailemiseen. Sen avulla voi hahmottaa esimerkiksi, miten suurempi kuukausisäästö tai pidempi säästöaika muuttaa laskennallista lopputulosta.
Työkalu ei kuitenkaan kerro, mikä rahasto pitäisi valita. Rahaston valinta, riskitaso, kulut ja muut tuotekohtaiset ominaisuudet täytyy arvioida erikseen.
S-Pankin laskurissa voit ratkaista kolme eri asiaa
S-Pankin nykyinen laskuri erottuu tavallisesta korkoa korolle -laskurista siinä, että käyttäjä voi valita ensin, minkä muuttujan hän haluaa selvittää. Vaihtoehdot ovat säästöjen kokonaissumma, tarvittava kuukausisäästö tai säästöaika.
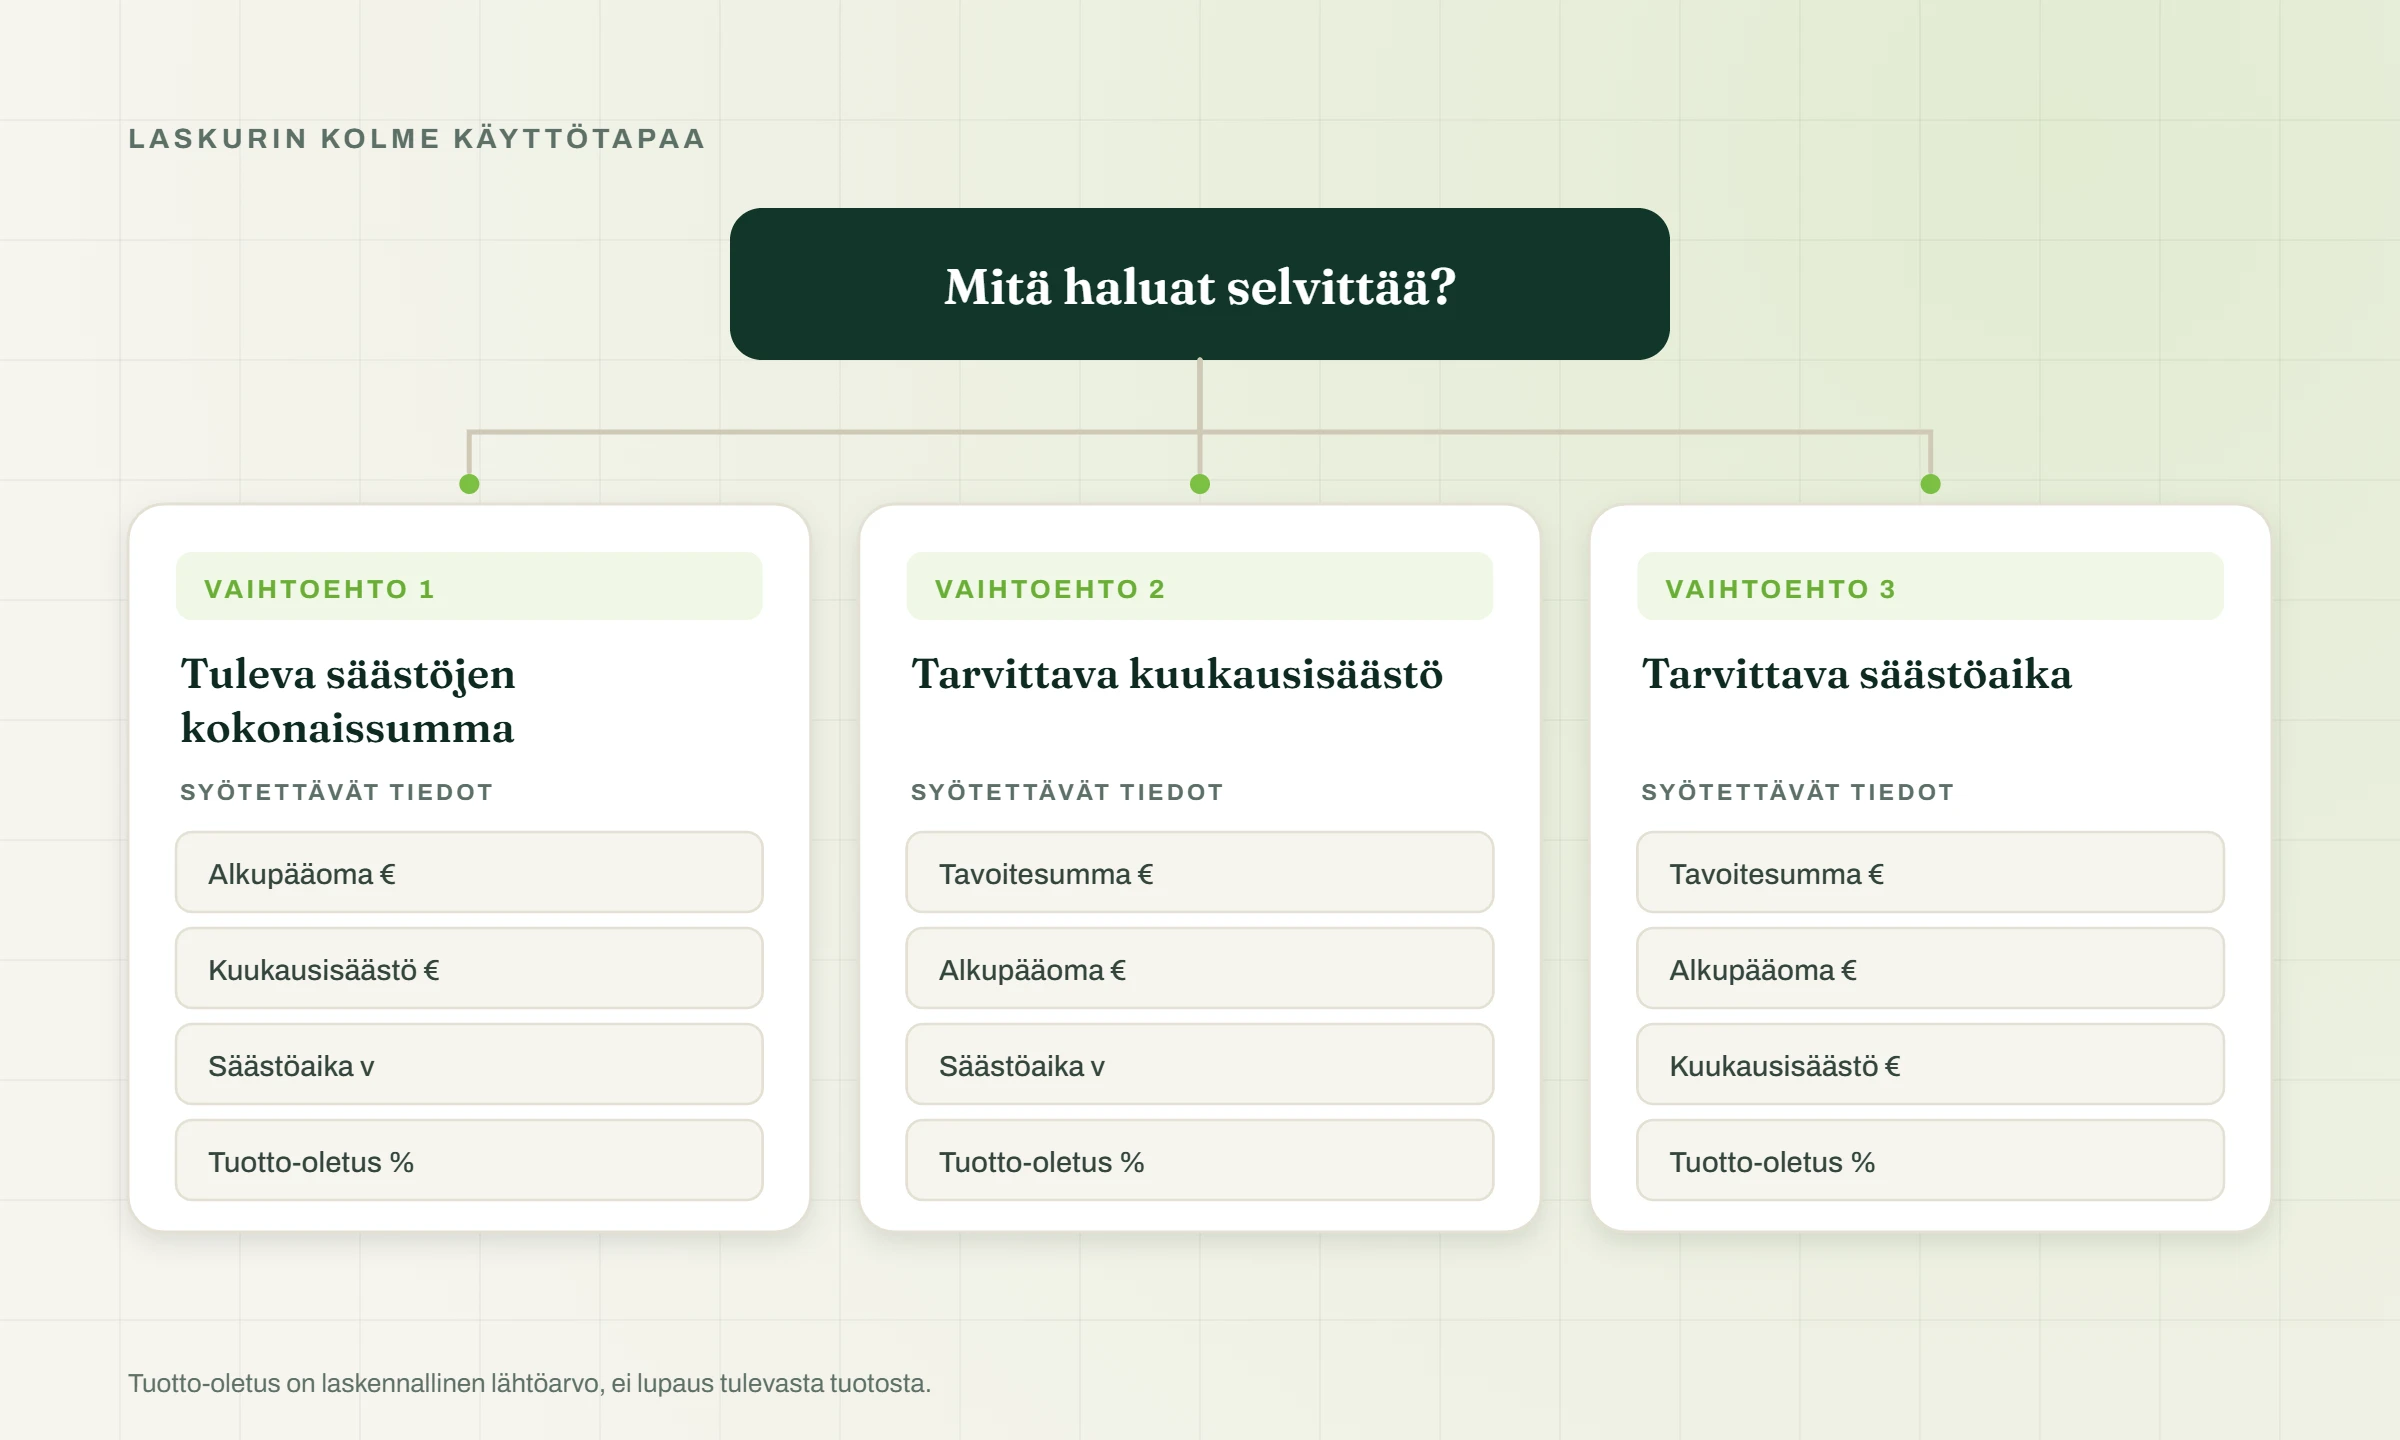
| Mitä haluat selvittää? | Mitä tietoja annat laskurille? |
|---|---|
| Säästöjen kokonaissumma | alkusijoitus, kuukausisäästö, säästöaika, tuottotavoite |
| Kuukausittainen säästösumma | alkusijoitus, tavoiteltu kokonaissumma, säästöaika, tuottotavoite |
| Säästöaika | alkusijoitus, kuukausisäästö, tavoiteltu kokonaissumma, tuottotavoite |
Säästöjen kokonaissumma
Valitse Säästöjen kokonaissumma, kun haluat tietää, kuinka suureksi säästösi voisivat laskennallisesti kasvaa.
Tällöin laskuri tarvitsee:
- alkusijoituksen
- kuukausittaisen säästösumman
- säästöajan
- tuottotavoitteen.
Tämä on lähimpänä tavallista korkoa korolle -laskentaa: määrität, paljonko sijoitat nyt ja myöhemmin sekä kuinka pitkään ja millä tuotto-oletuksella laskenta tehdään. Laskuri arvioi näiden perusteella tulevan kokonaissumman.
Jos haluat sisällyttää samaan laskelmaan myös esimerkiksi vuosikulut ja inflaation vaikutuksen, käytä Korkoa korolle -laskuri.
Kuukausittainen säästösumma
Valitse Kuukausittainen säästösumma, kun tiedät tavoittelemasi loppusumman mutta et vielä sitä, kuinka paljon sinun pitäisi säästää joka kuukausi.
Tässä laskentatavassa syötetään:
- alkusijoitus
- tavoiteltu kokonaissumma
- säästöaika
- tuottotavoite.
Laskuri ratkaisee näiden tietojen perusteella tarvittavan kuukausisäästön. Tämä on käänteinen laskenta verrattuna tavalliseen korkoa korolle -laskuriin, jossa kuukausisäästö tunnetaan etukäteen ja lopputulos ratkaistaan sen perusteella.
Esimerkiksi jos tavoite on 100 000 euroa 20 vuoden kuluttua, toiminto auttaa arvioimaan, millainen kuukausittainen säästösumma tavoitteen saavuttaminen valituilla oletuksilla vaatisi.
Säästöaika
Valitse Säästöaika, kun tiedät, kuinka paljon sinulla on jo sijoitettuna, kuinka paljon aiot säästää kuukausittain ja minkä kokonaissumman haluat saavuttaa.
Laskentaan syötetään:
- alkusijoitus
- kuukausittainen säästösumma
- tavoiteltu kokonaissumma
- tuottotavoite.
Laskuri arvioi tämän jälkeen, kuinka pitkä säästöaika tavoitteeseen tarvittaisiin valituilla oletuksilla.
Tulos ei kuitenkaan tarkoita päivämäärää, jolloin tavoite varmasti saavutetaan. Jos todellinen sijoitustuotto jää oletettua pienemmäksi tai markkinoiden kehitys vaihtelee, tavoitteen saavuttamiseen voi kulua enemmän tai vähemmän aikaa.
Mitä S-Pankin korkoa korolle -laskuriin syötetään?
Alkusijoitus
Alkusijoitus tarkoittaa summaa, joka on mukana laskelmassa heti ensimmäisestä hetkestä lähtien. Se voi olla esimerkiksi jo säästetty 5 000 euroa tai uusi kertasijoitus, jonka aiot tehdä ennen kuukausisäästämisen aloittamista.
Alkusijoitus eroaa kuukausisäästöistä siinä, että koko summa saa laskelmassa käyttöönsä koko valitun säästöajan. Myöhemmin tehdyt kuukausierät tulevat mukaan vähitellen.
Jos valmista alkupääomaa ei ole, laskelma voidaan rakentaa kuukausisäästämisen varaan.
Kuukausittainen säästösumma
Kuukausittainen säästösumma tarkoittaa rahamäärää, jonka aiot sijoittaa säännöllisesti joka kuukausi.
Summaa muuttamalla näet, kuinka paljon säännöllisen säästämisen taso vaikuttaa lopputulokseen. Esimerkiksi 100 ja 300 euron kuukausisäästöt tuottavat samalla ajalla ja tuotto-oletuksella hyvin erilaisen laskennallisen loppusumman.
Kuukausisummaa kannattaa käyttää sellaisena, joka vastaa omaa todellista säästösuunnitelmaa. Pelkästään mahdollisimman suuren loppusumman tavoittelu laskurissa ei tee laskelmasta realistista.
Lue lisää: Kuukausisäästäminen ja korkoa korolle
Tuottotavoite
S-Pankki käyttää laskurissa nimitystä tuottotavoite. Kentän yhteydessä pankki muistuttaa, että tuotto ja riski kulkevat käsi kädessä ja että suurempaan tuottotavoitteeseen liittyy yleensä suurempi riski. S-Pankki käyttää esimerkkinä sitä, että osakerahastojen tuotto-odotus ja riski ovat suurempia kuin korkorahastoissa.
Tuottotavoitetta ei silti pidä tulkita varmaksi vuosituotoksi. Se on laskennassa käytettävä oletus siitä, millaisella keskimääräisellä tuotolla säästösuunnitelmaa halutaan tarkastella.
Yhden prosenttiluvun sijasta sama laskelma kannattaa tehdä usealla tuottotavoitteella. Näin näet, kuinka riippuvainen lopputulos on valitusta oletuksesta.
Tavoiteltu kokonaissumma
Tavoiteltu kokonaissumma tulee mukaan silloin, kun et ratkaise tulevaa loppusummaa vaan haluat selvittää tarvittavan kuukausisäästön tai säästöajan.
Jos tavoitteesi on esimerkiksi 100 000 euroa, annat summan laskurille lähtötiedoksi. Sen jälkeen laskuri arvioi muiden tietojen perusteella joko tarvittavan kuukausisäästön tai ajan, jonka tavoitteen saavuttaminen laskennallisesti vaatisi.
Tavoitesumma ei ole lupaus tulevasta arvosta. Se on laskennan tavoitepiste, johon valittuja säästö- ja tuotto-oletuksia verrataan.
Mitä S-Pankin laskurin tulos näyttää?
Säästetty summa ja odotettu tuotto erikseen
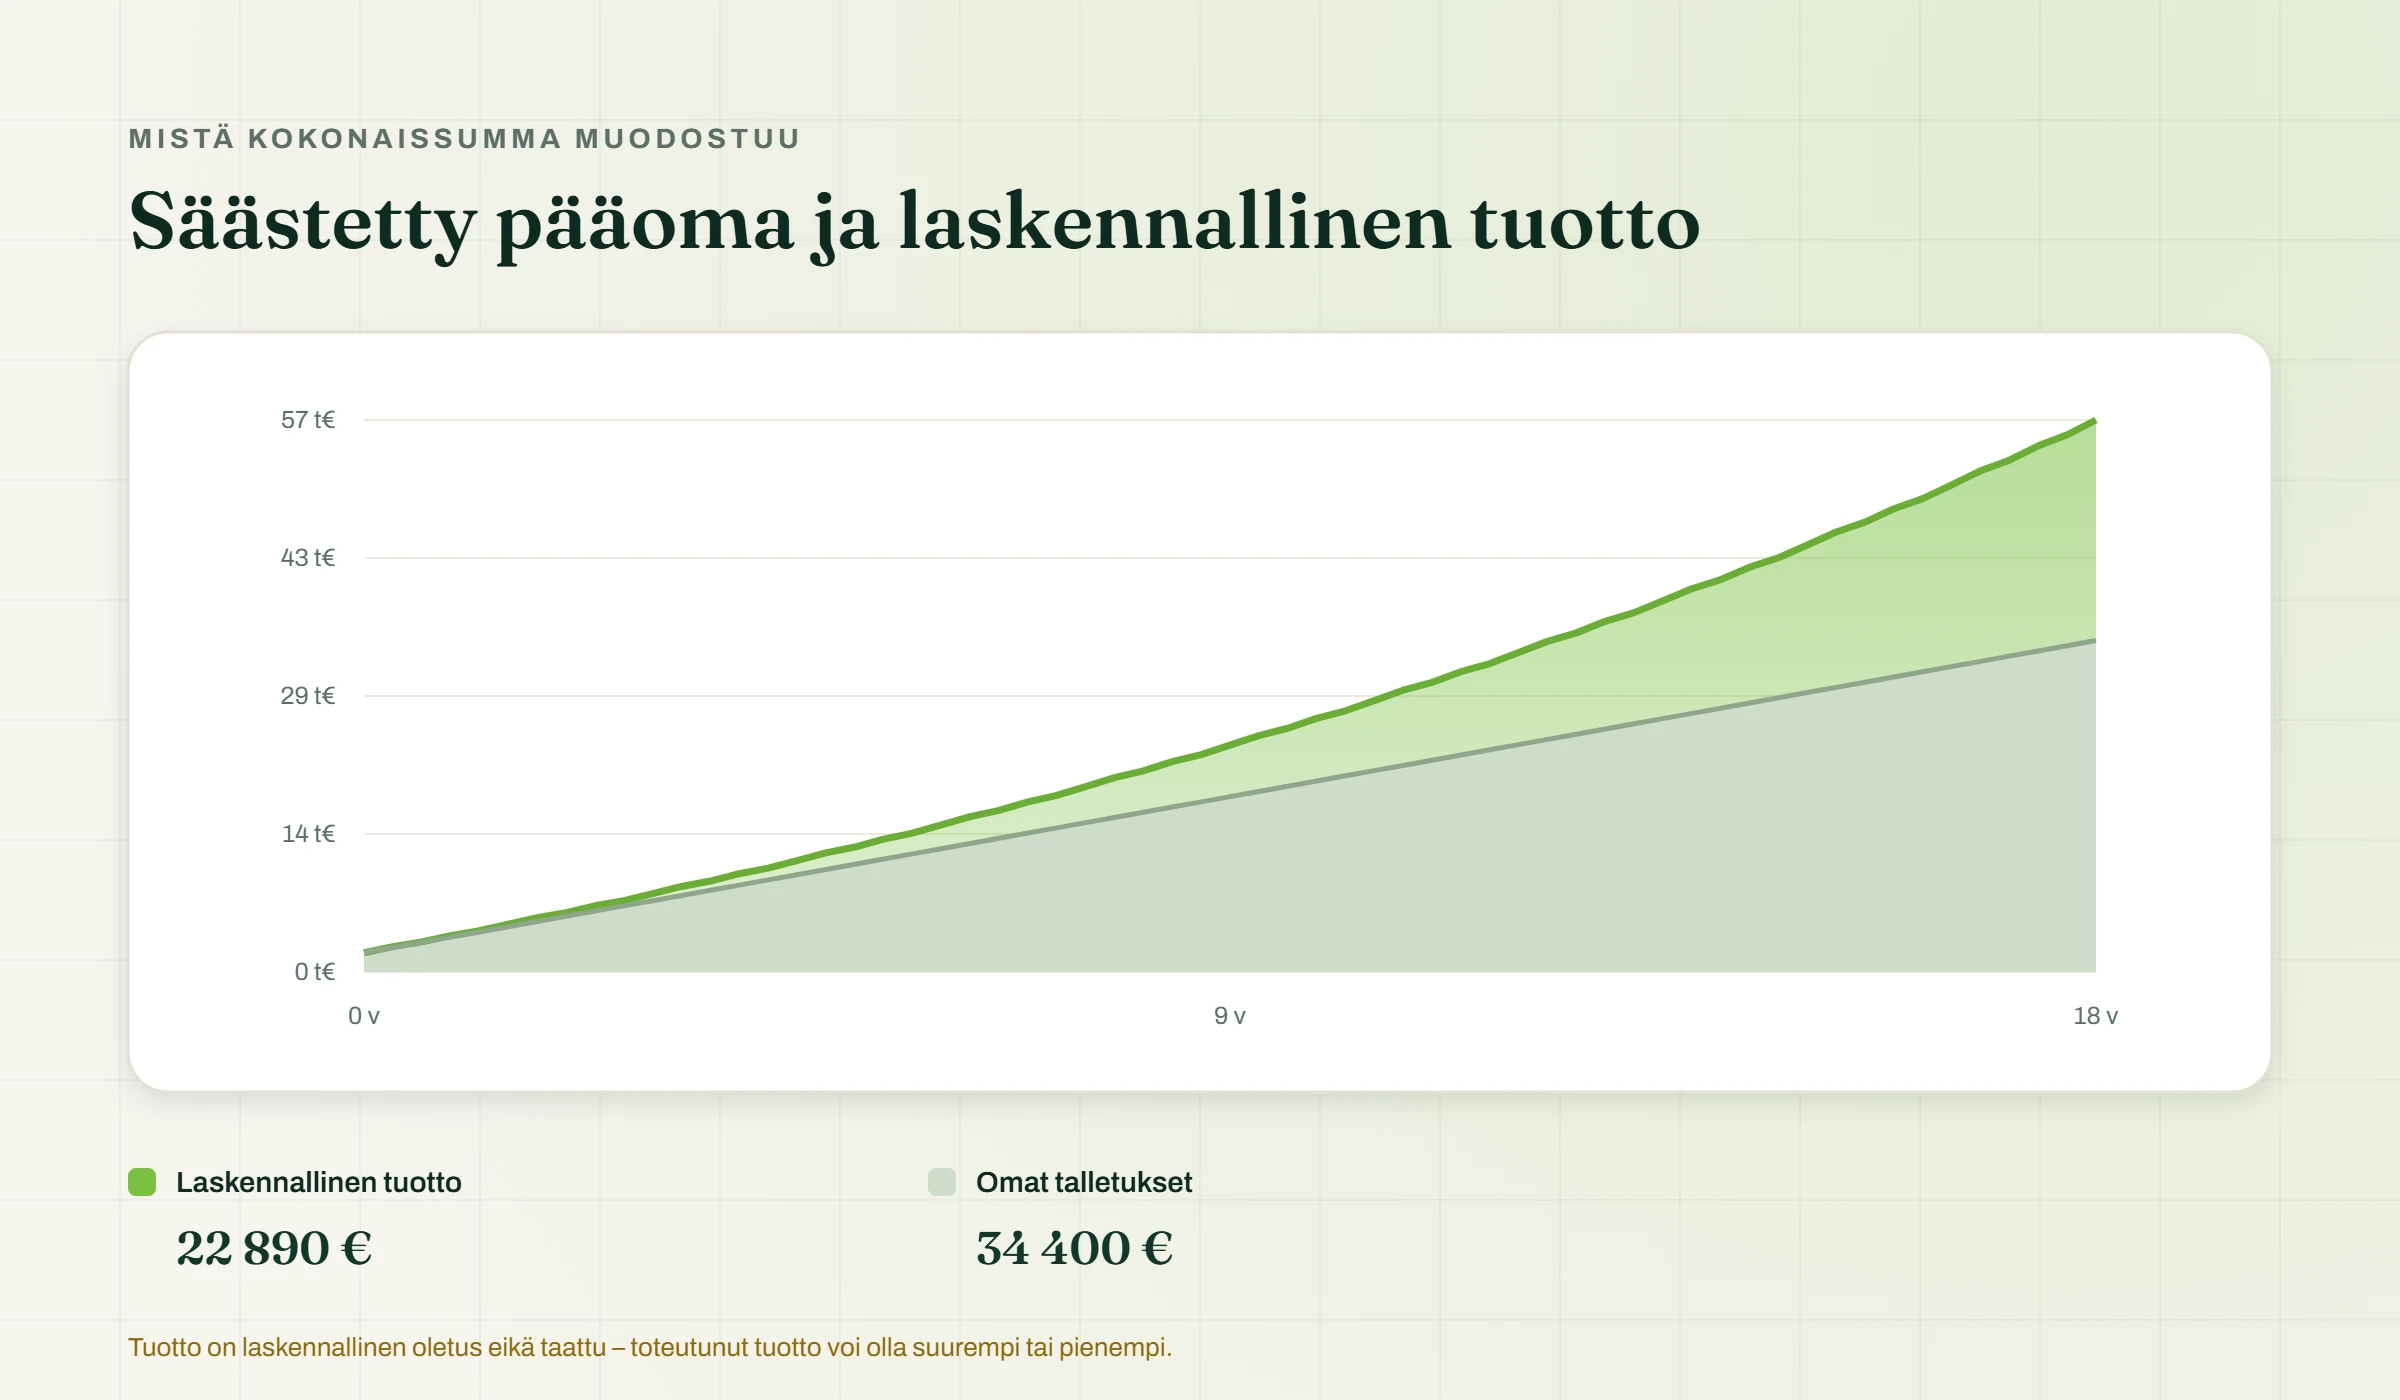
S-Pankin nykyisen laskurin yhteenveto erottaa kolme lukua toisistaan: säästöjen odotetun tuoton, säästetyn summan ja säästöjen odotetun kokonaissumman.
Säästetty summa kertoo, kuinka paljon rahaa olet itse laittanut laskelman aikana säästöön. Siihen kuuluvat laskelman alkusijoitus ja myöhemmin tehdyt kuukausisäästöt.
Säästöjen odotettu tuotto on laskennallinen osa, joka syntyy valitun tuottotavoitteen perusteella. Kun säästetty summa ja laskennallinen tuotto yhdistetään, saadaan säästöjen odotettu kokonaissumma.
Erottelu on hyödyllinen, koska esimerkiksi 100 000 euron loppusumma ei tarkoita 100 000 euron sijoitustuottoa. Merkittävä osa summasta voi olla käyttäjän itse vuosien aikana sijoittamaa rahaa.
Sana odotettu ei myöskään tarkoita taattua tuottoa. S-Pankki kuvaa laskelman suuntaa antavaksi ja muistuttaa, ettei sen perusteella voida ennustaa tai luvata säästöjen tulevaa kehitystä.
Tulos riippuu valitusta tuottotavoitteesta
Tuottotavoite vaikuttaa suoraan laskennalliseen tulokseen. Kun muut lähtötiedot pidetään samoina, korkeampi tuottotavoite kasvattaa laskurin arvioimaa loppusummaa. Jos taas ratkaiset tarvittavaa säästöaikaa, korkeampi tuottotavoite voi lyhentää laskennallista aikaa tavoitesumman saavuttamiseen.
Tätä ei kuitenkaan pidä tulkita niin, että korkeamman tuottotavoitteen voisi valita ilman muita seurauksia. S-Pankki muistuttaa laskurissaan, että tuotto ja riski kulkevat käsi kädessä ja että riski kasvaa tuottotavoitteen noustessa. Pankki käyttää esimerkkinä osakerahastoja, joissa sekä tuotto-odotus että riski ovat korkeampia kuin korkorahastoissa.
Tuottotavoitetta kannattaa siis käsitellä skenaariona. Esimerkiksi 4, 6 ja 8 prosentin laskelmat voivat näyttää, kuinka paljon lopputulos muuttuu oletuksen mukana, mutta mikään niistä ei muutu pelkän laskurin perusteella oikeaksi tai varmasti toteutuvaksi tuotoksi.
Näin käytät S-Pankin laskuria järkevästi
Aloita siitä kysymyksestä, johon oikeasti tarvitset vastauksen
S-Pankin laskurissa kannattaa ensin päättää, mitä haluat selvittää. Työkalu tarjoaa kolme eri laskentatapaa, joten kaikkia lähtötietoja ei tarvitse kokeilla sattumanvaraisesti.
- Jos haluat tietää, kuinka suureksi säästösi voisivat kasvaa, valitse Säästöjen kokonaissumma.
- Jos tiedät jo tavoitesumman mutta et tarvittavaa kuukausisummaa, valitse Kuukausittainen säästösumma.
- Jos tiedät tavoitesumman ja kuukausisäästön mutta et tarvittavaa aikaa, valitse Säästöaika.
Esimerkiksi 100 000 euron tavoitetta varten voit joko selvittää, kuinka suuri kuukausisäästö vaadittaisiin 20 vuoden aikana, tai pitää kuukausisäästön ennalta päätettynä ja laskea, kuinka pitkä aika tavoitteeseen menisi.
Näin laskuria käytetään sen kysymyksen ratkaisemiseen, joka on omassa suunnitelmassasi vielä avoin.
Muuta yhtä oletusta kerrallaan
Kun olet tehnyt ensimmäisen laskelman, älä muuta kaikkia tietoja yhtä aikaa. Muuten on vaikea nähdä, mikä muutos vaikutti lopputulokseen.
Käytännöllinen tapa on edetä näin:
Jos esimerkiksi kuukausisummaa kasvatetaan 150 eurosta 250 euroon, näet suoraan tämän muutoksen vaikutuksen. Sen jälkeen voit palauttaa summan ennalleen ja pidentää säästöaikaa.
Tällainen vertailu kertoo enemmän kuin yksittäinen loppusumma, koska se näyttää, mitkä muuttujat vaikuttavat juuri omaan laskelmaasi eniten.
Testaa useampaa tuottotavoitetta
S-Pankki kannustaa laskurin yhteydessä vertailemaan tuotto-odotuksia erilaisilla kuukausisäästöillä, alkusijoituksilla, säästöajoilla ja tuottotavoitteilla. Samalla pankki muistuttaa riskin kasvavan tuottotavoitteen mukana.
Siksi laskelmaa ei kannata rakentaa vain yhden prosenttiluvun varaan. Voit pitää kaikki muut tiedot samoina ja tehdä esimerkiksi kolme laskelmaa matalammalla, omalla lähtöoletuksellasi ja korkeammalla tuottotavoitteella.
Näin näet, kuinka herkkä loppusumma, tarvittava kuukausisäästö tai arvioitu säästöaika on tuotto-oletukselle.
Vertailun tarkoitus ei ole nimetä yhtä skenaariota todennäköiseksi tai varmaksi. Se auttaa hahmottamaan, kuinka paljon tulevaa koskeva epävarma oletus vaikuttaa laskelman tulokseen.
Mitä S-Pankin laskelmasta jää pois?
Sijoittamiseen liittyvät palkkiot ja veloitukset
S-Pankki kertoo säästölaskurinsa yhteydessä suoraan, että laskuri ei huomioi sijoittamiseen liittyviä palkkioita tai veloituksia.
Tämä on tärkeä rajoitus erityisesti pitkissä laskelmissa. Jos rahastosta peritään vuosittaisia kuluja, ne pienentävät sijoittajalle jäävää nettotuottoa. Samalla kuluihin mennyt raha ei jää kasvattamaan pääomaa myöhempinä vuosina.
Yhtä yleistä kuluprosenttia ei kuitenkaan pidä vähentää kaikista S-Pankin laskelmista. Todelliset kulut riippuvat valitusta rahastosta ja tuotteesta, joten ne kannattaa tarkistaa kyseisen sijoituskohteen avaintiedoista ja muista tuotekohtaisista asiakirjoista.
Jos haluat nähdä, miten esimerkiksi eri vuosikulut muuttavat pitkän aikavälin korkoa korolle -laskelmaa, katso Sijoittamisen kulut ja korkoa korolle.
Inflaatio ja ostovoima
Laskurin näyttämä tuleva kokonaissumma on nimellinen euromäärä. Se ei kerro suoraan, kuinka paljon kyseisellä rahalla pystyy ostamaan säästöajan päättyessä.
Jos hintataso nousee vuosien aikana, tulevaisuuden eurojen ostovoima voi olla nykyistä pienempi. Esimerkiksi 100 000 euron nimellinen tavoitesumma 25 vuoden kuluttua ei välttämättä vastaa ostovoimaltaan 100 000 euroa nykyrahassa.
S-Pankin nykyisessä laskurinäkymässä ei ole erillistä inflaatio-oletuksen syöttökenttää, joten tulosta ei tule tulkita automaattisesti inflaatiokorjatuksi arvoksi.
Pitkää säästösuunnitelmaa varten nimellisen loppusumman rinnalla voi siksi olla hyödyllistä tarkastella myös reaaliarvoa.
S-Pankin laskurin tulosta ei pidä tulkita ennusteeksi
S-Pankki itse kuvaa laskelmaa suuntaa antavaksi
S-Pankki kertoo suoraan, että tuottolaskurin laskelma on suuntaa antava. Sen perusteella ei voida ennustaa tai luvata säästöjen tulevaa kehitystä.
Tämä on tärkein lähtökohta tuloksen tulkinnassa. Jos laskuri näyttää esimerkiksi tietyn tavoitesumman 20 vuoden päähän, summa kertoo vain siitä, mitä valituilla alkusijoituksen, kuukausisäästön, säästöajan ja tuottotavoitteen oletuksilla laskennallisesti tapahtuisi.
Todellinen lopputulos voi poiketa laskelmasta paljonkin. Tuottotavoite ei toteudu markkinoilla tasaisesti tai varmasti, eikä laskurin tarkka euromäärä siksi tarkoita, että sama summa olisi käytettävissä valitun säästöajan lopussa.
Laskuria kannattaa käyttää ennen kaikkea vaihtoehtojen vertailemiseen: miten kuukausisäästön, ajan tai tuottotavoitteen muuttaminen vaikuttaa samaan suunnitelmaan.
Milloin S-Pankin laskuri sopii hyvin ja milloin toinen työkalu auttaa enemmän?
Rahastosäästämisen ja tavoitesumman hahmottamiseen
S-Pankin laskuri sopii erityisen hyvin tilanteeseen, jossa haluat suunnitella rahastosäästämistä tietyn tavoitteen ympärille. Sen hyödyllinen ominaisuus on, että sama työkalu voi ratkaista säästöjen kokonaissumman, tarvittavan kuukausisäästön tai säästöajan.
Jos esimerkiksi tiedät voivasi sijoittaa 200 euroa kuukaudessa, voit arvioida, kuinka suureksi säästöt voisivat kasvaa valitussa ajassa. Jos taas tavoitteena on tietty loppusumma, voit ratkaista tarvittavan kuukausisäästön tai tarkastella, kuinka pitkä säästöaika tavoitteeseen laskennallisesti tarvittaisiin.
Tämä tekee työkalusta käyttökelpoisen myös tilanteessa, jossa lähtökysymys ei ole tavallinen “paljonko säästöni kasvavat?”. Samalla laskuria kannattaa pitää suunnitteluvälineenä, ei rahaston valintatyökaluna. Se ei ratkaise sitä, mikä sijoituskohde vastaa omaa riskinsietokykyä tai muita tavoitteita.
S-Pankki osana muiden korkoa korolle -laskurien vertailua
S-Pankin laskurin käänteiset laskentavaihtoehdot ovat vertailussa olennainen ominaisuus
S-Pankin laskuria vertaillessa kannattaa huomioida, ettei se rajoitu vain tulevan loppusumman laskemiseen. Käyttäjä voi valita ratkaistavaksi myös kuukausittaisen säästösumman tai säästöajan.
Käytännössä tämä tarkoittaa kolmea erilaista lähtökysymystä:
- paljonko säästöjä voisi olla valitun ajan kuluttua
- kuinka paljon pitäisi säästää kuukaudessa tietyn tavoitesumman saavuttamiseksi
- kuinka kauan tavoitesumman saavuttaminen voisi valituilla oletuksilla kestää.
Tämä on vertailussa hyödyllinen ominaisuus, mutta siitä ei seuraa, että laskuri olisi yleisesti muita parempi. Toisessa työkalussa voi puolestaan olla esimerkiksi tarkempi kulujen käsittely, inflaatiokorjaus tai avoimemmin kuvattu laskentamenetelmä.
Siksi laskureita kannattaa arvioida sen mukaan, mihin kysymykseen käyttäjä tarvitsee vastauksen.
S-Pankki, OP, Nordea, Nordnet, Mandatum, Danske Bank ja Seligson kannattaa vertailla ominaisuuksien mukaan
S-Pankin lisäksi suomalaisille käyttäjille on tarjolla OP:n, Nordean, Nordnetin, Mandatumin, Danske Bankin ja Seligsonin erilaisia säästö-, sijoitus- ja tuottolaskureita. Niiden käyttötarkoitus voi näyttää ensi silmäyksellä samalta, mutta syötettävissä tiedoissa, tulosten esitystavassa ja laskennan rajauksissa on eroja. Vertailun vuoksi voit lukea myös oppaamme OP:n korkoa korolle -laskurista.
Vertailussa kannattaa tarkistaa esimerkiksi, voiko työkalulla ratkaista vain loppusumman vai myös tarvittavan kuukausisäästön tai ajan, näkyvätkö omat sijoitukset ja laskennallinen tuotto erikseen, huomioidaanko kulut tai inflaatio ja kerrotaanko laskennan rajoitukset selkeästi.
Täyttä pankki- ja palvelukohtaista vertailua ei ole tarpeen toistaa tällä sivulla. Ajantasaiset ominaisuudet, syötteet, tulokset ja rajaukset on selkeämpää koota yhdelle vertailusivulle.
Yhteenveto
S-Pankin korkoa korolle -laskuri on hyödyllinen erityisesti silloin, kun säästösuunnitelmassa on jokin avoin kysymys. Samalla työkalulla voi arvioida tulevaa kokonaissummaa, tarvittavaa kuukausisäästöä tai säästöaikaa. Tämä tekee siitä käytännöllisen tavoitepohjaiseen rahastosäästämisen suunnitteluun.
Tuloksia kannattaa silti käsitellä laskennallisina skenaarioina. Tuottotavoite ei ole lupaus tulevasta tuotosta, ja todelliseen lopputulokseen vaikuttavat myös esimerkiksi markkinoiden kehitys, sijoituskohteen kulut, verotus ja inflaatio.
Aloita siis siitä, mitä haluat selvittää, ja muuta sen jälkeen yhtä oletusta kerrallaan. Jos haluat nähdä samassa laskelmassa myös vuosikulujen ja inflaation vaikutuksen, jatka Korkoa korolle -laskuri -työkaluun.
Usein kysyttyä S-Pankin korkoa korolle -laskurista
Tarvitseeko S-Pankin laskurin käyttämiseen kirjautua?
Ei laskurin kokeilemista varten. S-Pankin korkoa korolle -laskuri on julkisella verkkosivulla. Varsinaisen rahastosäästämisen aloittaminen on eri asia: S-Pankki ohjaa sen tekemiseen S-mobiilissa tai verkkopankissa.
Voiko S-Pankin laskurilla selvittää tarvittavan kuukausisäästön?
Kyllä. Valitsemalla ratkaistavaksi kuukausittaisen säästösumman annat laskurille alkusijoituksen, tavoitellun kokonaissumman, säästöajan ja tuottotavoitteen. Laskuri arvioi niiden perusteella tarvittavan kuukausisäästön.
Onko laskurin tuottotavoite sama kuin rahaston historiallinen tuotto?
Ei. Tuottotavoite on tulevaa laskelmaa varten valittu oletus. Historiallinen tuotto puolestaan kertoo jo toteutuneesta kehityksestä. Aiempi kehitys ei takaa tulevaa tuottoa, joten laskurissa kannattaa kokeilla useampaa tuottoskenaariota yhden prosenttiluvun sijaan.
Miksi laskurin tulos voi poiketa todellisen rahastosijoituksen arvosta?
Todellinen rahasto ei tuota tasaisesti valitun tuottotavoitteen mukaisesti. Lisäksi lopputulokseen voivat vaikuttaa rahaston kulut, markkinoiden vaihtelu, sijoitusten todelliset ajankohdat, verotus ja inflaatio. Laskuri on siksi suunnittelutyökalu, ei tulevan sijoitusarvon tarkka ennuste.
Kuinka pienellä summalla S-Pankissa voi aloittaa kuukausisäästämisen rahastoon?
S-Pankin nykyisen asiakasohjeen mukaan kuukausisäästämisen voi aloittaa jo 10 eurolla kuukaudessa. Laskurissa käytettävän kuukausisummaa kannattaa silti valita oman talouden ja säästötavoitteen perusteella.
Tiedätkö tavoitesumman? Laske tarvittava kuukausisäästö
Käänteinen laskuri kertoo, paljonko sinun pitää säästää kuukaudessa tai kuinka kauan tavoitteen saavuttaminen kestää valituilla oletuksilla.
Tarvittava kuukausisäästö
- Omat sijoitukset yhteensä
- 0 €
- Laskennallinen tuotto
- 0 €
- Tavoitesumma
- 0 €