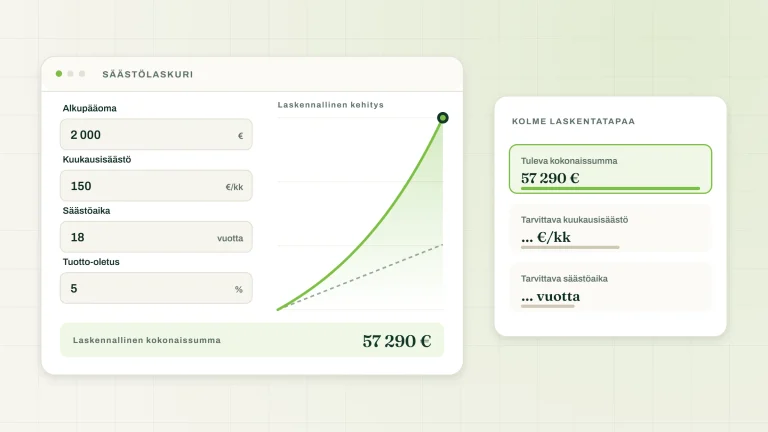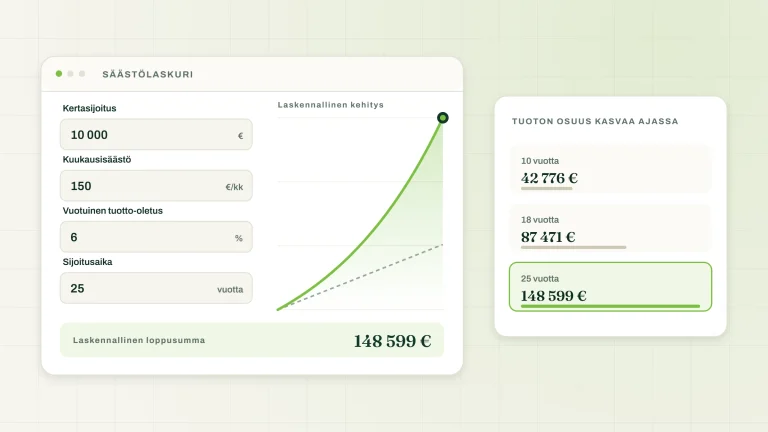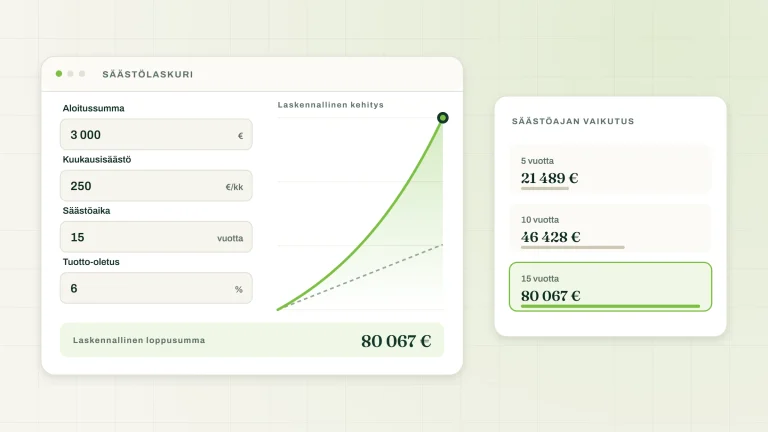
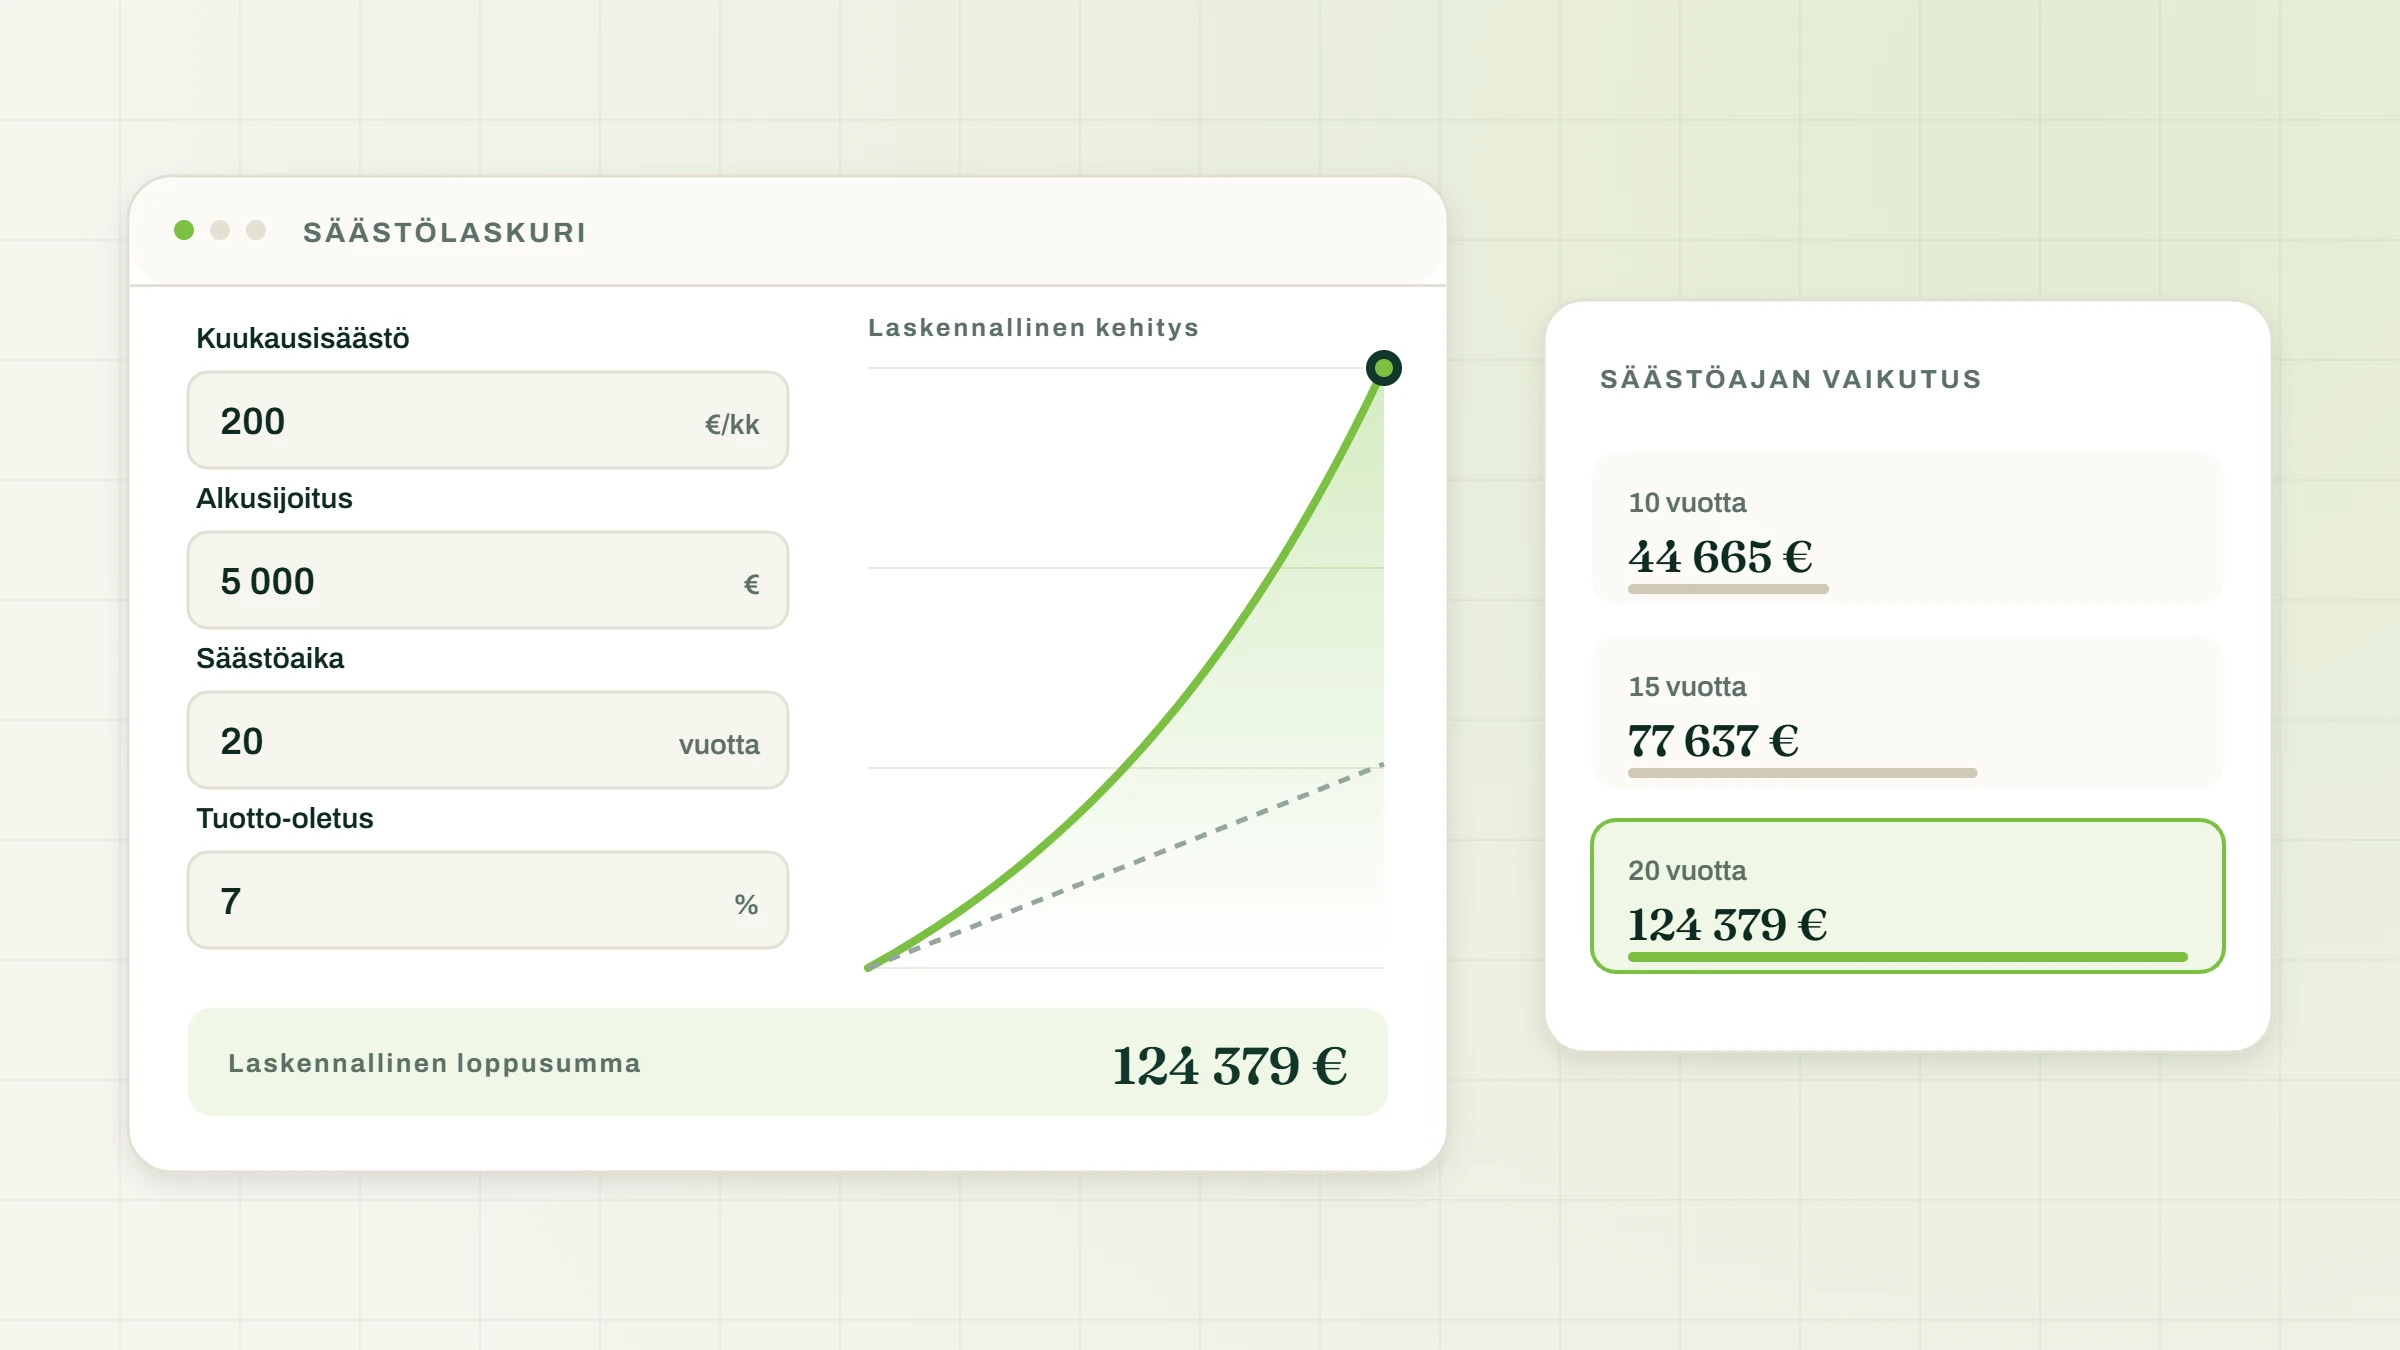
Korkoa korolle laskuri OP – käyttö ja tulkinta
Korkoa korolle laskuri OP -haulla etsitään yleensä OP:n omaa säästölaskuria tai tietoa siitä, miten työkalua käytetään. OP:n virallisella sivulla työkalu on nimetty korkoa korolle -laskuriksi, ja OP kuvaa sitä säästölaskurina, jolla voi hahmottaa erityisesti rahastojen kuukausisäästämistä.
Tässä riippumattomassa oppaassa käydään läpi, mitä OP:n laskuriin syötetään, miten sen antamaa arviota kannattaa tulkita ja mitä asioita tuloksen rinnalla on hyvä huomioida. Tarkoitus ei ole toistaa yleistä korkoa korolle -laskuria, vaan auttaa ymmärtämään juuri OP:n työkalun käyttötarkoitusta ja rajoja.
Tuotto-oletusta ei kannata tulkita lupaukseksi tulevasta arvosta. OP muistuttaa omassa materiaalissaan, että sijoitusten arvo voi sekä nousta että laskea, sijoitettua pääomaa voi menettää ja tulevia tuottoja ei voida päätellä aiemmasta kehityksestä. Laskuri toimii siksi parhaiten vaihtoehtoisten säästöskenaarioiden hahmottamiseen, ei tulevan sijoitustuloksen ennustamiseen.
| Tavoite | Sopiva työkalu |
|---|---|
| Hahmottaa rahaston kuukausisäästämistä | OP:n korkoa korolle -laskuri |
| Verrata kuukausisummaa, sijoitusaikaa ja tuotto-oletusta | OP:n korkoa korolle -laskuri |
| Tarkastella myös kulujen vaikutusta | Korkoa korolle -laskuri |
| Tarkastella tulevan summan ostovoimaa | Korkoa korolle -laskuri |
| Verrata OP:n ja muiden palveluiden laskureita | Korkoa korolle -laskurien vertailu |
Laske oma skenaariosi tällä sivustolla
Riippumaton laskuri, jossa voit ottaa huomioon myös vuosikulut ja inflaation.
Arvio sijoitusajan lopussa
josta kertynyttä tuottoa 0 €
- Sijoitettu pääoma
- 0 €
- Tuoton osuus loppuarvosta
- 0 %
- Ostovoima nykyrahassa
- 0 €
Kehitys vuosittain
Loppuarvo Sijoitettu pääoma
Näytä vuosi vuodelta -taulukko
| Vuosi | Sijoitettu | Tuotto | Arvo | Ostovoima |
|---|
OP:n korkoa korolle -laskuri – mitä sillä voi laskea?
OP:n virallisella sivulla työkalu on nimetty korkoa korolle -laskuriksi, ja sitä kuvataan myös säästölaskurina. Sen avulla voi hahmottaa erityisesti rahastojen kuukausisäästämistä muuttamalla kuukausisummaa, alkusijoitusta, säästöaikaa ja tavoiteltua vuosituottoa.
OP:n oma laskuri löytyy tästä: OP:n korkoa korolle -laskuri
Tämä sivu ei ole OP:n palvelu eikä osa OP Pohjolaa. Kyseessä on riippumaton käyttö- ja tulkintaopas, jonka tarkoitus on auttaa ymmärtämään, mitä OP:n laskurin eri kentät tarkoittavat ja miten sen antamaa arviota kannattaa lukea.
Mitä tietoja OP:n laskuriin syötetään?
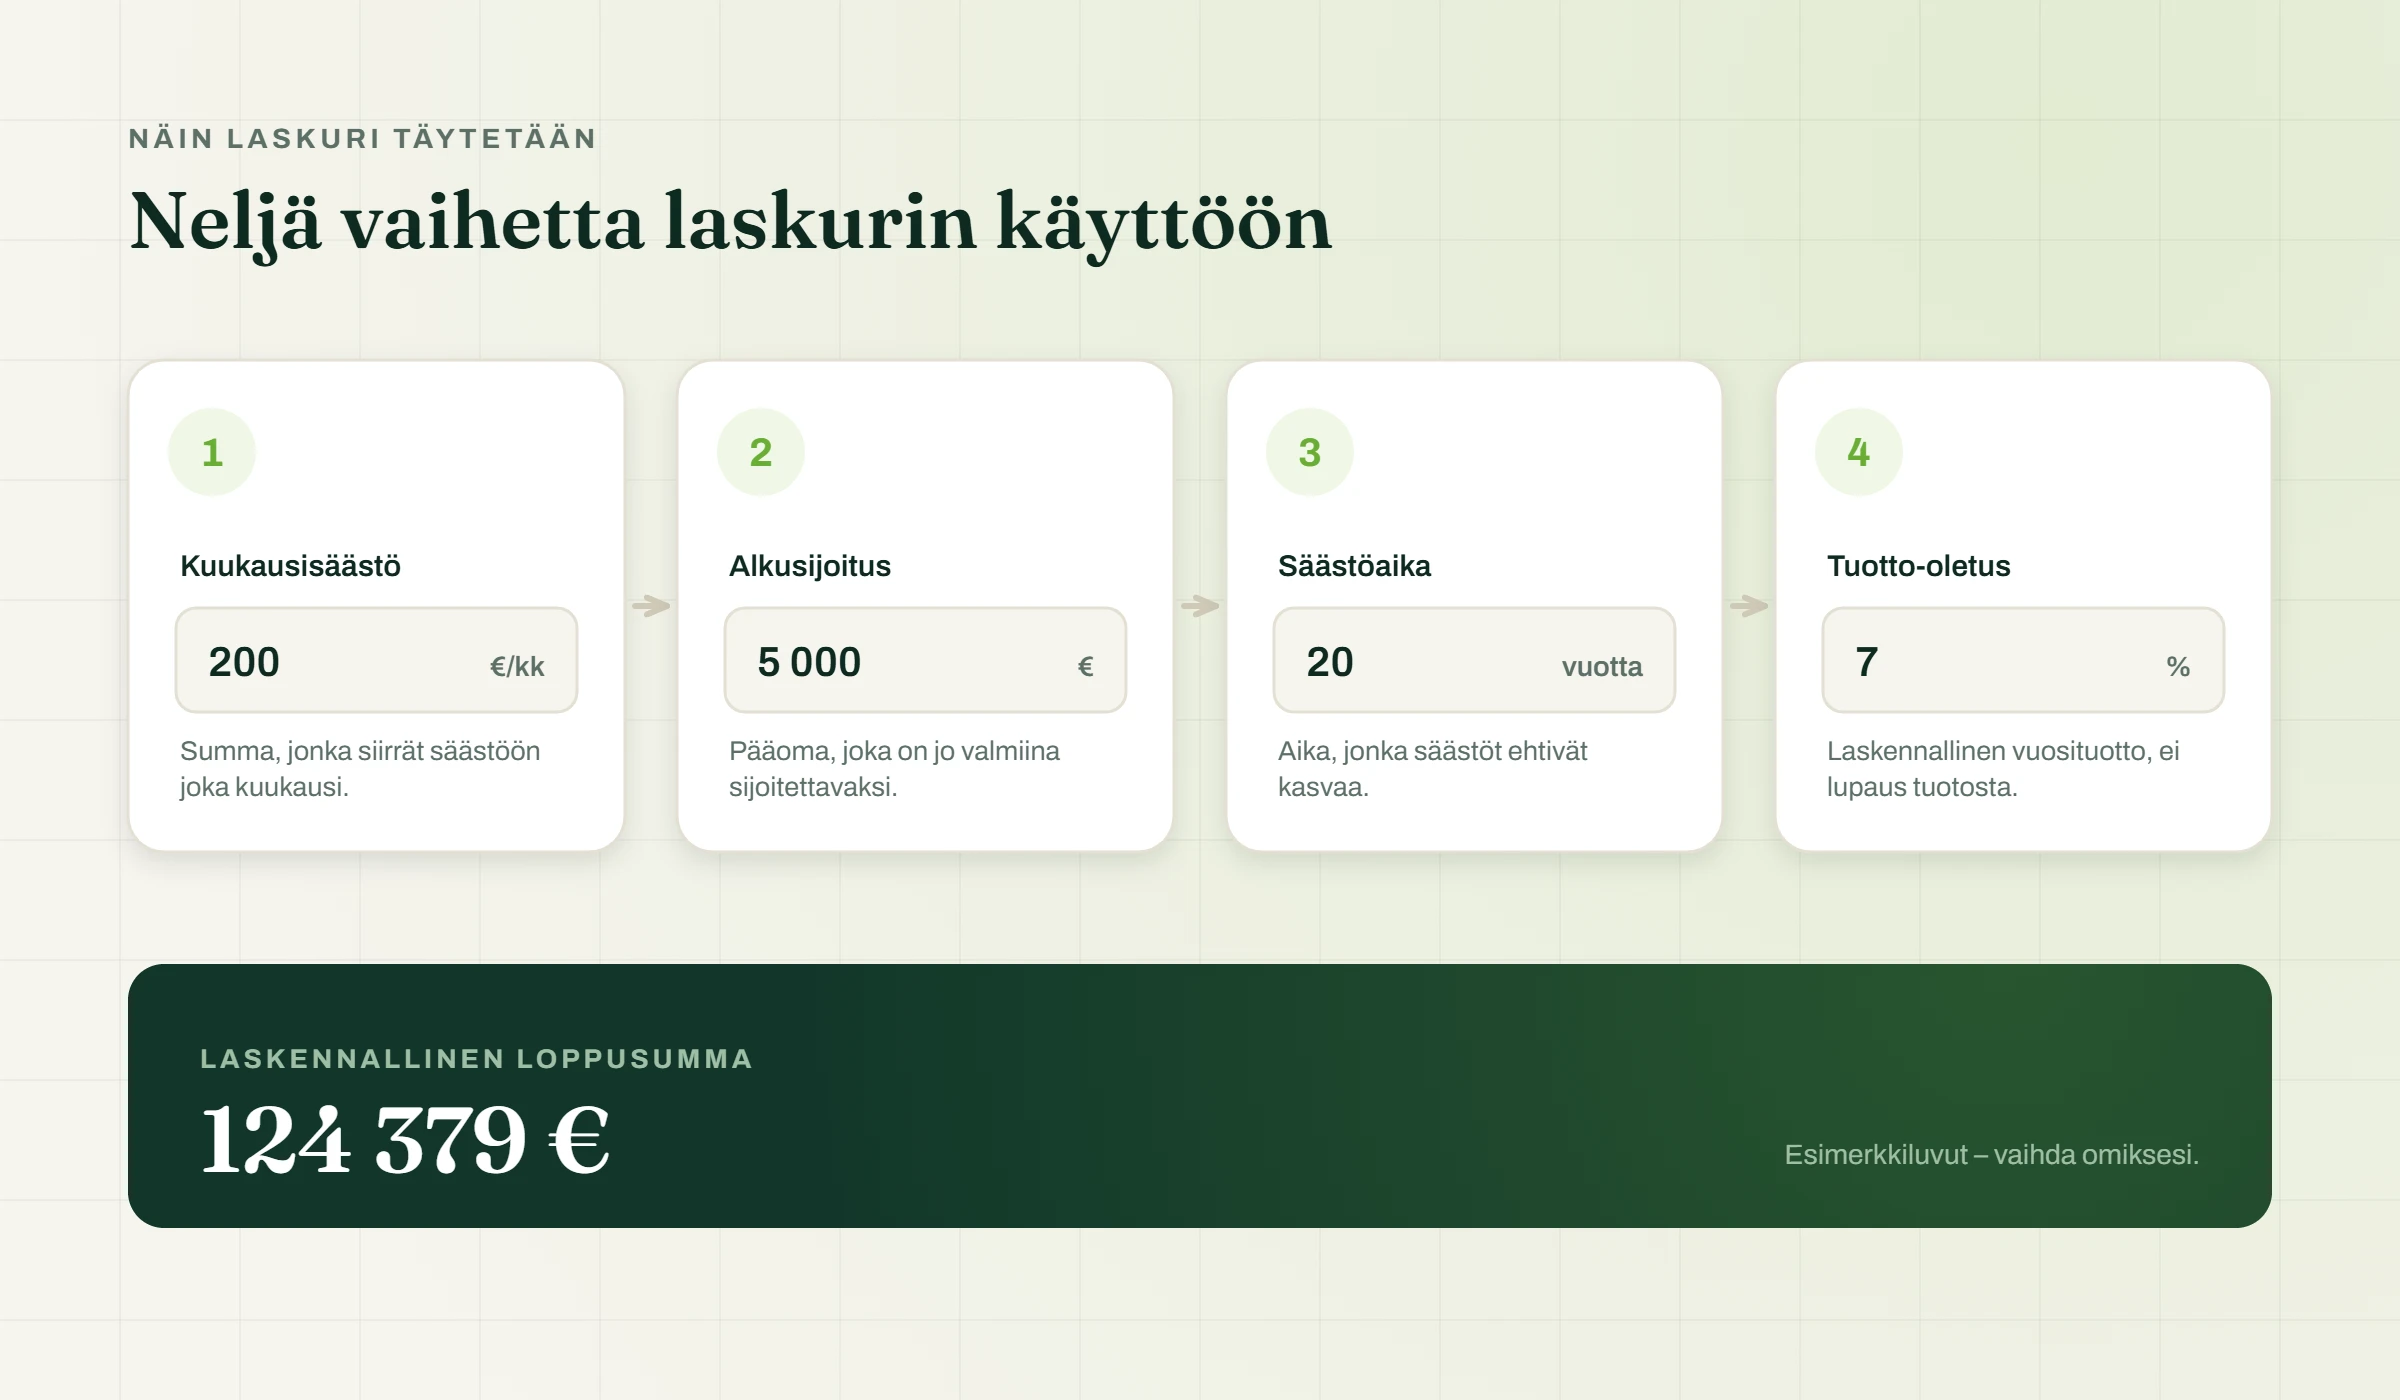
OP:n laskurissa käytetään tällä hetkellä neljää keskeistä lähtötietoa: kuukausisäästöä, alkusijoitusta, säästöaikaa ja tavoiteltua vuosituottoa. OP:n sivulla kuukausisäästön ja alkusijoituksen vaihteluväli on 0–100 000 euroa, säästöaika 5–50 vuotta ja tuotto-oletus 0–10 prosenttia vuodessa.
Kuukausisäästö tarkoittaa summaa, jonka suunnittelet sijoittavasi säännöllisesti joka kuukausi. Mitä suurempi kuukausisummaa käytät, sitä enemmän omaa pääomaa kertyy laskennan aikana.
Alkusijoitus on summa, joka sijoitetaan heti laskelman alussa. Sen voi ajatella lähtöpääomana, joka saa koko valitun säästöajan käyttöönsä.
Säästöaika kertoo, kuinka pitkälle laskelma tehdään. Pitkä sijoitusaika kasvattaa korkoa korolle -vaikutuksen merkitystä, koska aikaisemmin kertynyt tuotto ehtii olla mukana laskennassa pidempään.
Tavoiteltu vuosituotto on laskennassa käytettävä tuotto-oletus. Se ei tarkoita varmaa vuosituottoa eikä sitä, että sijoitus kehittyisi joka vuosi samalla prosentilla.
Jos haluat tehdä vastaavan laskelman niin, että voit tarkastella lisäksi esimerkiksi kulujen tai inflaation vaikutusta, käytä Korkoa korolle -laskuri.
Mitä OP:n laskurin tuloksesta kannattaa katsoa?
OP:n laskurin tärkein hyöty on eri säästöskenaarioiden vertaileminen. Sen avulla voi nähdä, miten kuukausisäästön, alkusijoituksen, säästöajan ja valitun tuotto-oletuksen muuttaminen vaikuttaa arvioituun lopputulokseen. OP itse kuvaa työkalua keinoksi tarkastella sitä, kuinka sijoitusaika, tuotto ja säästösummat vaikuttavat säästöjen määrään.
Tulosta kannattaa siis lukea ennen kaikkea vastauksena kysymykseen: mitä tapahtuisi, jos nämä valitsemani oletukset toteutuisivat?
Loppusummaa ei pidä tulkita tulevan sijoituksen varmaksi arvoksi. OP muistuttaa omassa riskitiedossaan, että sijoitusten arvo voi nousta tai laskea, sijoittaja voi menettää pääomaa osittain tai kokonaan eikä tulevia tuottoja voida päätellä aiemmasta tuloksesta.
Näin käytät OP korkoa korolle -laskuria
1. Syötä kuukausisäästö
Aloita summasta, jonka pystyisit realistisesti sijoittamaan joka kuukausi. OP:n laskuri sallii tällä hetkellä kuukausisäästölle 0–100 000 euron arvon.
Kuukausisummaa ei kannata valita sen perusteella, mikä tuottaa laskurissa näyttävimmän loppusumman. Sen pitäisi kuvata omaa säästösuunnitelmaa mahdollisimman realistisesti.
Kuukausisäästö vaikuttaa tulokseen kahdella tavalla. Ensinnäkin jokainen uusi erä kasvattaa itse sijoittamaasi pääomaa. Toiseksi aikaisemmin sijoitetut kuukausierät ehtivät olla sijoitettuna pidempään ja voivat siten saada enemmän aikaa kerryttää mahdollista tuottoa.
2. Lisää mahdollinen alkusijoitus
Alkusijoitus tarkoittaa rahaa, jonka sijoitat heti laskelman alussa. Se eroaa kuukausisäästöstä siinä, että koko summa on mukana sijoituksessa heti ensimmäisestä hetkestä lähtien.
Jos sinulla on esimerkiksi 5 000 euroa sijoitettavaksi nyt ja aiot lisäksi sijoittaa 150 euroa kuukaudessa, nämä merkitään laskuriin eri kenttiin.
Suuri alkupääoma ei kuitenkaan ole laskurin käytön edellytys. Jos aloitat käytännössä kuukausisäästämisellä, alkusijoituksen voi asettaa nollaan ja tarkastella, miten säännölliset sijoitukset voisivat kehittyä valitulla aikavälillä.
3. Valitse säästöaika
OP:n laskurissa säästöajaksi voi tällä hetkellä valita 5–50 vuotta.
Sijoitusajan muuttaminen vaikuttaa tulokseen enemmän kuin pelkkä lisävuosien määrä antaa ymmärtää. Kun tuotto jätetään sijoitukseen, myös aikaisemmin kertynyt tuotto voi olla mukana kasvattamassa seuraavien vuosien pääomaa.
Hyödyllinen tapa käyttää laskuria on kokeilla samaa kuukausisummaa esimerkiksi 10, 20 ja 30 vuoden säästöajoilla. Näin näet ajan vaikutuksen ilman, että muutat samalla muita oletuksia.
Lue lisää: Korkoa korolle – mitä se tarkoittaa?
4. Valitse tuotto-oletus harkiten
OP:n laskurissa tavoiteltava vuosituotto voidaan tällä hetkellä asettaa 0–10 prosenttiin. Tuottoprosenttia ei kuitenkaan pidä valita sillä ajatuksella, että sijoitus tuottaisi varmasti kyseisen määrän joka vuosi.
Parempi tapa on tehdä useampi laskelma. Voit esimerkiksi pitää kuukausisäästön, alkusijoituksen ja säästöajan samoina ja muuttaa vain tuotto-oletusta. Näin näet, kuinka paljon loppusumma riippuu tästä yhdestä oletuksesta.
Yhtä kaikille sopivaa tuottoprosenttia ei ole. Mielekäs oletus riippuu muun muassa sijoituskohteesta, riskistä ja sijoitusajasta. Historiallinen tuotto voi antaa taustatietoa, mutta se ei takaa samanlaista kehitystä tulevaisuudessa.
Lue lisää: Tuotto-odotus sijoittamisessa
Miten OP:n laskurin tulosta kannattaa tulkita?
Suuri loppusumma ei ole varma tuleva arvo
Korkoa korolle -laskurissa pitkä sijoitusaika ja korkea tuotto-oletus voivat tuottaa suuren laskennallisen loppusumman. Se kertoo matemaattisesta skenaariosta, ei siitä, paljonko tietty sijoitus tulee varmasti olemaan arvoltaan tulevaisuudessa.
Todelliset rahasto- ja markkinatuotot eivät kehity tasaisesti. Välillä sijoituksen arvo voi nousta ja välillä laskea. Keskimääräinen pitkän aikavälin tuotto voi myös jäädä laskurissa käytettyä oletusta pienemmäksi.
OP kertoo omassa sijoitusmateriaalissaan, että sijoittamiseen liittyy aina riskejä, sijoituksen arvo voi nousta tai laskea ja sijoitetun pääoman voi menettää osittain tai kokonaan. Tulevaa tuottoa ei myöskään voida päätellä aikaisemmasta tuloksesta.
Siksi esimerkiksi laskurin näyttämä 100 000 euron tuleva arvo kannattaa tulkita muodossa “näillä oletuksilla laskettu arvio”, ei tavoitteena, jonka toteutuminen olisi varmaa.
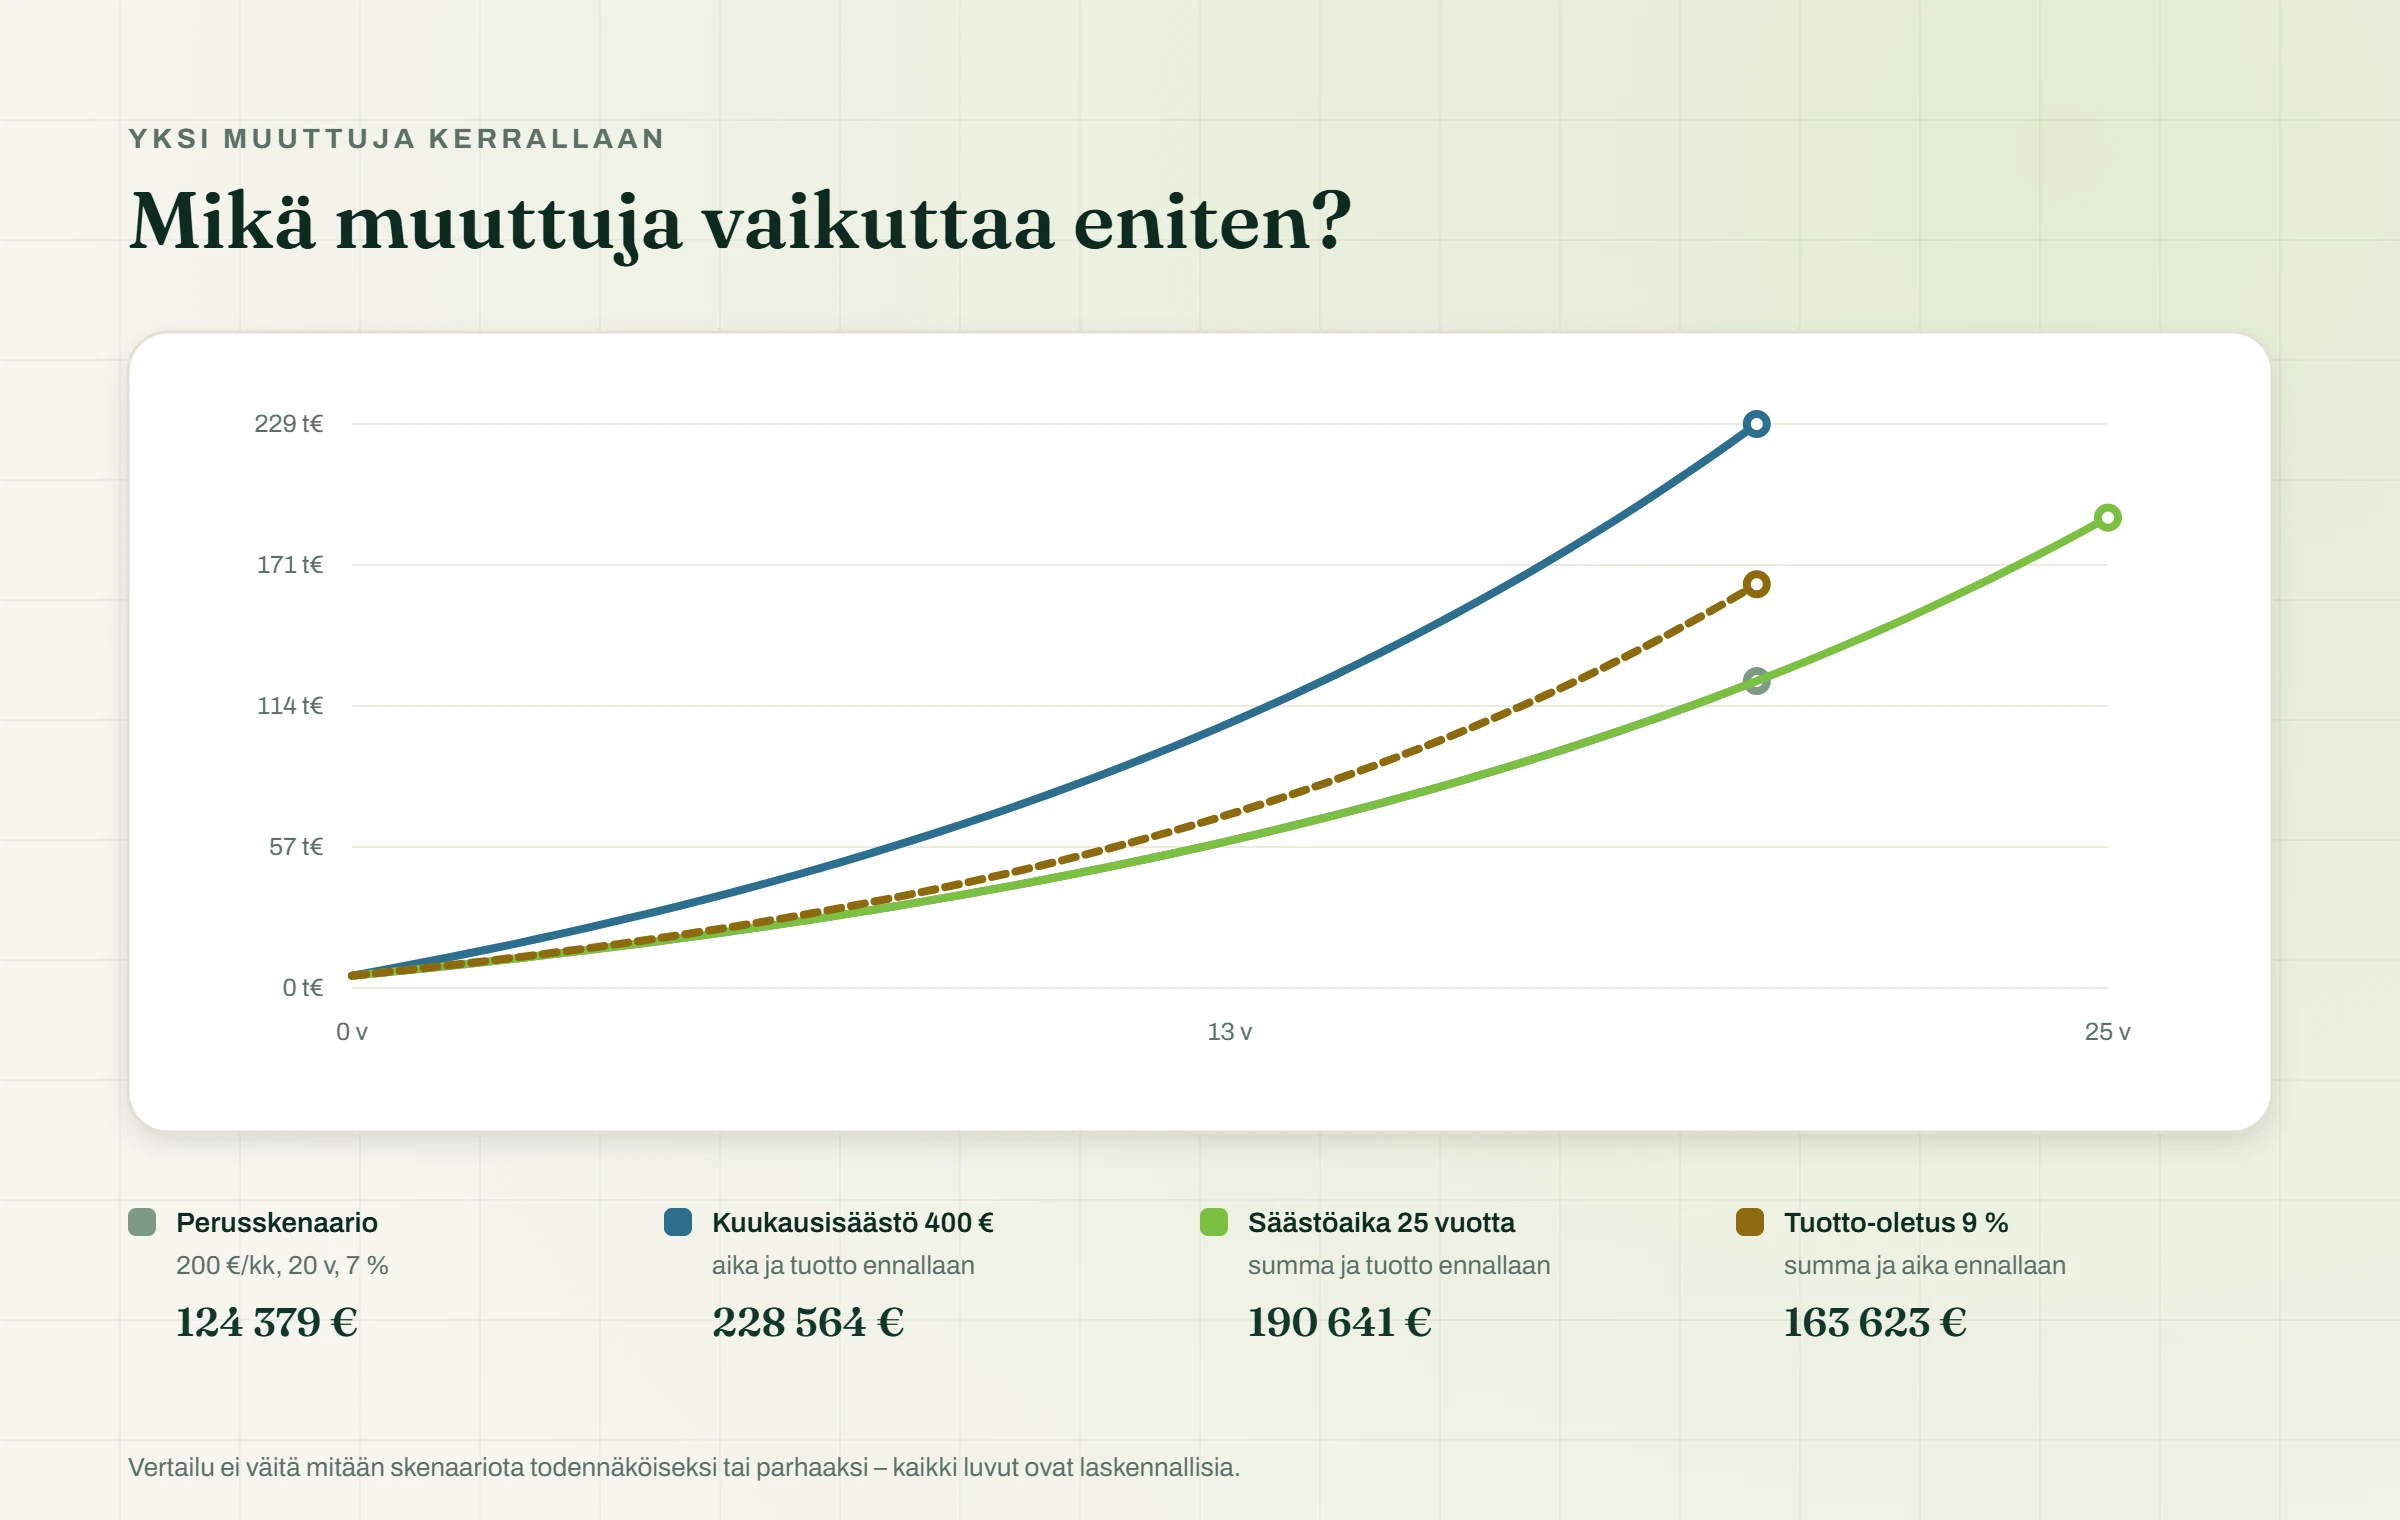
Testaa ajan, säästösumman ja tuotto-oletuksen vaikutusta erikseen
OP korkoa korolle -laskurista saa enemmän hyötyä, kun kaikkia kenttiä ei muuteta yhtä aikaa. Testaa ensin yhtä muuttujaa kerrallaan:
- pidä säästöaika ja tuotto-oletus samoina ja muuta kuukausisummaa
- palauta kuukausisummaa ennalleen ja muuta vain säästöaikaa
- pidä muut tiedot samoina ja kokeile lopuksi eri tuotto-oletuksia.
Näin pystyt erottamaan, mistä loppusumman muutos syntyy.
Esimerkiksi voit tehdä kolme rinnakkaista laskelmaa samalla alkusijoituksella:
| Vertailu | Muutettava tieto | Mitä vertailu näyttää |
|---|---|---|
| Skenaario 1 | Kuukausisäästö | Kuinka säästösumman muuttaminen vaikuttaa tulokseen |
| Skenaario 2 | Säästöaika | Kuinka lisävuodet muuttavat laskennallista kasvua |
| Skenaario 3 | Tuotto-oletus | Kuinka herkkä lopputulos on valitulle tuottoprosentille |
Tällainen vertailu on yleensä hyödyllisempi kuin yhden suuren loppusumman tarkasteleminen. Se näyttää, mikä tekijä vaikuttaa juuri sinun laskelmassasi eniten ja kuinka paljon tulos muuttuu, kun yhtä oletusta säädetään.
Mitä OP:n laskurin ulkopuolelle kannattaa vielä huomioida?
Sijoittamisen kulut voivat pienentää pitkän aikavälin tuottoa
OP:n korkoa korolle -laskuri auttaa hahmottamaan säästösumman, sijoitusajan ja tuotto-oletuksen yhteisvaikutusta, mutta varsinaista sijoituspäätöstä varten on tärkeää tarkistaa myös valitun rahaston tai muun sijoitustuotteen kulut.
Rahastojen kulut eivät ole kaikissa tuotteissa samoja. Siksi yhden yleisen kuluprosentin käyttäminen kaikille OP:n rahastoille voisi antaa väärän kuvan todellisesta nettotuotosta. Tarkista ainakin tuotteen jatkuvat kulut ja mahdolliset muut palkkiot sen omista asiakirjoista ja hinnastosta.
OP ohjaa sijoittajaa tutustumaan ennen sijoituspäätöstä rahaston avaintietoasiakirjaan, rahastoesitteeseen ja sääntöihin. Avaintietoasiakirjasta löytyvät muun muassa keskeiset tiedot tuotteen riskeistä ja kuluista.
Kulujen merkitys korostuu pitkällä sijoitusajalla: kuluihin menetetty raha ei myöskään jää kasvattamaan pääomaa tulevina vuosina.
Lue lisää: Sijoittamisen kulut ja korkoa korolle
Inflaatio vaikuttaa tulevan summan ostovoimaan
Laskurin näyttämä tuleva euromäärä on nimellinen arvo. Se ei kerro suoraan, kuinka paljon kyseisellä summalla voi ostaa esimerkiksi 20 tai 30 vuoden kuluttua.
Jos hintataso nousee ajan mittaan, rahan ostovoima heikkenee. Siksi esimerkiksi 100 000 euroa tulevaisuudessa ei välttämättä vastaa ostovoimaltaan 100 000 euroa nykyhetkellä.
Pitkää säästösuunnitelmaa arvioitaessa nimellisen loppusumman rinnalle voi olla hyödyllistä laskea myös inflaatiokorjattu eli reaalinen arvo. Näin saat paremman käsityksen siitä, mitä tuleva summa voisi vastata tämän päivän rahassa.
Verotus riippuu sijoittajan tilanteesta ja sijoitusmuodosta
OP:n laskurin tuloksesta ei kannata automaattisesti vähentää esimerkiksi yhtä kiinteää pääomatuloveroprosenttia. Sijoituksen verovaikutus riippuu siitä, millaisesta tuotosta ja sijoitusmuodosta on kyse sekä siitä, milloin verotus realisoituu.
Myös OP toteaa omassa materiaalissaan, että mahdolliseen tulevaan tulokseen vaikuttaa verotus ja että sen vaikutus riippuu sijoittajan henkilökohtaisesta tilanteesta. Verosäännöt voivat lisäksi muuttua sijoitusajan aikana.
Siksi korkoa korolle -laskelman ja todellisen verojen jälkeisen lopputuloksen välillä voi olla eroa. Verotuksen vaikutus kannattaa arvioida erikseen ajantasaisten sääntöjen ja oman sijoitusmuodon perusteella.
Milloin OP:n laskuri sopii hyvin ja milloin tarvitset toisenlaisen laskelman?
OP:n laskuri sopii rahastojen kuukausisäästämisen hahmottamiseen
OP esittelee korkoa korolle -laskurinsa nimenomaan säästämisen ja rahastojen kuukausisäästämisen yhteydessä. Työkalun tarkoitus on auttaa hahmottamaan, miten säästösumma, sijoitusaika ja tuotto-oletus vaikuttavat säästöjen mahdolliseen kehitykseen.
Hyvä tapa käyttää laskuria on pitää osa muuttujista samoina ja muuttaa yhtä kerrallaan. Voit esimerkiksi tarkastella:
- mitä tapahtuu, jos kuukausisäästö kasvaa 100 eurosta 200 euroon
- kuinka paljon 10 vuotta pidempi säästöaika muuttaa tulosta
- miten eri tuotto-oletukset vaikuttavat samaan säästösuunnitelmaan.
Näin OP:n laskuri toimii erityisesti suunnittelun ja eri vaihtoehtojen hahmottamisen apuna, ei tulevan sijoitusarvon tarkkana ennusteena.
Kulut ja inflaatio huomioivaan laskelmaan tarvitaan laajempi laskuri
Jos haluat tarkastella myös sijoittamisen kulujen tai inflaation vaikutusta, tarvitset laskelman, jossa nämä oletukset voidaan syöttää erikseen.
Laajempi korkoa korolle -laskuri voi esimerkiksi näyttää rinnakkain:
- sijoituksen nimellisen loppuarvon
- itse sijoitetun pääoman
- kertyneen tuoton
- arvioidun kulujen vaikutuksen
- inflaatiokorjatun arvon.
Kyse ei ole siitä, että toinen laskuri olisi yleisesti toista parempi. Työkalut palvelevat eri tarpeita. OP:n laskuri soveltuu hyvin kuukausisäästämisen perusskenaarioiden hahmottamiseen, kun taas laajempi laskuri voi auttaa tarkastelemaan useampia pitkän aikavälin oletuksia samalla kertaa.
Tietystä tavoitesummasta taaksepäin laskemiseen käytä säästötavoitelaskuria
Tavallinen korkoa korolle -laskuri lähtee yleensä siitä, kuinka paljon sijoitat nyt ja kuukausittain, ja laskee näiden perusteella tulevan arvon.
Jos kysymys on sen sijaan esimerkiksi “paljonko minun pitää säästää kuukaudessa saadakseni 100 000 euroa 20 vuodessa?”, laskenta täytyy tehdä toiseen suuntaan.
Säästötavoitelaskurissa määrität ensin tavoitesumman, sijoitusajan ja tuotto-oletuksen. Työkalu ratkaisee niiden perusteella tarvittavan kuukausisäästön. Tämä on käytännöllisempi tapa suunnitella säästämistä silloin, kun lopullinen tavoite on jo tiedossa.
OP:n laskuri osana muiden korkoa korolle -laskureiden vertailua
Laskureiden tulokset voivat erota samoillakin lähtötiedoilla
Kaksi korkoa korolle -laskuria ei välttämättä anna täsmälleen samaa tulosta, vaikka alkupääoma, kuukausisäästö, sijoitusaika ja vuosituotto näyttäisivät samoilta.
Erot voivat syntyä esimerkiksi siitä:
- lisätäänkö kuukausisäästö kuukauden alussa vai lopussa
- miten vuosituotto muutetaan kuukausitasolle
- kuinka usein tuotto lasketaan pääomalle
- huomioidaanko kulut
- miten laskennan välituloksia pyöristetään.
Siksi pelkän loppusumman vertaaminen ei aina riitä. Hyvässä laskurissa on mahdollista selvittää myös, millä oletuksilla tulos on muodostettu.
OP, Nordea, Nordnet, Mandatum, Danske Bank ja Seligson kannattaa vertailla käyttötarkoituksen mukaan
Suomalaiselle säästäjälle on tarjolla erilaisia sijoitus-, säästö- ja korkoa korolle -työkaluja. Nordea ja Danske Bank tarjoavat omat säästölaskurinsa, Mandatumilla on korkoa korolle -laskuri ja Seligsonilla muun muassa tuottolaskuri, jossa voidaan huomioida myös sijoittamisen kustannuksiin liittyviä oletuksia. Vertailun vuoksi voit lukea myös oppaamme Nordean korkoa korolle -laskurista.
Palveluja ei kannata arvioida vain sen perusteella, mikä näyttää suurimman loppusumman. Tärkeämpää on selvittää, vastaako työkalu juuri omaa kysymystäsi: haluatko arvioida kuukausisäästämistä, kertasijoitusta, sijoituskuluja, tavoitesummaa vai ostovoimaa.
Myös työkalujen ominaisuudet ja saatavuus voivat muuttua. Siksi esimerkiksi OP:n, Nordean, Nordnetin, Mandatumin, Danske Bankin ja Seligsonin ajantasaiset laskurit ja niiden laskentaperusteet kannattaa tarkistaa keskitetystä vertailusta eikä olettaa, että kaikkien työkalut toimivat samalla tavalla.
Yhteenveto
OP:n korkoa korolle -laskuri sopii erityisesti rahastojen kuukausisäästämisen ja pitkän säästöajan vaikutuksen hahmottamiseen. Sen hyöty ei kuitenkaan ole yhden tarkan loppusumman ennustaminen, vaan sen näkeminen, miten kuukausisäästö, alkusijoitus, säästöaika ja tuotto-oletus muuttavat laskelmaa.
Tulosta kannattaa tarkastella skenaariona. Todelliseen lopputulokseen voivat vaikuttaa lisäksi sijoituskulut, inflaatio, verotus ja markkinoiden kehitys, eikä tulevaa sijoitustuottoa voida tietää etukäteen.
Käytännössä paras tapa käyttää OP:n laskuria on muuttaa yhtä oletusta kerrallaan ja verrata tuloksia. Jos tarvitset laskelman, jossa huomioidaan myös kulut tai inflaatio, käytä laajempaa Korkoa korolle -laskuria. Jos taas tiedät tavoitesumman ja haluat ratkaista tarvittavan kuukausisäästön, tarvitset käänteisen säästötavoitelaskurin, joka laskee tarvittavan kuukausisäästön tavoitteesta taaksepäin.
Usein kysyttyä OP:n korkoa korolle -laskurista
Voiko OP:n korkoa korolle -laskuria käyttää ilman alkusijoitusta?
Kyllä. Laskelmassa alkusijoitus voi olla 0 euroa, jolloin voit tarkastella pelkän kuukausisäästämisen kehitystä. Tämä sopii tilanteeseen, jossa sijoittaminen aloitetaan vähitellen palkasta tehtävillä säännöllisillä sijoituksilla.
Voiko OP:n laskurilla tarkastella pelkkää kertasijoitusta?
Kyllä, jos kuukausisäästö asetetaan nollaan ja laskelmaan syötetään vain alkusijoitus, säästöaika ja tuotto-oletus. Tällöin laskelma havainnollistaa alkuperäisen pääoman mahdollista kehitystä ilman uusia kuukausittaisia sijoituksia.
Miksi OP:n laskuri ei joskus näy sivulla?
OP:n nykyinen korkoa korolle -laskuri toimii JavaScriptillä. OP:n sivu ilmoittaa, että sovelluksen käyttämiseen JavaScriptin täytyy olla käytössä. Jos laskuriosa ei lataudu, selaimen JavaScript-asetus, sisältöesto tai muu selainlaajennus voi siksi olla yksi tarkistettava asia.
Onko laskurin näyttämä tuotto varma?
Ei. Laskurin tuottoprosentti on laskentaoletus. OP muistuttaa, että sijoitusten arvo voi nousta ja laskea, sijoitetun pääoman voi menettää osittain tai kokonaan eikä tulevaa tuottoa voida päätellä aiemmasta tuloksesta.
Kannattaako OP:n laskurin tuloksesta vähentää suoraan pääomatulovero?
Ei yleisesti. Verovaikutus riippuu sijoitusmuodosta, tuoton tyypistä, verotuksen ajankohdasta ja sijoittajan tilanteesta. Myös OP toteaa, että verotus voi vaikuttaa tulevaan tulokseen ja että vaikutus riippuu sijoittajan henkilökohtaisesta tilanteesta.
Tiedätkö tavoitesumman? Laske tarvittava kuukausisäästö
Käänteinen laskuri kertoo, paljonko sinun pitää säästää kuukaudessa tai kuinka kauan tavoitteen saavuttaminen kestää valituilla oletuksilla.
Tarvittava kuukausisäästö
- Omat sijoitukset yhteensä
- 0 €
- Laskennallinen tuotto
- 0 €
- Tavoitesumma
- 0 €