Korkoa korolle laskuri Nordnet – käyttö ja tulkinta
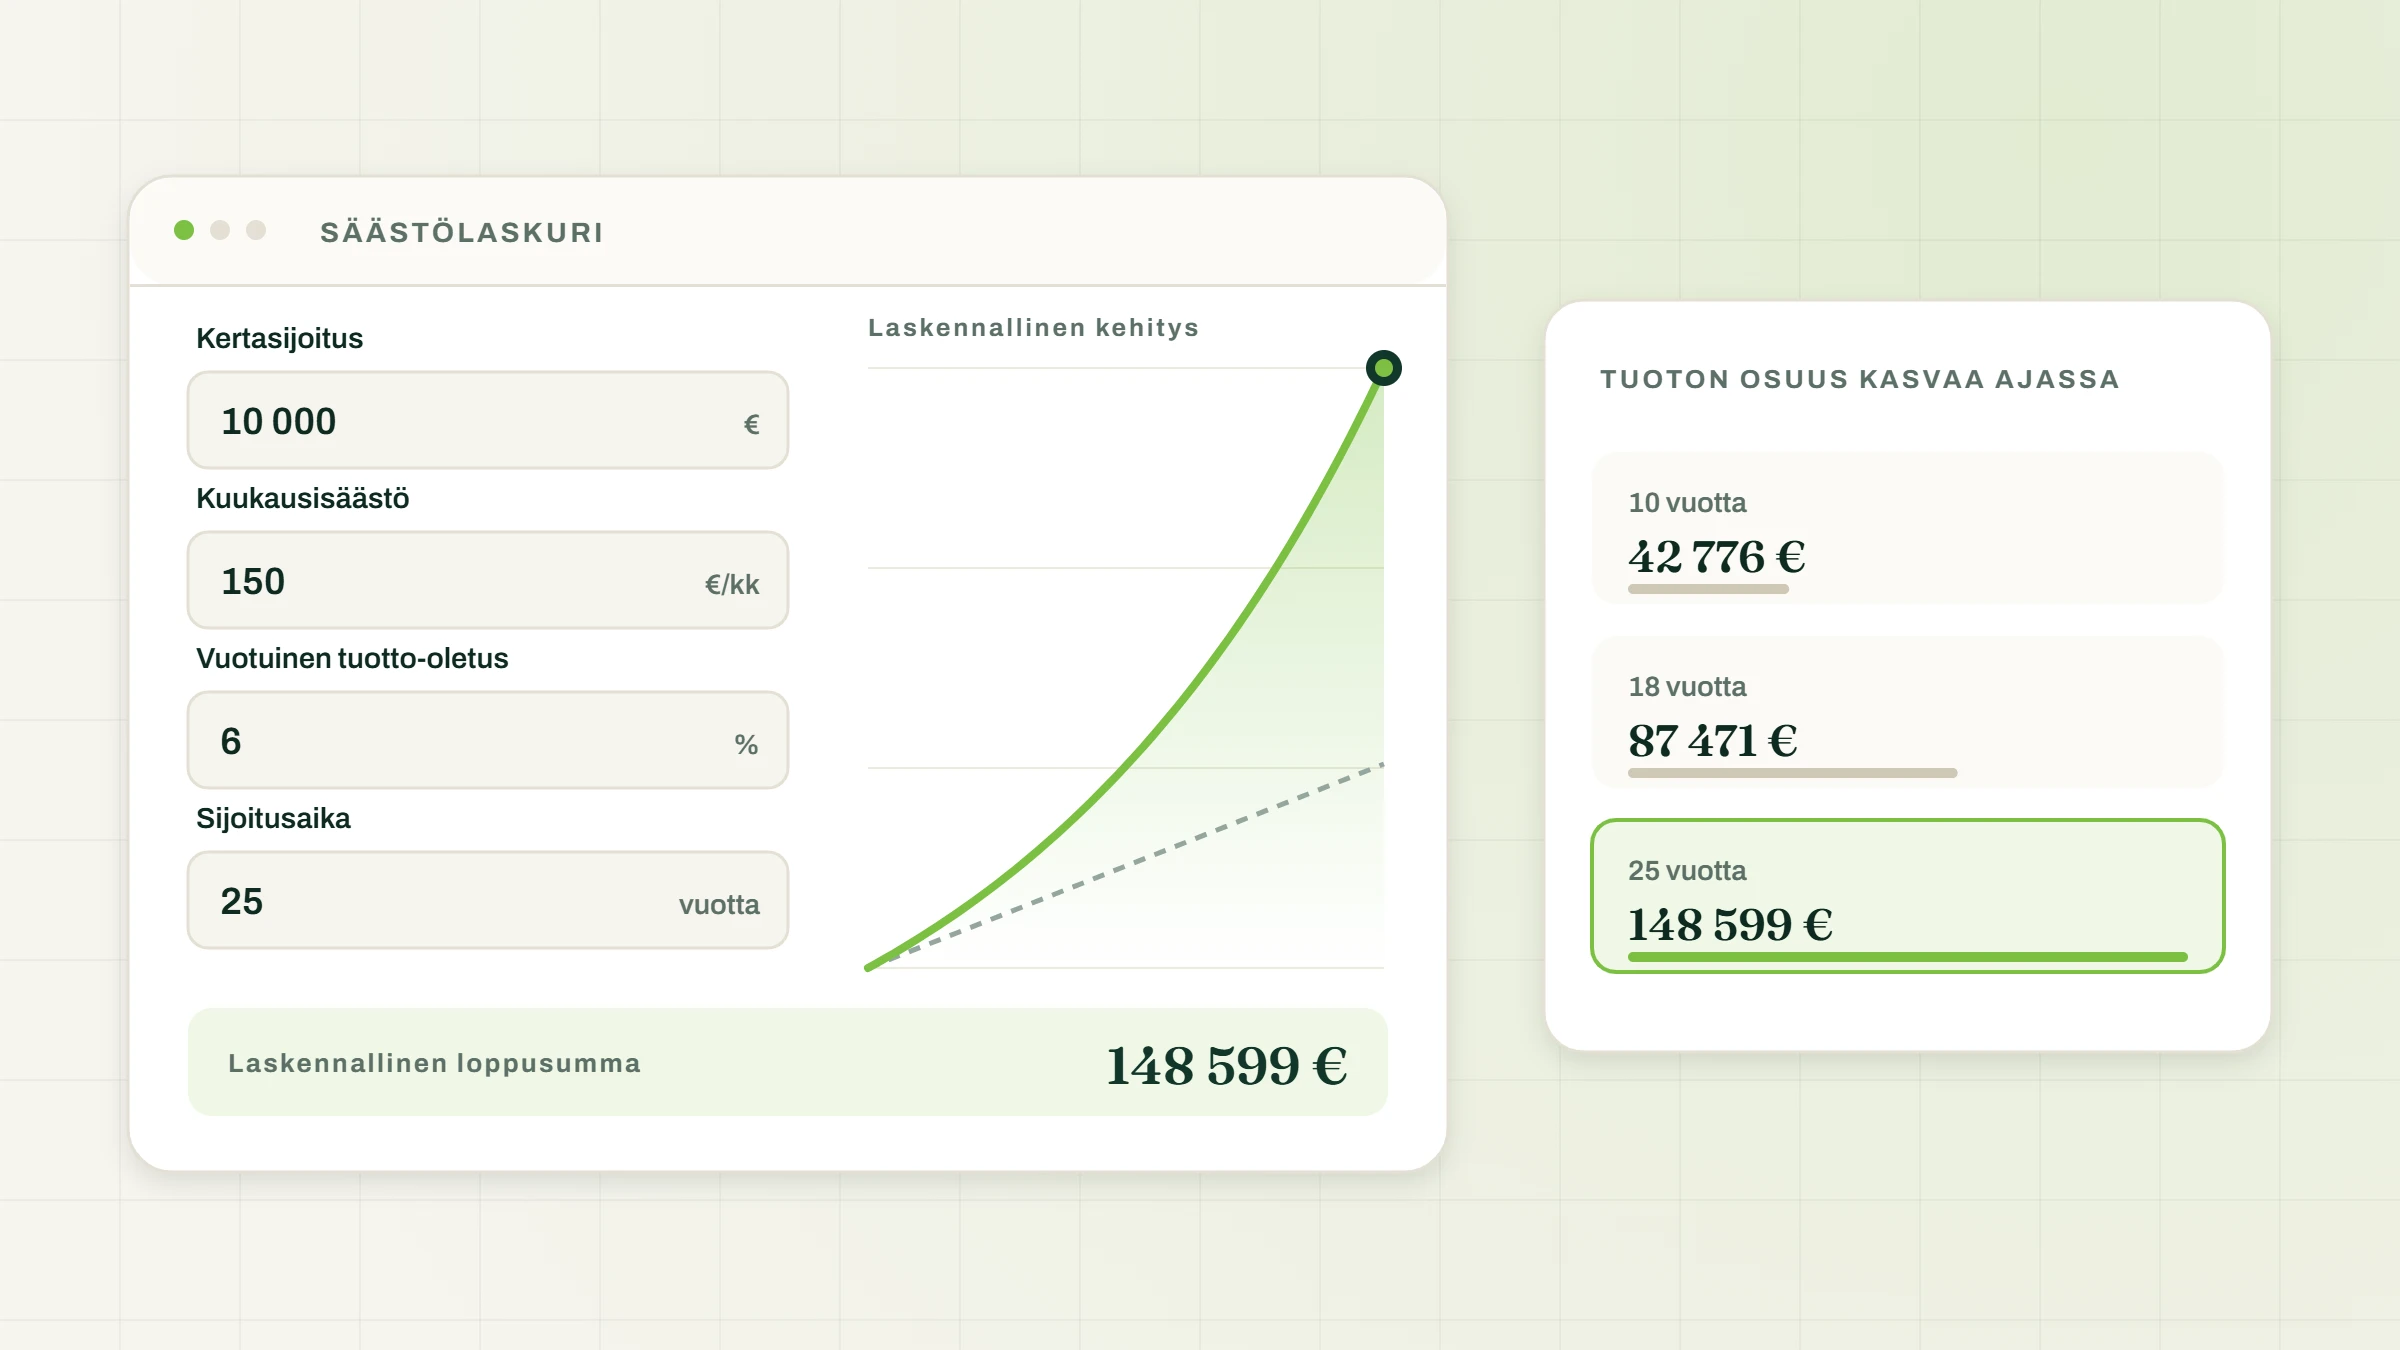
Korkoa korolle laskuri Nordnet -haulla etsit yleensä Nordnetin omaa työkalua, jolla voi arvioida kertasijoituksen ja kuukausisäästämisen mahdollista kehitystä. Nordnetin nykyisissä säästämistä käsittelevissä sisällöissä laskuri näkyy otsikon “Näin nopeasti säästösi voivat kasvaa” alla, ja siihen syötetään kertasijoitus, kuukausisäästösumma, vuotuinen tuotto-odotus sekä sijoitusaika. Tuloksessa Nordnet näyttää arvioidun loppuarvon lisäksi omat talletukset ja arvioidun tuoton erikseen.
Tämä sivu on riippumaton opas Nordnetin laskurin käyttöön ja tulkintaan. Tarkoitus ei ole korvata Nordnetin työkalua tai toistaa yleistä korkoa korolle -opasta, vaan auttaa ymmärtämään, mitä laskurin luvut käytännössä kertovat ja mitä niiden ulkopuolelle jää.
Erityisesti tuotto-odotukseen kannattaa suhtautua laskentaoletuksena. Nordnet muistuttaa itse, ettei osakerahastojen ja ETF tulevasta tuotosta ole takeita ja että sijoitettua pääomaa voi menettää. Siksi laskuria kannattaa käyttää ennen kaikkea eri säästöskenaarioiden vertailemiseen.
| Asia | Nordnetin laskurissa | Tarkista tarvittaessa erikseen |
|---|---|---|
| Kertasijoitus | Kyllä | – |
| Kuukausisäästö | Kyllä | – |
| Vuotuinen tuotto-oletus | Kyllä | Tuotto-oletuksen realistisuus |
| Sijoitusaika | Kyllä | – |
| Omat talletukset | Näytetään tuloksessa | – |
| Arvioitu tuotto | Näytetään tuloksessa | Ei ole taattu tuleva tuotto |
| Sijoituskohteen kulut | Ei erillistä näkyvää syöttökenttää nykyisessä laskurissa | Rahaston tai ETF:n avaintiedot |
| Inflaatio | Ei erillistä näkyvää syöttökenttää | Reaalinen ostovoima |
| Verotus | Ei yksilöllistä verolaskentaa | Sijoitusmuoto ja ajantasaiset verosäännöt |
Laske oma skenaariosi tällä sivustolla
Riippumaton laskuri, jossa voit ottaa huomioon myös vuosikulut ja inflaation.
Arvio sijoitusajan lopussa
josta kertynyttä tuottoa 0 €
- Sijoitettu pääoma
- 0 €
- Tuoton osuus loppuarvosta
- 0 %
- Ostovoima nykyrahassa
- 0 €
Kehitys vuosittain
Loppuarvo Sijoitettu pääoma
Näytä vuosi vuodelta -taulukko
| Vuosi | Sijoitettu | Tuotto | Arvo | Ostovoima |
|---|
Mistä Nordnetin korkoa korolle -laskuri löytyy?
Nordnetin sivuilta löytyy säästöjen kasvua havainnollistava laskuri osana säästämistä ja sijoittamista käsitteleviä sisältöjä. Nordnet käyttää laskurin yhteydessä otsikkoa “Näin nopeasti säästösi voivat kasvaa” ja kertoo, että työkalulla voi tarkastella, kuinka paljon säästöt voivat kasvaa sekä milloin valittu säästötavoite voisi laskennallisesti täyttyä.
Virallinen laskuri löytyy esimerkiksi Nordnetin lapselle sijoittamista käsittelevältä sivulta: Nordnetin säästölaskuri
Tämä sivu ei ole Nordnetin palvelu, vaan riippumaton käyttö- ja tulkintaopas. Tarkoitus on auttaa löytämään laskuri ja ymmärtämään, mitä sen luvut tarkoittavat ilman, että yleistä korkoa korolle -laskentaa rakennetaan tässä uudelleen.
Nordnetin laskuri löytyy säästämistä käsittelevien sisältöjen yhteydestä
Nordnetin laskuri ei välttämättä löydy erilliseltä sivulta nimellä “korkoa korolle -laskuri”. Se on ainakin Nordnetin lapselle sijoittamista käsittelevällä sivulla, jossa laskuri sijoittuu pitkän aikavälin säästämistä käsittelevän sisällön yhteyteen.
Nordnet viittaa säästölaskuriinsa myös sijoittamisen perusteita käsittelevässä sisällössä ja suosittelee sitä oman sijoitushorisontin hahmottamiseen.
Jos siis haet verkosta esimerkiksi Nordnet korkoa korolle laskuri tai Nordnet laskuri korkoa korolle, kyse voi käytännössä olla tästä säästöjen kehitystä havainnollistavasta työkalusta.
Mitä tietoja Nordnetin laskuriin syötetään?
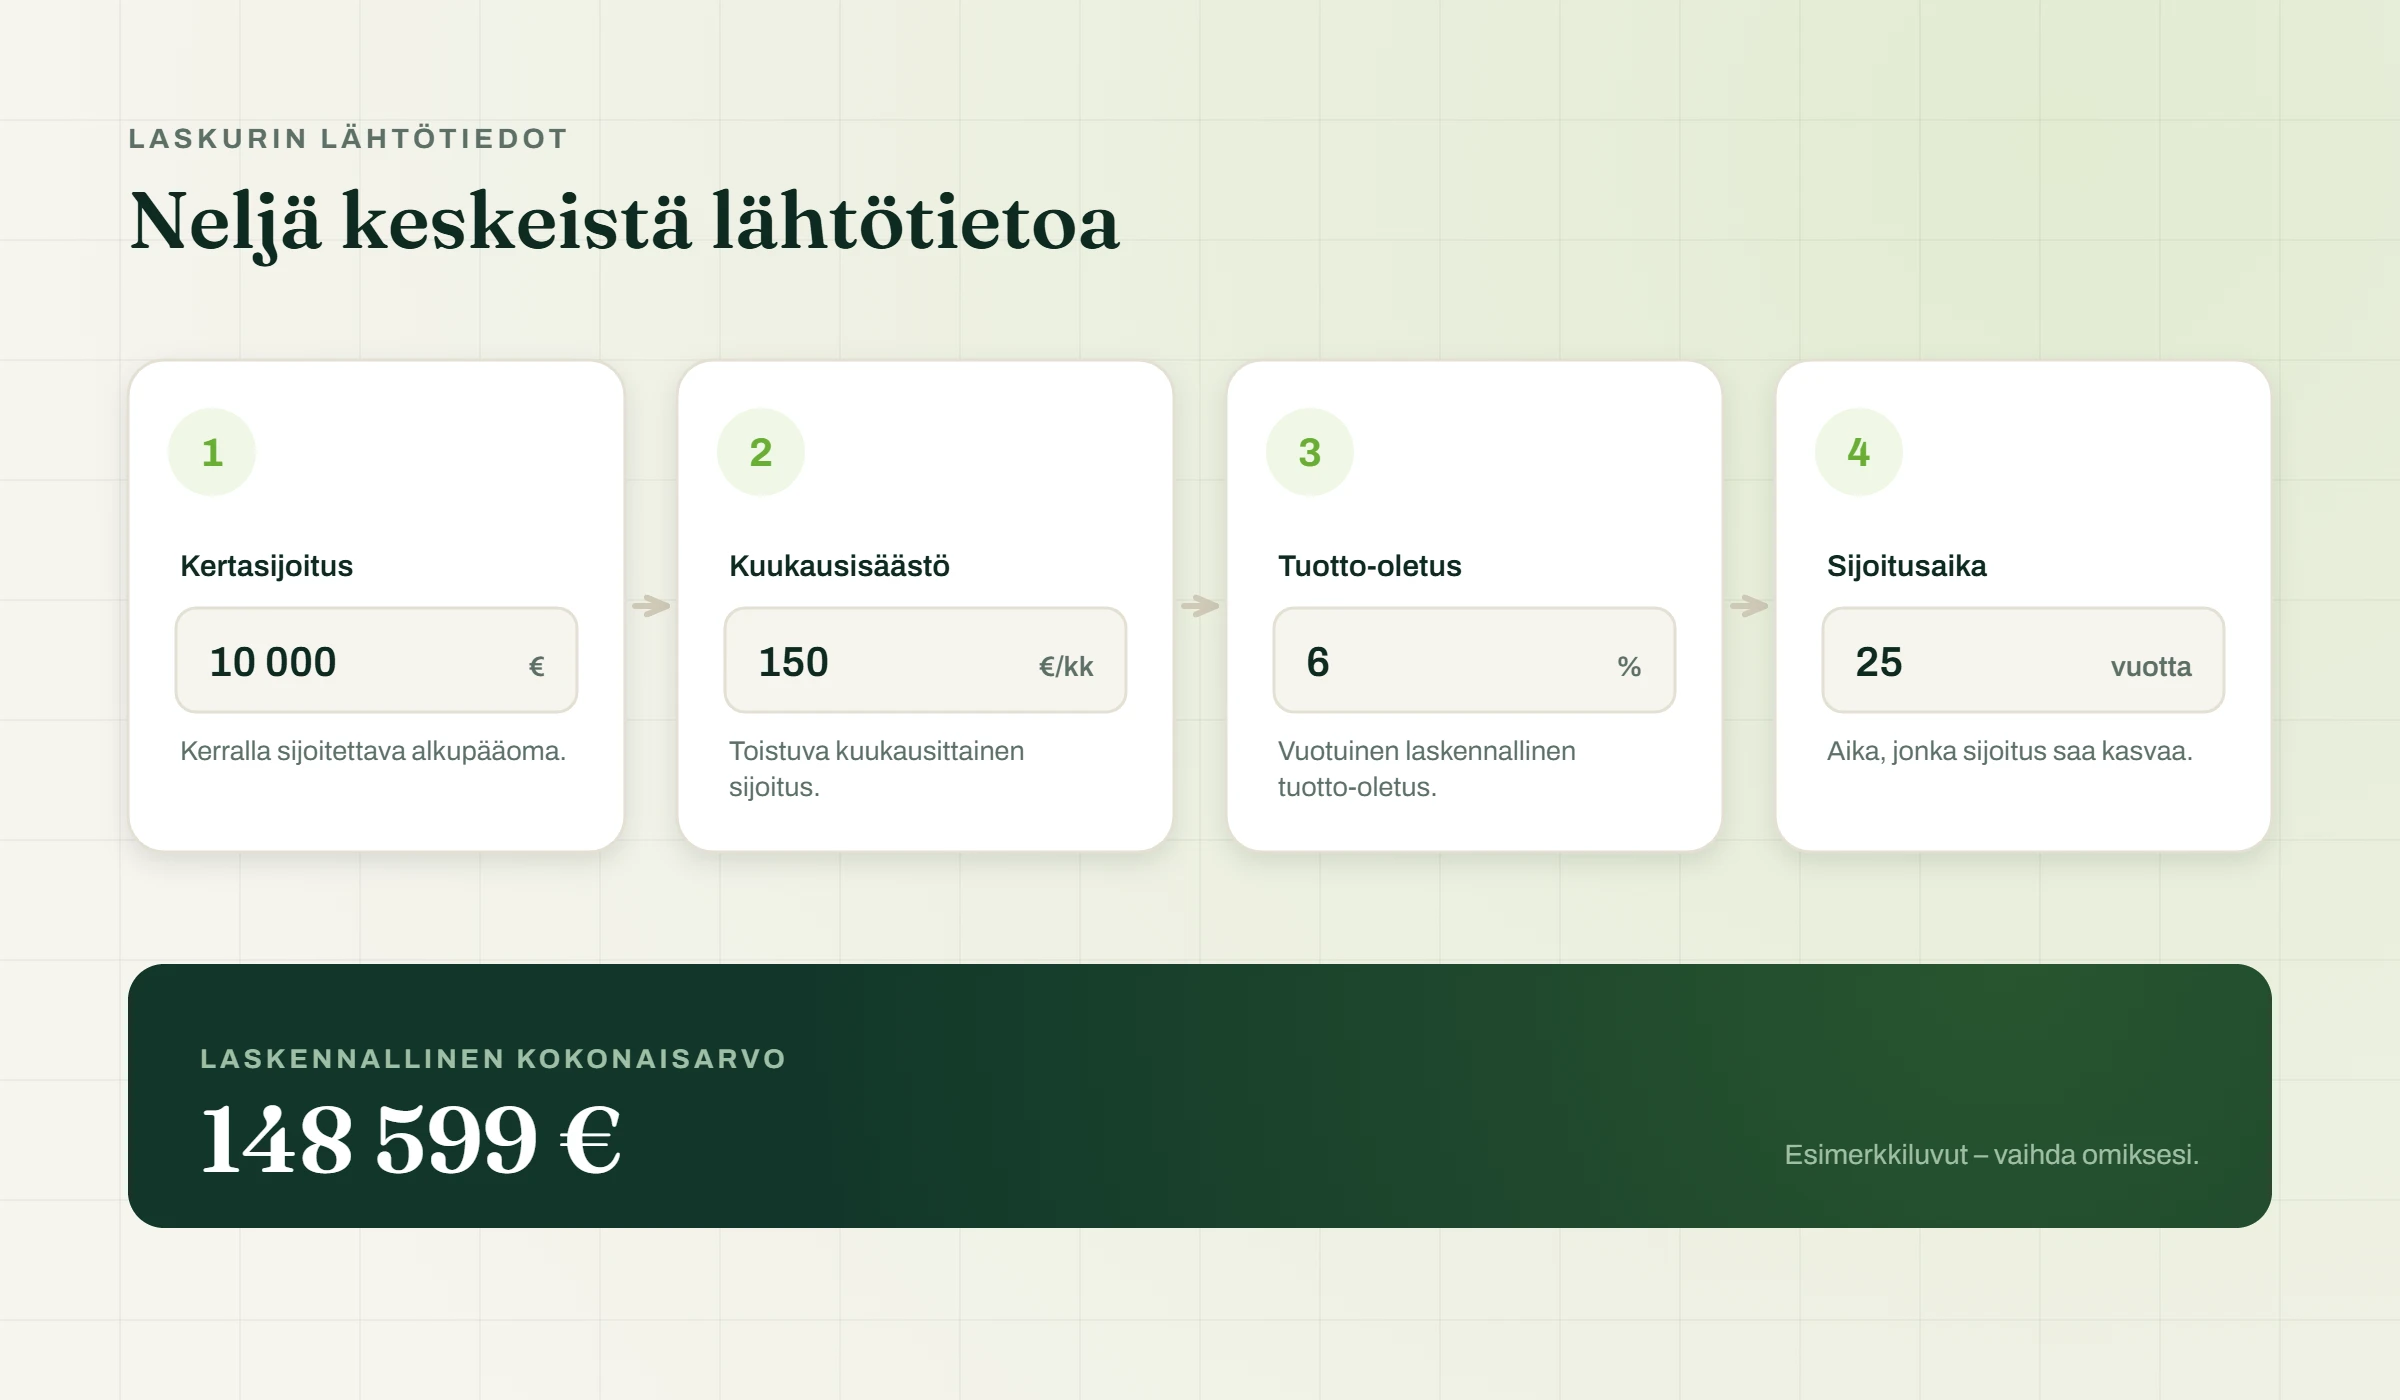
Nordnetin nykyisessä laskurissa näkyy neljä keskeistä lähtötietoa:
- Kertasijoitus alussa (€) kertoo, kuinka paljon rahaa sijoitetaan heti laskelman lähtöhetkellä.
- Kuukausisäästösumma (€) tarkoittaa summaa, joka lisätään sijoitukseen säännöllisesti kuukausittain.
- Vuotuinen tuotto-odotus (%) on laskennassa käytettävä oletus sijoituksen vuosituotosta.
- Sijoitusaika (vuotta) määrittää, kuinka pitkälle tulevaisuuteen laskelma ulottuu.
Kentät vastaavat tavallisen pitkän aikavälin säästölaskelman tärkeimpiä muuttujia. Niiden avulla voi esimerkiksi verrata, miten pieni alkusijoitus ja säännöllinen kuukausisäästäminen eroavat suuremmasta kertasijoituksesta tai kuinka paljon sijoitusajan pidentäminen muuttaa laskennallista lopputulosta.
Kun haluat ottaa mukaan myös esimerkiksi vuosikulut ja inflaation vaikutuksen, voit käyttää Korkoa korolle -laskuri.
Mitä Nordnetin laskuri näyttää tuloksena?
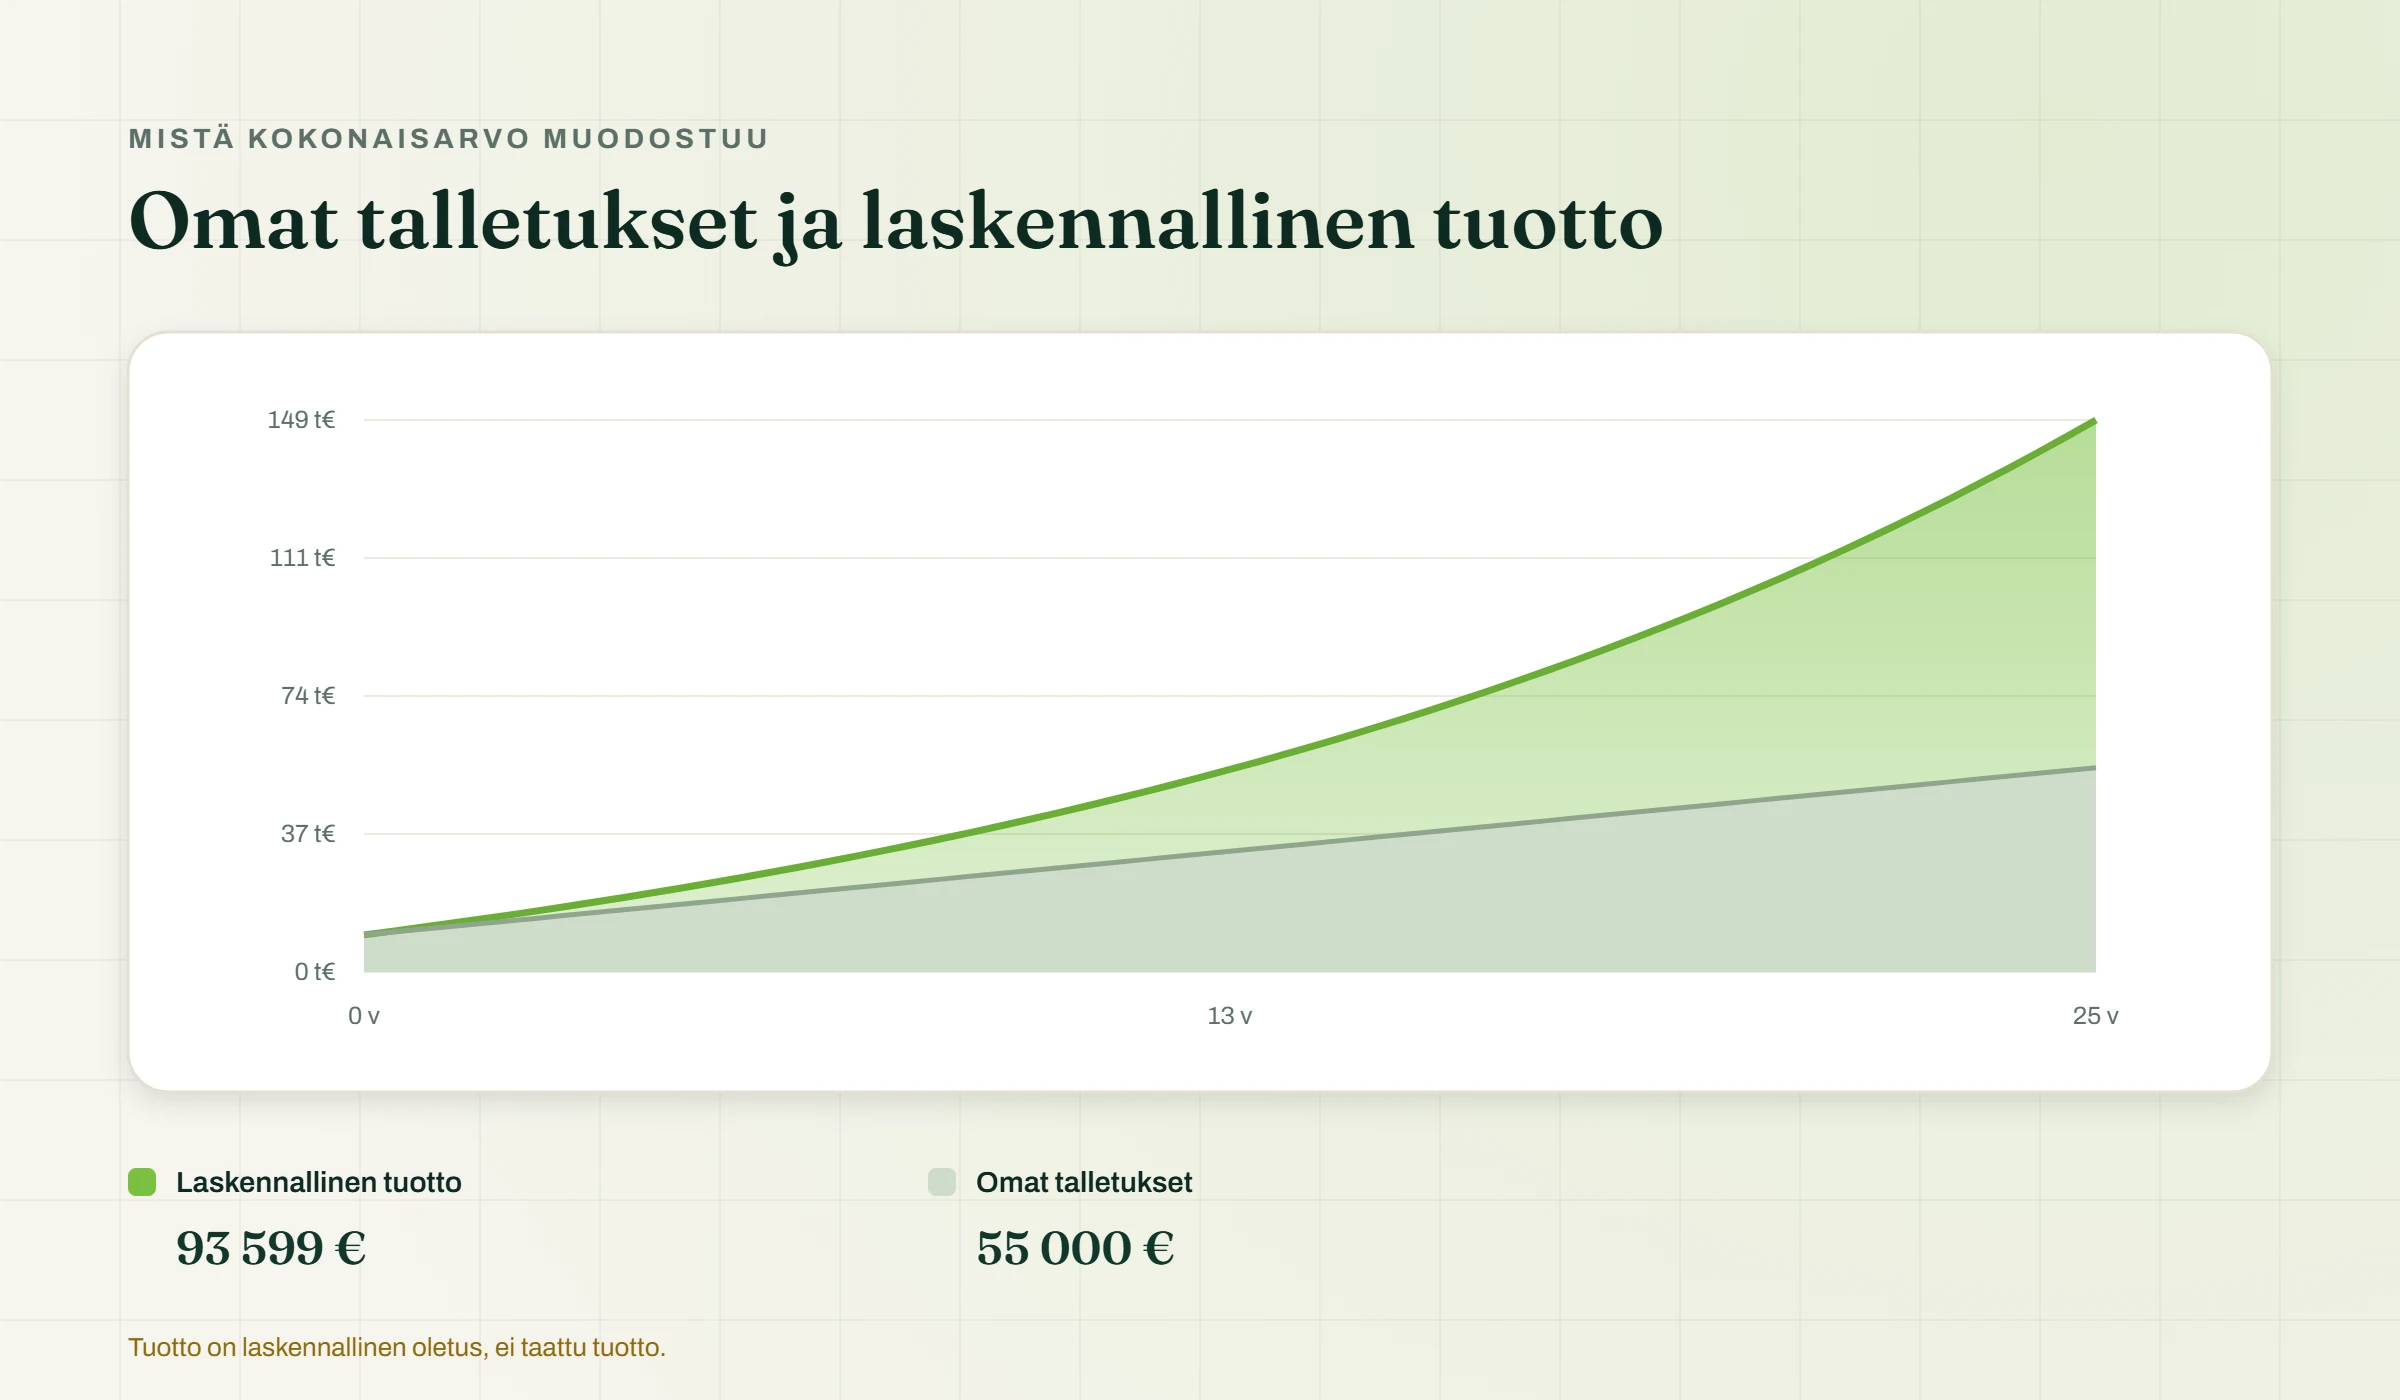
Laskuri näyttää arvion sijoituksen arvosta valitun sijoitusajan päättyessä. Nordnetin nykyisissä laskurinäkymissä kokonaisarvon yhteydessä voidaan näyttää myös talletusten määrä ja arvioitu tuotto erillisinä lukuina. Esimerkiksi toisessa Nordnetin nykyisessä säästölaskurinäkymässä tuloksen yhteydessä näkyvät sekä “Talletuksesi” että “Arvioitu tuotto”.
Erottelu on hyödyllinen, koska suuri loppusumma voi muuten antaa väärän kuvan siitä, kuinka suuri osa kasvusta on syntynyt tuotosta. Jos olet esimerkiksi tehnyt huomattavia kuukausisijoituksia vuosien ajan, merkittävä osa loppuarvosta voi olla omaa säästämistäsi.
Tulosta kannattaa siis tarkastella kolmena eri asiana:
- kuinka paljon olet itse sijoittanut
- kuinka paljon laskennallista tuottoa on kertynyt
- mikä näiden yhteinen arvioitu arvo on sijoitusajan lopussa.
Näin käytät Nordnet korkoa korolle -laskuria
1. Syötä mahdollinen kertasijoitus
Kertasijoitus on summa, jonka sijoitat heti laskelman alussa. Jos sinulla on esimerkiksi jo säästöjä, jotka aiot sijoittaa yhdellä kertaa, niiden määrä voidaan syöttää tähän kenttään.
Kertasijoitus saa koko valitun sijoitusajan käyttöönsä. Jos laskelma tehdään 20 vuodelle, alussa sijoitettu raha on mukana laskennassa koko 20 vuoden ajan.
Suuri alkupääoma ei kuitenkaan ole välttämätön. Jos tarkoituksesi on aloittaa pääasiassa kuukausisäästämällä, voit tarkastella laskelmaa myös ilman merkittävää kertasijoitusta.
2. Valitse kuukausisäästösumma
Kuukausisäästösummaan syötetään määrä, jonka suunnittelet sijoittavasi säännöllisesti. Se voi olla esimerkiksi 50, 150 tai 300 euroa kuukaudessa oman tilanteesi mukaan.
Jokainen kuukausierä tulee mukaan sijoitukseen eri aikaan. Aikaisemmin sijoitetut erät saavat enemmän kasvuaikaa kuin juuri sijoitusajan lopulla tehdyt talletukset.
Siksi kuukausisummaa kannattaa tarkastella yhdessä sijoitusajan kanssa. Pieni mutta pitkäjänteinen kuukausisäästö muodostaa erilaisen laskelman kuin suuri kuukausisumma vain muutaman vuoden ajaksi.
Lue lisää: Kuukausisäästäminen ja korkoa korolle
3. Aseta vuotuinen tuotto-odotus
Vuotuinen tuotto-odotus on yksi laskurin merkittävimmistä oletuksista. Se kertoo, millaista keskimääräistä vuosituottoa laskelmassa käytetään, mutta ei sitä, mitä sijoitus tulee varmasti tuottamaan.
Yhtä kaikille sopivaa prosenttia ei ole. Osakerahaston, ETF:n, korkosijoituksen ja muun sijoituskohteen tuotto- ja riskiprofiilit voivat poiketa toisistaan huomattavasti.
Käytännössä sama säästösuunnitelma kannattaa laskea useammalla tuotto-oletuksella. Näin näet, kuinka paljon loppusumma riippuu juuri tästä muuttujasta sen sijaan, että rakentaisit suunnitelman yhden tarkan prosenttiluvun varaan.
Lue lisää: Tuotto-odotus sijoittamisessa
4. Valitse sijoitusaika
Sijoitusaika määrittää, kuinka pitkään alkupääoma ja kuukausittaiset sijoitukset ehtivät olla mukana laskelmassa. Mitä pidempi aika on, sitä enemmän aikaisemmin kertynyt tuotto ehtii puolestaan vaikuttaa myöhempään kasvuun.
Samaa kuukausisummaa kannattaa kokeilla esimerkiksi eri sijoitusajoilla. Jos pidät muut lähtötiedot samoina ja vaihdat vain ajan, näet selvästi, kuinka paljon lisävuodet muuttavat laskennallista loppuarvoa.
Nordnet nostaa itse ajan merkityksen esiin laskurin yhteydessä ja toteaa, että aikaisin aloittaminen antaa korkoa korolle -vaikutukselle enemmän aikaa kasvattaa pääomaa.
Miten Nordnetin laskurin tulosta kannattaa tulkita?
Talletukset ja arvioitu tuotto ovat eri asioita
Loppuarvo ei tarkoita, että koko summa olisi sijoituksesta syntynyttä voittoa. Se muodostuu omista talletuksista ja niiden päälle laskennallisesti kertyneestä tuotosta.
Nordnetin säästölaskurinäkymässä nämä voidaan esittää erikseen esimerkiksi muodossa “Talletuksesi” ja “Arvioitu tuotto”.
Tämä jako kannattaa tarkistaa aina ennen kuin tulkitset loppusummaa. Jos sijoitat esimerkiksi kuukausittain vuosikymmenien ajan, oma pääoma voi muodostaa suuren osan kokonaisarvosta, vaikka korkoa korolle -vaikutus olisi samalla merkittävä.
Arvioitu kokonaisarvo kertoo näiden kahden yhteismäärän laskurin käyttämillä oletuksilla.
Tuotto-odotus ei tee loppusummasta ennustetta
Laskurin tulos on matemaattinen skenaario. Se kertoo, millainen loppusumma syntyisi, jos valittu tuotto-oletus ja muut lähtötiedot toteutuisivat laskennan mukaisesti.
Historiallinen tuotto kertoo menneestä kehityksestä. Tuotto-odotus on tulevaisuuden laskentaoletus. Toteutunut tuotto selviää vasta jälkikäteen.
Näitä ei pidä sekoittaa toisiinsa. Nordnet muistuttaa laskurin yhteydessä, ettei osakerahastojen ja ETF:ien tulevasta tuotosta ole takeita ja että sijoittaja voi menettää sijoittamiaan varoja.
Todellisilla markkinoilla esimerkiksi 7 prosentin pitkän aikavälin laskentaoletus ei tarkoita 7 prosentin tuottoa jokaisena yksittäisenä vuonna. Välillä sijoituksen arvo voi nousta enemmän ja välillä laskea.
Kokeile samaa säästösuunnitelmaa usealla oletuksella
Laskurista saa enemmän hyötyä, kun muutat yhtä lähtötietoa kerrallaan. Näin näet, mikä tekijä aiheuttaa muutoksen lopputulokseen.
| Vertailu | Pidä samana | Muuta |
|---|---|---|
| Sijoitusajan vaikutus | kuukausisäästö ja tuotto-oletus | sijoitusaika |
| Kuukausisäästön vaikutus | sijoitusaika ja tuotto-oletus | kuukausisummaa |
| Tuotto-oletuksen vaikutus | sijoitusaika ja säästösumma | vuosituotto |
Voit esimerkiksi pitää kuukausisäästön samana ja verrata 10, 20 ja 30 vuoden sijoitusaikoja. Seuraavaksi voit palauttaa ajan ennalleen ja kokeilla eri kuukausisummaa. Lopuksi voit tehdä saman laskelman usealla tuotto-oletuksella.
Yhtäkään vaihtoehtoa ei tarvitse nimetä varmaksi tai todennäköisimmäksi. Tarkoitus on nähdä, kuinka herkkä lopputulos on eri oletuksille ja millaiset muutokset vaikuttavat omaan säästösuunnitelmaasi eniten.
Mitä Nordnetin laskelman rinnalla kannattaa tarkistaa erikseen?
Sijoituskohteen kulut
Nordnetin näkyvässä säästölaskurissa keskeisiä lähtötietoja ovat kertasijoitus, kuukausisäästö, tuotto-oletus ja sijoitusaika. Erillistä sijoituskohteen vuosikulua ei nykyisessä laskurinäkymässä syötetä, joten laskurin tuottama loppusumma ei yksin kerro, millainen tulos jäisi todellisten kulujen jälkeen.
Kulut kannattaa tarkistaa aina siitä rahastosta tai ETF:stä, johon sijoittamista suunnittelet. Eri tuotteiden kulut voivat poiketa toisistaan selvästi, joten yhtä yleistä kuluprosenttia ei ole järkevää käyttää kaikille Nordnetissä tarjolla oleville sijoituskohteille. Nordnetin ETF-tuotesivuilla ilmoitetaan esimerkiksi juoksevia kuluja ja tarjotaan linkki tuotteen avaintietoasiakirjaan.
Pitkällä aikavälillä kulujen merkitys kasvaa, koska kuluihin käytetty raha ei enää jää sijoitukseen kerryttämään mahdollista tulevaa tuottoa. Siksi esimerkiksi 0,2 ja 1,0 prosentin vuotuisia kuluja sisältävät sijoitukset voivat tuottaa samalla bruttotuotolla erilaisen nettotuloksen.
Inflaatio ja tulevan summan ostovoima
Nordnetin laskurin näyttämä tuleva loppusumma on nimellinen euromäärä. Se kertoo, kuinka suureksi sijoitus voisi laskennallisesti kasvaa valituilla oletuksilla, mutta ei sitä, mitä kyseisellä rahamäärällä voisi tulevaisuudessa ostaa.
Jos esimerkiksi laskuri näyttää 25 vuoden päähän suuren loppusumman, sen ostovoima riippuu myös hintatason kehityksestä. Inflaation vuoksi tulevaisuuden 100 000 euroa ei välttämättä vastaa ostovoimaltaan 100 000 euroa nykyhetkellä.
Kun tarkastelet pitkää sijoitusaikaa, nimellisen loppuarvon rinnalle voi siksi olla hyödyllistä laskea myös inflaatiokorjattu eli reaalinen arvo. Näin saat paremman käsityksen siitä, mitä tuleva summa voisi vastata tämän päivän rahassa.
Verotus riippuu sijoitusmuodosta ja tilistä
Laskurin tuloksesta ei kannata vähentää automaattisesti yhtä yleistä veroprosenttia. Suomessa verotus riippuu muun muassa siitä, sijoitetaanko tavallisen arvo-osuustilin, osakesäästötilin, rahaston tai muun sijoitusratkaisun kautta sekä siitä, millaista tuottoa syntyy ja milloin se verotetaan.
Esimerkiksi osakesäästötilin verokohtelu eroaa tavallisen arvo-osuustilin verotuksesta. Verohallinto myös käsittelee rahasto-osuuksien luovutuksia ja tuotto-osuuksia omien sääntöjensä mukaisesti.
Siksi näennäisen tarkka “verojen jälkeinen” Nordnet-laskelma voisi olla harhaanjohtava ilman tietoa käyttäjän sijoitusmuodosta ja tilanteesta. Ajantasainen verovaikutus kannattaa tarkistaa erikseen Verohallinnon ohjeiden perusteella.
Milloin Nordnetin laskuri sopii hyvin?
Kuukausisäästämisen ja pitkän sijoitusajan hahmottamiseen
Nordnetin laskuri sopii tilanteeseen, jossa haluat nähdä, miten kertasijoitus, kuukausittainen säästäminen, sijoitusaika ja tuotto-oletus vaikuttavat yhdessä laskennalliseen loppuarvoon.
Käytännössä voit esimerkiksi pitää kuukausisäästön 200 eurossa ja verrata, miltä sama suunnitelma näyttää 10, 20 ja 30 vuoden sijoitusajoilla. Toisessa laskelmassa voit pitää ajan samana ja muuttaa kuukausisummaa.
Nordnet käyttää laskuria myös pitkäaikaista lapselle säästämistä käsittelevän sisältönsä yhteydessä. Tämä sopii työkalun luonteeseen: pitkä aikaväli tekee ajan ja säännöllisen säästämisen yhteisvaikutuksesta helpommin nähtävän.
Laskuri ei kuitenkaan kerro, mikä rahasto, ETF tai muu sijoituskohde pitäisi valita. Se havainnollistaa säästösuunnitelman laskennallista kehitystä annetuilla oletuksilla.
Milloin sivuston laajempi korkoa korolle -laskuri on hyödyllisempi?
Laajempi laskuri on hyödyllinen, jos haluat tarkastella muutakin kuin alkupääomaa, kuukausisäästöä, aikaa ja tuotto-oletusta.
Voit tarvita laajempaa laskelmaa esimerkiksi silloin, kun haluat ottaa erikseen huomioon:
- vuotuiset sijoituskulut
- inflaatio-oletuksen
- inflaatiokorjatun loppuarvon
- useita tuottoskenaarioita rinnakkain.
Tarkoitus ei ole asettaa Nordnetin ja muiden laskureiden työkaluja paremmuusjärjestykseen. Nordnetin laskuri soveltuu hyvin yksinkertaisen säästöskenaarion hahmottamiseen, kun taas laajempi korkoa korolle -laskuri vastaa paremmin tilanteeseen, jossa haluat nähdä kulujen ja ostovoiman vaikutuksen samassa laskelmassa.
Lue lisää: Korkoa korolle -laskuri
Milloin tarvitset säästötavoitelaskurin?
Jos lähtökohtana on jo tiedossa oleva tavoitesumma, tavallinen korkoa korolle -laskuri ei aina vastaa suoraan tärkeimpään kysymykseen.
Saatat esimerkiksi haluta selvittää: paljonko pitäisi sijoittaa kuukaudessa, jotta 100 000 euroa olisi laskennallisesti koossa 20 vuoden kuluttua?
Tällöin säästötavoitelaskuri toimii toiseen suuntaan. Siihen syötetään tavoitesumma, käytettävissä oleva aika ja tuotto-oletus, minkä perusteella voidaan arvioida tarvittava kuukausisäästö.
Nordnet osana korkoa korolle -laskurien vertailua
Samat lähtötiedot eivät aina anna eri laskureissa samaa tulosta
Kaksi laskuria voi näyttää hieman erilaisen loppusumman, vaikka niihin syötettäisiin sama alkupääoma, kuukausisäästö, sijoitusaika ja vuosituotto.
Ero voi johtua esimerkiksi siitä:
- oletetaanko kuukausisäästö tehdyksi kuukauden alussa vai lopussa
- miten vuosituotto muunnetaan kuukausittaiselle laskentajaksolle
- kuinka usein tuotto lisätään pääomaan
- sisällytetäänkö laskelmaan sijoituskuluja
- millä tarkkuudella välitulokset lasketaan ja lopputulos pyöristetään.
Siksi muutaman euron tai jopa suuremman eron havaitseminen ei vielä tarkoita, että toinen laskuri olisi väärässä. Ennen tulosten vertailua kannattaa selvittää, käyttävätkö työkalut samoja laskentaoletuksia.
Nordnetia kannattaa verrata muihin laskureihin ominaisuuksien perusteella
Nordnetin rinnalla suomalaiset käyttäjät etsivät usein myös OP:n, Nordean, Mandatumin, Danske Bankin ja Seligsonin säästö- tai sijoituslaskureita. Niiden tarkoitus voi olla samankaltainen, mutta syötettävät tiedot, tulosten esitystapa ja laskennan rajaukset eivät välttämättä ole samoja. Vertailun vuoksi voit lukea myös oppaamme OP:n korkoa korolle -laskurista.
Hyödyllisempi vertailutapa on tarkistaa esimerkiksi:
- voiko laskuriin syöttää sekä alkupääoman että kuukausisäästön
- näkyvätkö omat sijoitukset ja laskennallinen tuotto erikseen
- voidaanko kulut ottaa huomioon
- voidaanko inflaation vaikutusta tarkastella
- kerrotaanko laskentaperusteet ja tärkeimmät rajoitukset.
Täyttä Nordnet–OP–Nordea–Mandatum–Danske Bank–Seligson-vertailua ei tarvitse tehdä jokaisella brändikohtaisella sivulla. Kun laskureiden ajantasaiset ominaisuudet kootaan yhteen paikkaan, niiden eroja on helpompi tarkastella samoilla perusteilla.
Yhteenveto
Nordnetin korkoa korolle -laskuri on käytännöllinen tapa hahmottaa, miten kertasijoitus, kuukausisäästö, sijoitusaika ja valittu tuotto-oletus vaikuttavat säästöjen laskennalliseen kehitykseen. Tuloksessa kannattaa kiinnittää huomiota kokonaisarvon lisäksi omien talletusten ja arvioidun tuoton osuuksiin.
Laskurin antama summa ei kuitenkaan ole ennuste sijoituksen tulevasta arvosta. Todellinen tuotto voi vaihdella, ja lopputulokseen vaikuttavat lisäksi esimerkiksi sijoituskohteen kulut, verotus ja rahan ostovoiman muuttuminen.
Nordnetin työkalua kannattaa käyttää vertailemalla samaa säästösuunnitelmaa usealla sijoitusajalla ja tuotto-oletuksella. Kun tarvitset laskelmaan myös kulut, inflaation tai useita rinnakkaisia skenaarioita, jatka Korkoa korolle -laskuri -työkaluun.
Nordnetin nykyisessä julkisessa laskurinäkymässä syötetään kertasijoitus, kuukausisäästösumma, vuotuinen tuotto-odotus ja sijoitusaika.
Usein kysyttyä Nordnetin korkoa korolle -laskurista
Tarvitseeko Nordnetin laskurin käyttämiseen Nordnet-tilin?
Nordnetin säästöjen kasvua havainnollistava laskuri on tällä hetkellä nähtävissä julkisilla Nordnet Koulu -sivuilla, joten sen tarkastelua varten ei tarvitse ensin kirjautua asiakastilille. Varsinainen sijoittaminen Nordnetin kautta on eri asia ja edellyttää soveltuvaa tiliä.
Voiko Nordnetin laskuria käyttää, jos alkupääomaa ei ole?
Kyllä. Kertasijoitus ja kuukausisäästö ovat erillisiä syötteitä, joten laskelmaa voi käyttää myös tilanteessa, jossa säästäminen aloitetaan kuukausittaisilla sijoituksilla ilman valmista alkupääomaa. Nykyisessä Nordnetin esimerkkinäkymässä kertasijoitus onkin asetettu 0 euroon.
Sisältääkö Nordnetin laskuri rahaston tai ETF:n kulut?
Nykyisessä julkisessa laskurinäkymässä ei näy erillistä kulukenttää. Siksi tietyn rahaston tai ETF:n todelliset kulut kannattaa tarkistaa kyseisen tuotteen tiedoista ja huomioida erikseen, jos haluat arvioida nettotuottoa tarkemmin. Nordnetin ETF-listalla tuotteille ilmoitetaan myös kuluja.
Miksi Nordnetin ja toisen korkoa korolle -laskurin tulokset voivat poiketa?
Laskurit voivat käyttää erilaisia oletuksia kuukausisäästöjen ajankohdasta, tuoton jaksottamisesta, pyöristyksestä tai kulujen käsittelystä. Siksi samannäköiset lähtötiedot eivät aina takaa täysin samaa loppusummaa. Olennaista on verrata myös laskentaperusteita.
Voiko Nordnetin laskurilla valita sijoitettavan rahaston tai ETF:n?
Laskuri itsessään havainnollistaa säästöjen mahdollista kehitystä syötettyjen lukujen perusteella eikä korvaa sijoituskohteen valintaa. Nordnetillä on erillisiä rahasto- ja ETF-listoja, ja ETF-listassa voi esimerkiksi rajata tuotteita, jotka ovat saatavilla kuukausisäästämiseen.
Tiedätkö tavoitesumman? Laske tarvittava kuukausisäästö
Käänteinen laskuri kertoo, paljonko sinun pitää säästää kuukaudessa tai kuinka kauan tavoitteen saavuttaminen kestää valituilla oletuksilla.
Tarvittava kuukausisäästö
- Omat sijoitukset yhteensä
- 0 €
- Laskennallinen tuotto
- 0 €
- Tavoitesumma
- 0 €