Nordea korkoa korolle laskuri – käyttö ja tulkinta
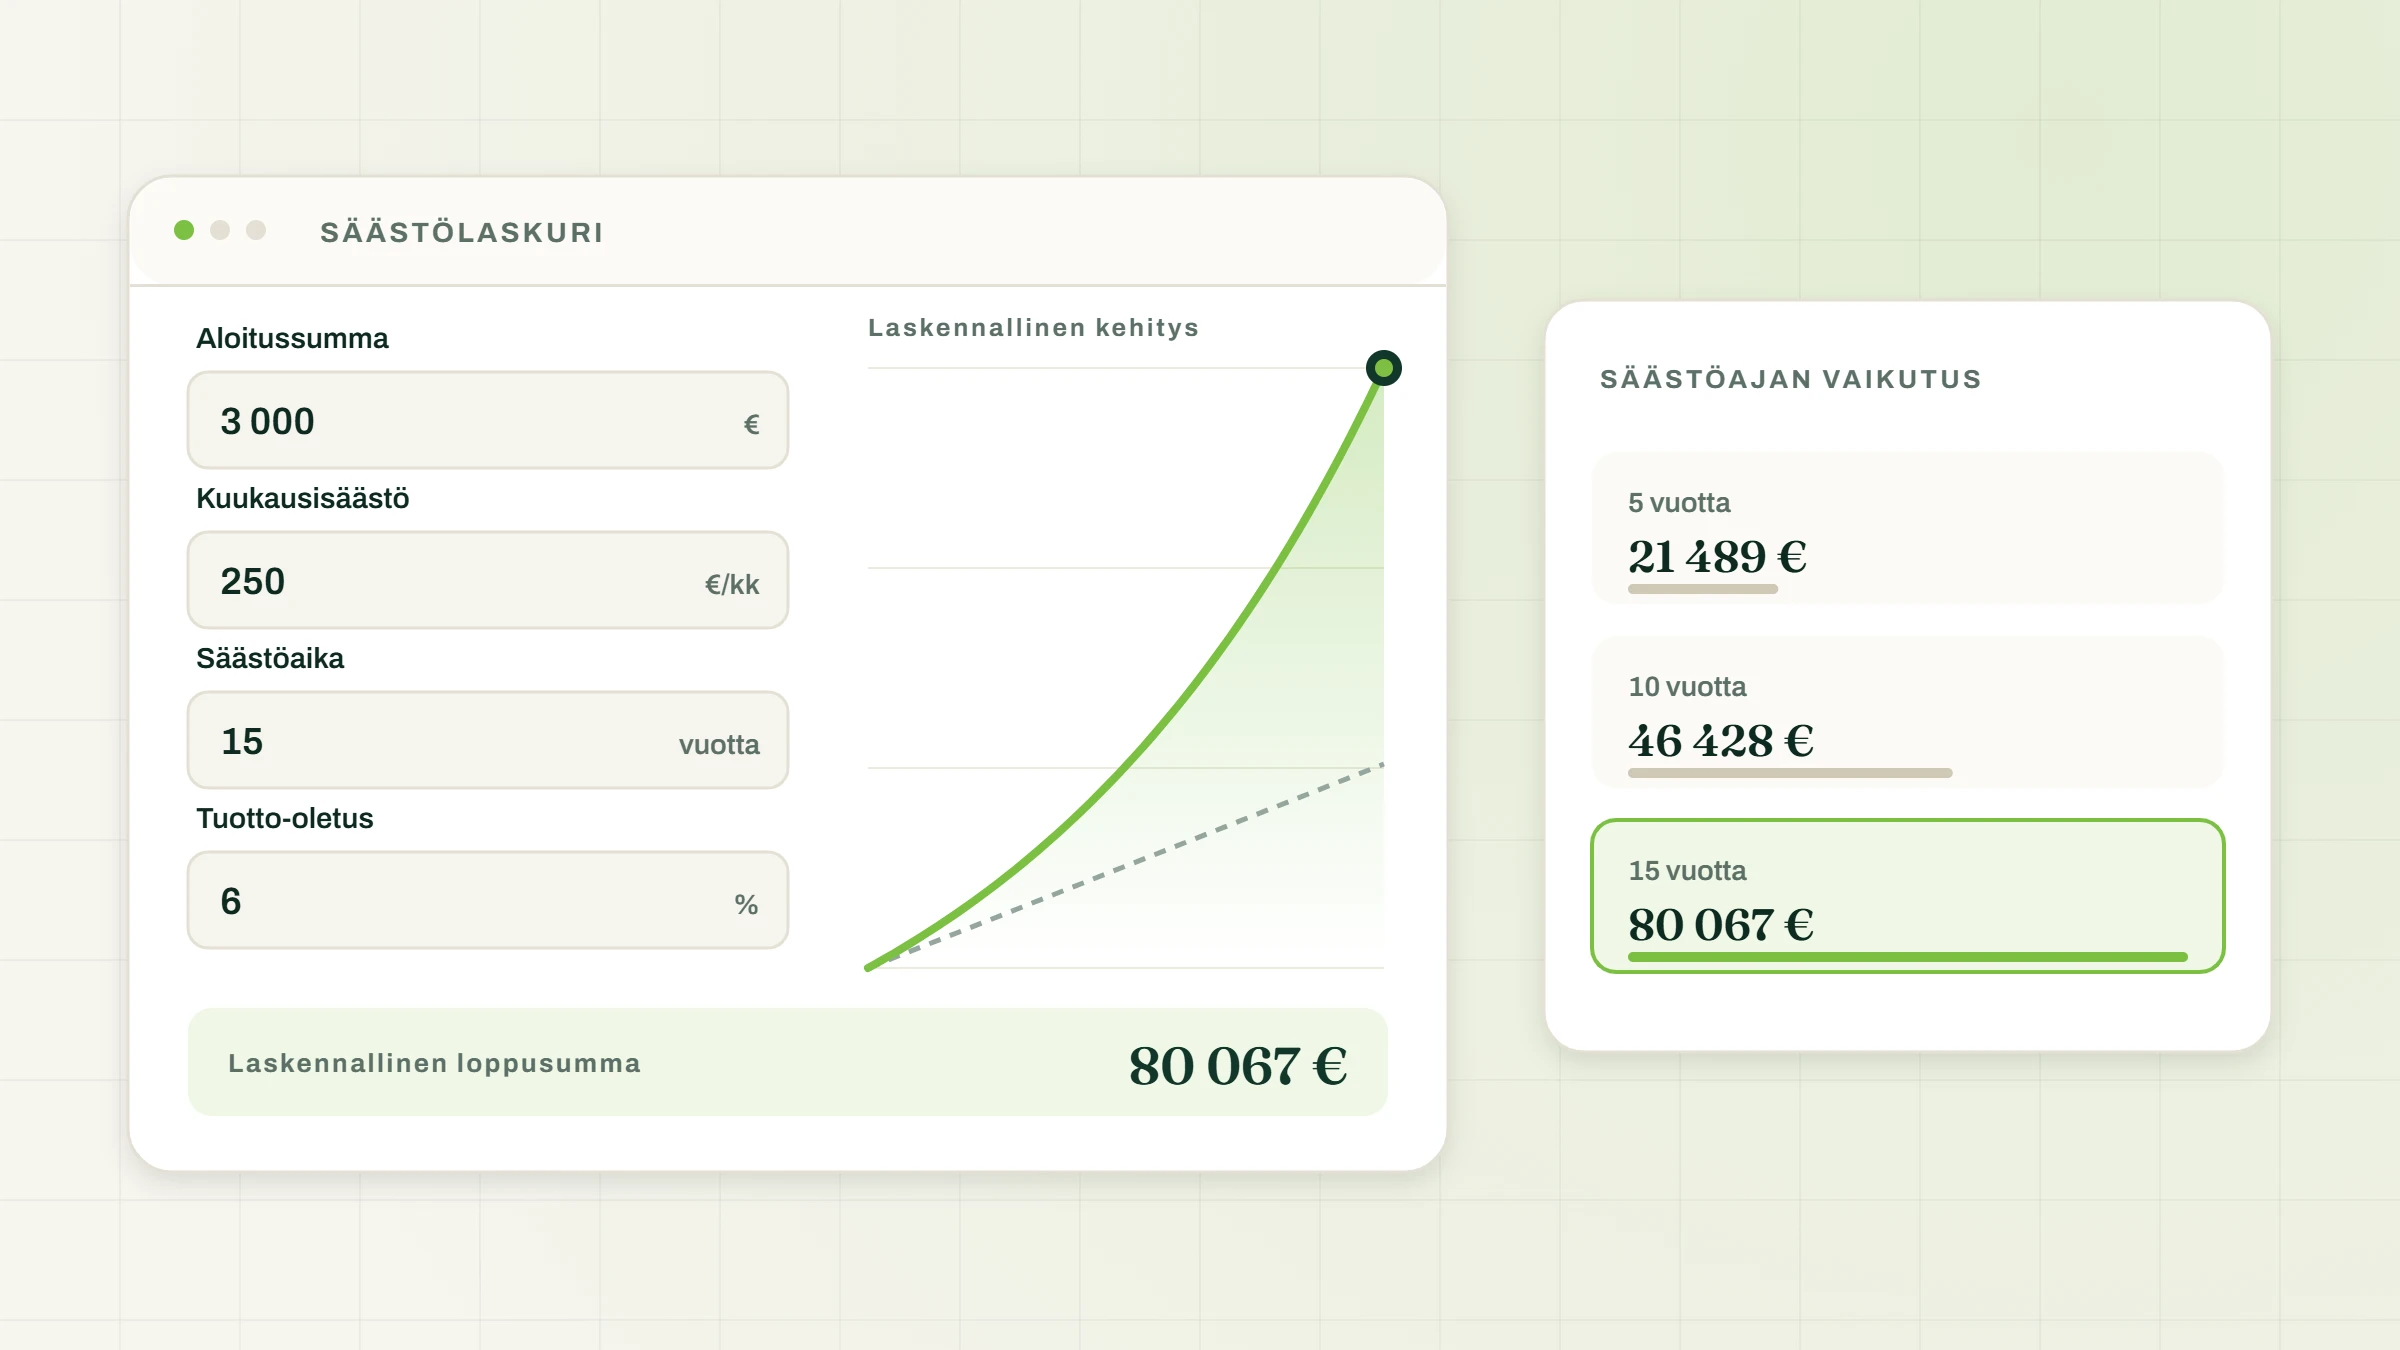
Nordea korkoa korolle laskuri löytyy Nordean sivuilta nimellä korkoa korolle -laskuri eli säästölaskuri. Työkalussa voi tällä hetkellä muuttaa neljää keskeistä tietoa: aloitussummaa, säästöaikaa, vuosittaista tuotto-oletusta ja kuukausittain säästettävää summaa. Näiden avulla voi tarkastella, miten erilaiset säästösuunnitelmat vaikuttavat laskennalliseen loppusummaan.
Tämä sivu on riippumaton opas Nordean laskurin käyttöön ja tulosten tulkintaan. Tarkoitus ei ole toistaa yleistä korkoa korolle -opasta, vaan selventää juuri Nordean työkalun ominaisuuksia, käyttötarkoitusta ja rajoituksia.
Yksi rajoitus on erityisen tärkeä huomata: Nordea kertoo itse, että säästölaskurin tulokset ovat suuntaa-antavia eikä niissä huomioida sijoitusrahastojen palkkioita, maksuja ja muita kuluja. Myöskään valitun tuottoprosentin toteutumista ei voida taata. Siksi laskuria kannattaa käyttää ennen kaikkea eri säästöskenaarioiden vertailemiseen, ei tulevan sijoitusvarallisuuden tarkkana ennusteena.
| Asia | Nordean säästölaskurissa | Mitä kannattaa huomioida |
|---|---|---|
| Aloitussumma | Kyllä | Voi olla myös 0 € |
| Kuukausisäästö | Kyllä | Voidaan käyttää eri säästöskenaarioiden vertailuun |
| Säästöaika | Kyllä | Ajan muuttaminen vaikuttaa korkoa korolle -vaikutukseen |
| Tuotto-oletus | Kyllä | Valittu prosentti ei ole tuottolupaus |
| Rahaston kulut | Ei sisälly suuntaa-antavaan laskelmaan | Tarkista valitun tuotteen todelliset kulut |
| Inflaatio | Ei erillistä inflaatiokorjausta | Nimellinen loppusumma ei vastaa automaattisesti nykyistä ostovoimaa |
| Yksilöllinen verotus | Ei | Vaikutus riippuu sijoitusmuodosta ja tilanteesta |
Laske oma skenaariosi tällä sivustolla
Riippumaton laskuri, jossa voit ottaa huomioon myös vuosikulut ja inflaation.
Arvio sijoitusajan lopussa
josta kertynyttä tuottoa 0 €
- Sijoitettu pääoma
- 0 €
- Tuoton osuus loppuarvosta
- 0 %
- Ostovoima nykyrahassa
- 0 €
Kehitys vuosittain
Loppuarvo Sijoitettu pääoma
Näytä vuosi vuodelta -taulukko
| Vuosi | Sijoitettu | Tuotto | Arvo | Ostovoima |
|---|
Mistä Nordean korkoa korolle -laskuri löytyy?
Nordealla on oma korkoa korolle -laskuri eli säästölaskuri, joka löytyy pankin säännöllistä säästämistä käsittelevältä laskinsivulta. Työkalu on tarkoitettu säästämisen suunnitteluun: käyttäjä voi muuttaa alkusummaa, säästöaikaa, tuotto-oletusta ja kuukausittain säästettävää summaa sekä tarkastella niiden vaikutusta laskennalliseen loppusummaan.
Nordean virallinen korkoa korolle -laskuri
Tämä sivu ei ole Nordean palvelu, vaan riippumaton käyttö- ja tulkintaopas. Tarkoitus on auttaa ymmärtämään Nordean laskurin toimintaa ja sitä, mitä sen tuloksesta kannattaa päätellä.
Nordealla on lisäksi erillinen sijoitus- eli kertasijoituksen laskin. Se sopii paremmin tilanteeseen, jossa lähtökohtana on jo olemassa oleva pääoma tai yksittäinen kertasijoitus, vaikka siihenkin voi halutessaan lisätä kuukausisäästön.
Nordean säästölaskuri kuukausisäästämiseen
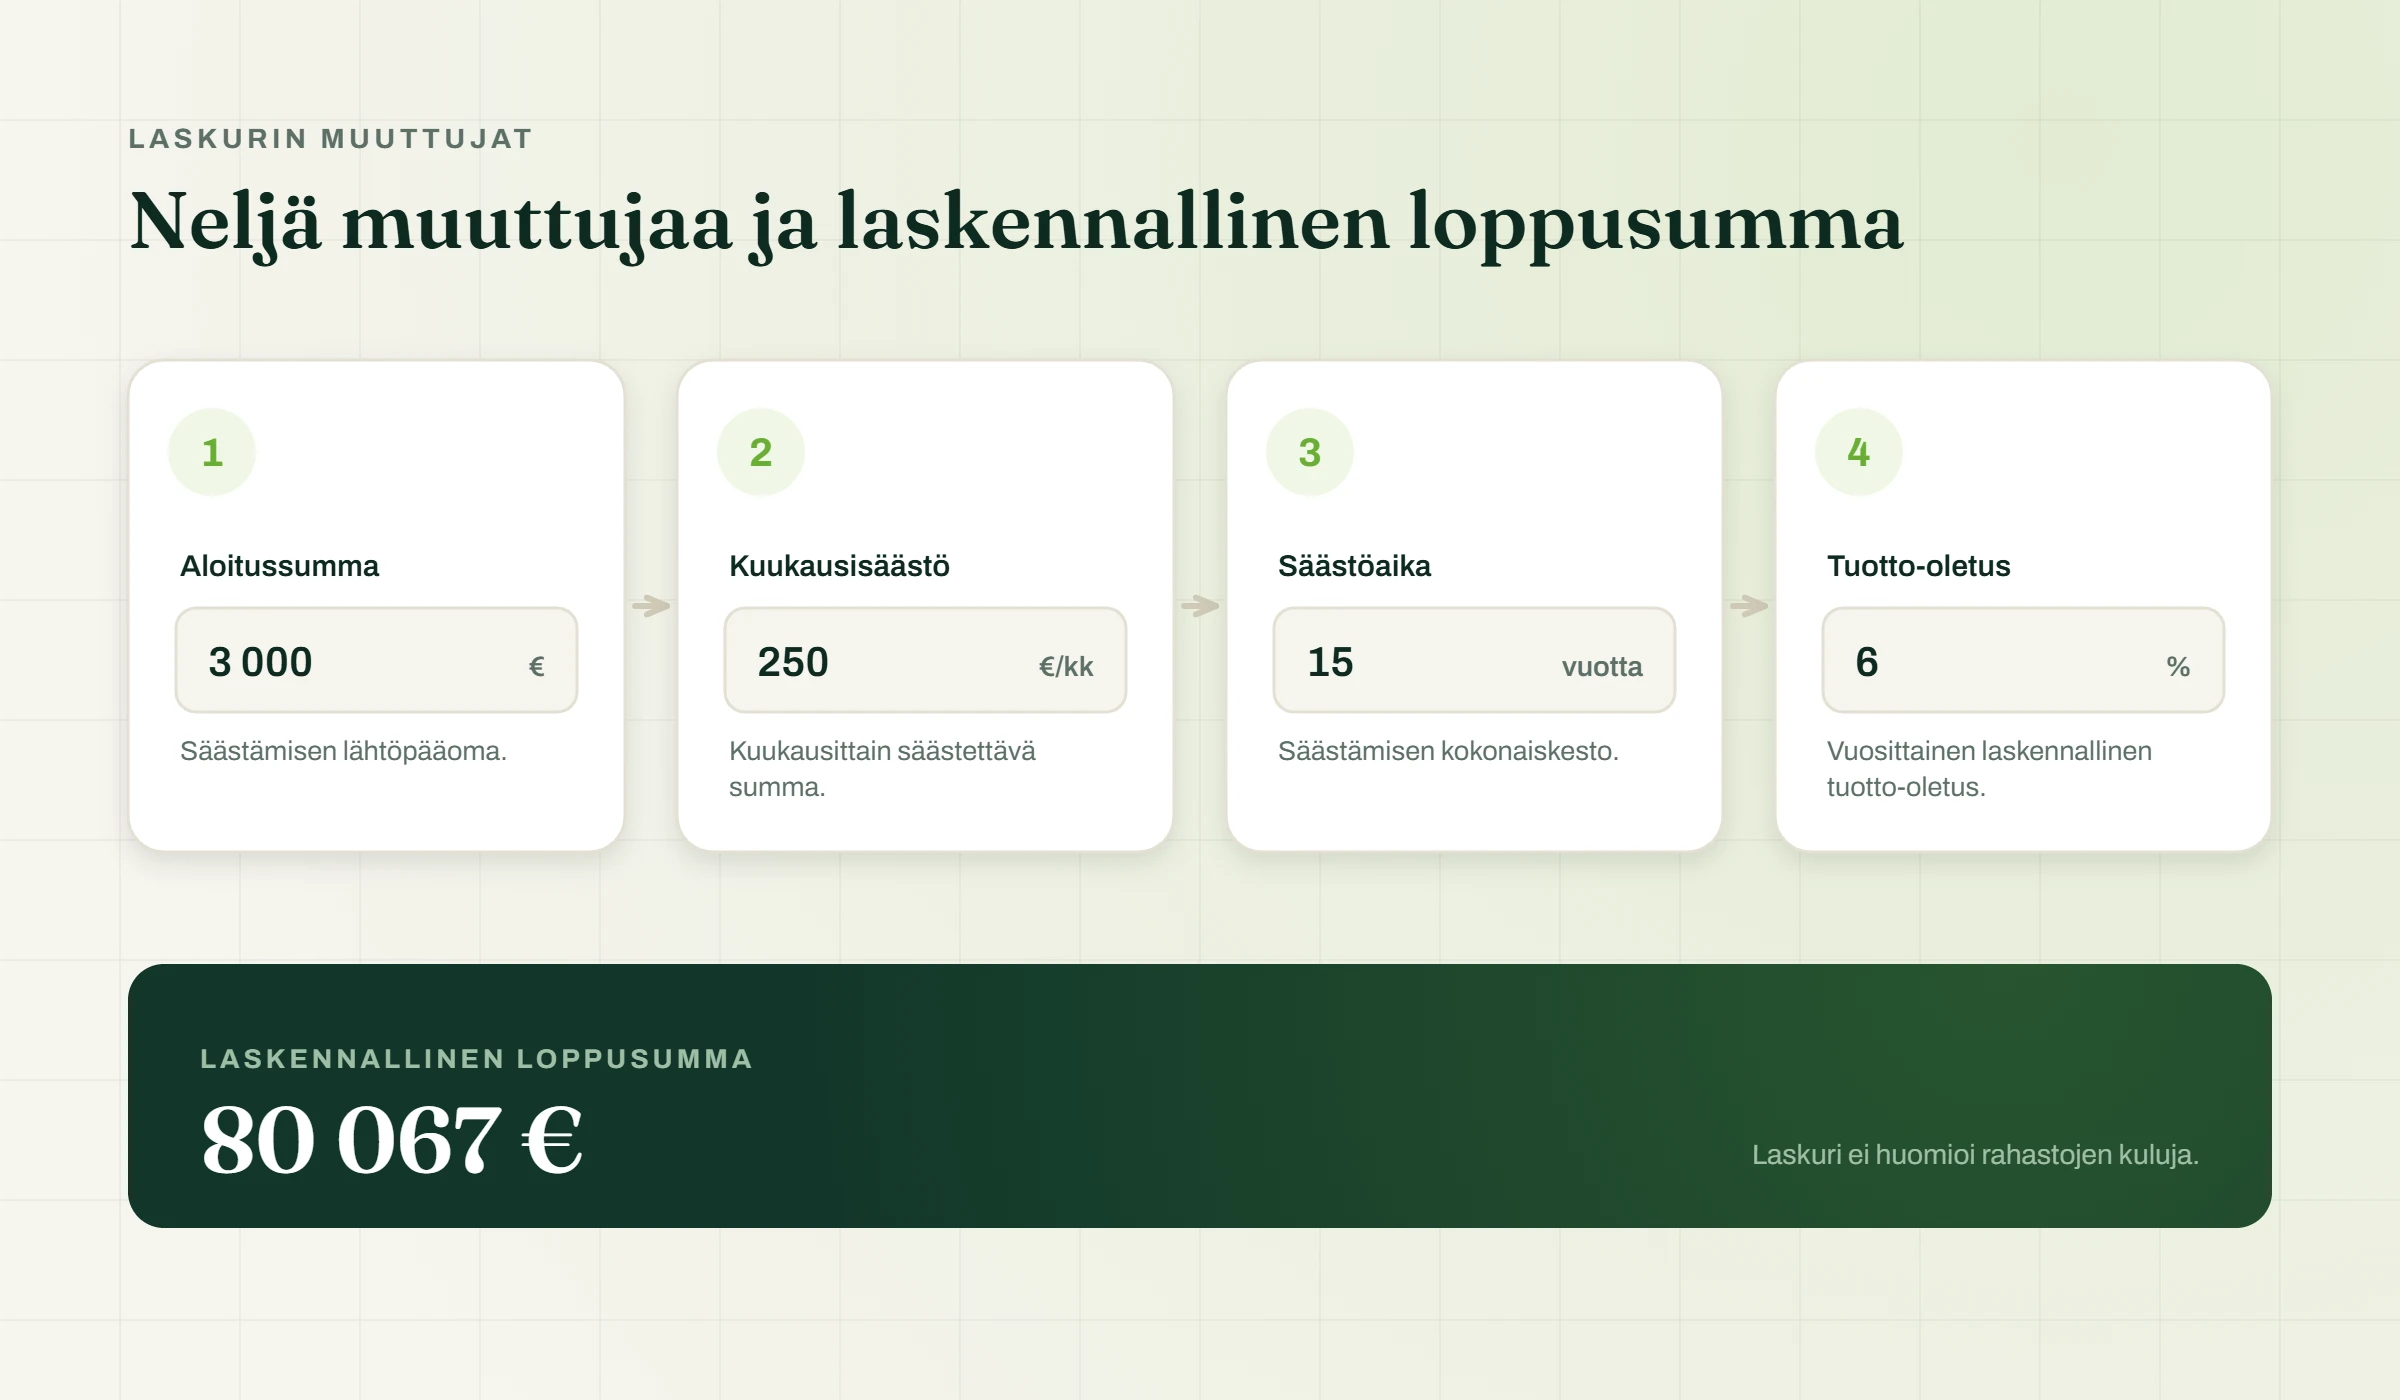
Nordean nykyisessä säästölaskurissa on neljä säädettävää muuttujaa:
- Aloitussumma – kertasijoitus tai jo olemassa olevat säästöt.
- Säästöaika vuosina – kuinka pitkälle tulevaisuuteen laskelma tehdään.
- Tuotto/vuosi – käyttäjän odottama vuosituotto.
- Säästösumma/kuukausi – summa, jonka käyttäjä aikoo säästää tai sijoittaa säännöllisesti.
Jos sinulla ei ole valmista alkupääomaa, Nordea ohjeistaa merkitsemään aloitussummaksi 0 euroa. Tällöin laskelman voi rakentaa kokonaan kuukausittaisen säästämisen varaan.
Tämä tekee työkalusta käyttökelpoisen esimerkiksi tilanteessa, jossa haluat nähdä, miten 100, 200 tai 300 euron kuukausisäästö voisi kehittyä eri sijoitusajoilla. Laskelma perustuu silti valittuun tuotto-oletukseen, joten tulosta ei pidä tulkita varmaksi tulevaksi arvoksi.
Lue lisää: Kuukausisäästäminen ja korkoa korolle
Nordean kertasijoituksen laskin on eri käyttötarpeeseen
Nordealla on säästölaskurin lisäksi erillinen sijoituslaskuri eli tuottolaskuri, jota Nordea käyttää erityisesti kertasijoituksen kehityksen hahmottamiseen.
Myös siinä on neljä muuttujaa: aloitussumma, sijoitusaika, vuosittainen tuotto-oletus ja kuukausisäästö. Jos tarkoituksena on tarkastella vain kertasijoitusta, kuukausisäästöksi voidaan merkitä nolla.
Ero on siis ennen kaikkea käyttötarkoituksessa. Säännöllisen säästämisen laskuri sopii luontevasti kuukausisäästämisen suunnitteluun, kun taas kertasijoituksen laskurilla voi lähteä liikkeelle jo olemassa olevasta sijoitettavasta pääomasta.
Nordean kertasijoituksen laskin
Mitä tietoja Nordean korkoa korolle -laskuriin syötetään?
Aloitussumma
Aloitussumma tarkoittaa rahamäärää, joka on mukana laskelmassa heti ensimmäisestä hetkestä lähtien. Se voi olla uusi kertasijoitus tai jo olemassa olevia säästöjä, joiden tulevaa kehitystä haluat arvioida.
Jos esimerkiksi sinulla on 5 000 euroa valmiina sijoitettavaksi, syötät sen aloitussummaksi. Jos taas aloitat säästämisen tyhjästä, Nordea ohjeistaa merkitsemään tähän kohtaan 0 euroa.
Aloitussumma kannattaa erottaa kuukausisäästöstä. Ensimmäinen on mukana koko valitun sijoitusajan, kun taas kuukausierät tulevat mukaan vähitellen myöhempinä ajankohtina.
Säästöaika
Säästöaika kertoo, kuinka monen vuoden ajalta laskuri arvioi säästöjen tai sijoitusten kehitystä. Nordean mukaan aikaa muuttamalla voi myös kokeilla, kuinka kauan tietyn loppusumman saavuttaminen voisi valitulla tuotto-oletuksella kestää.
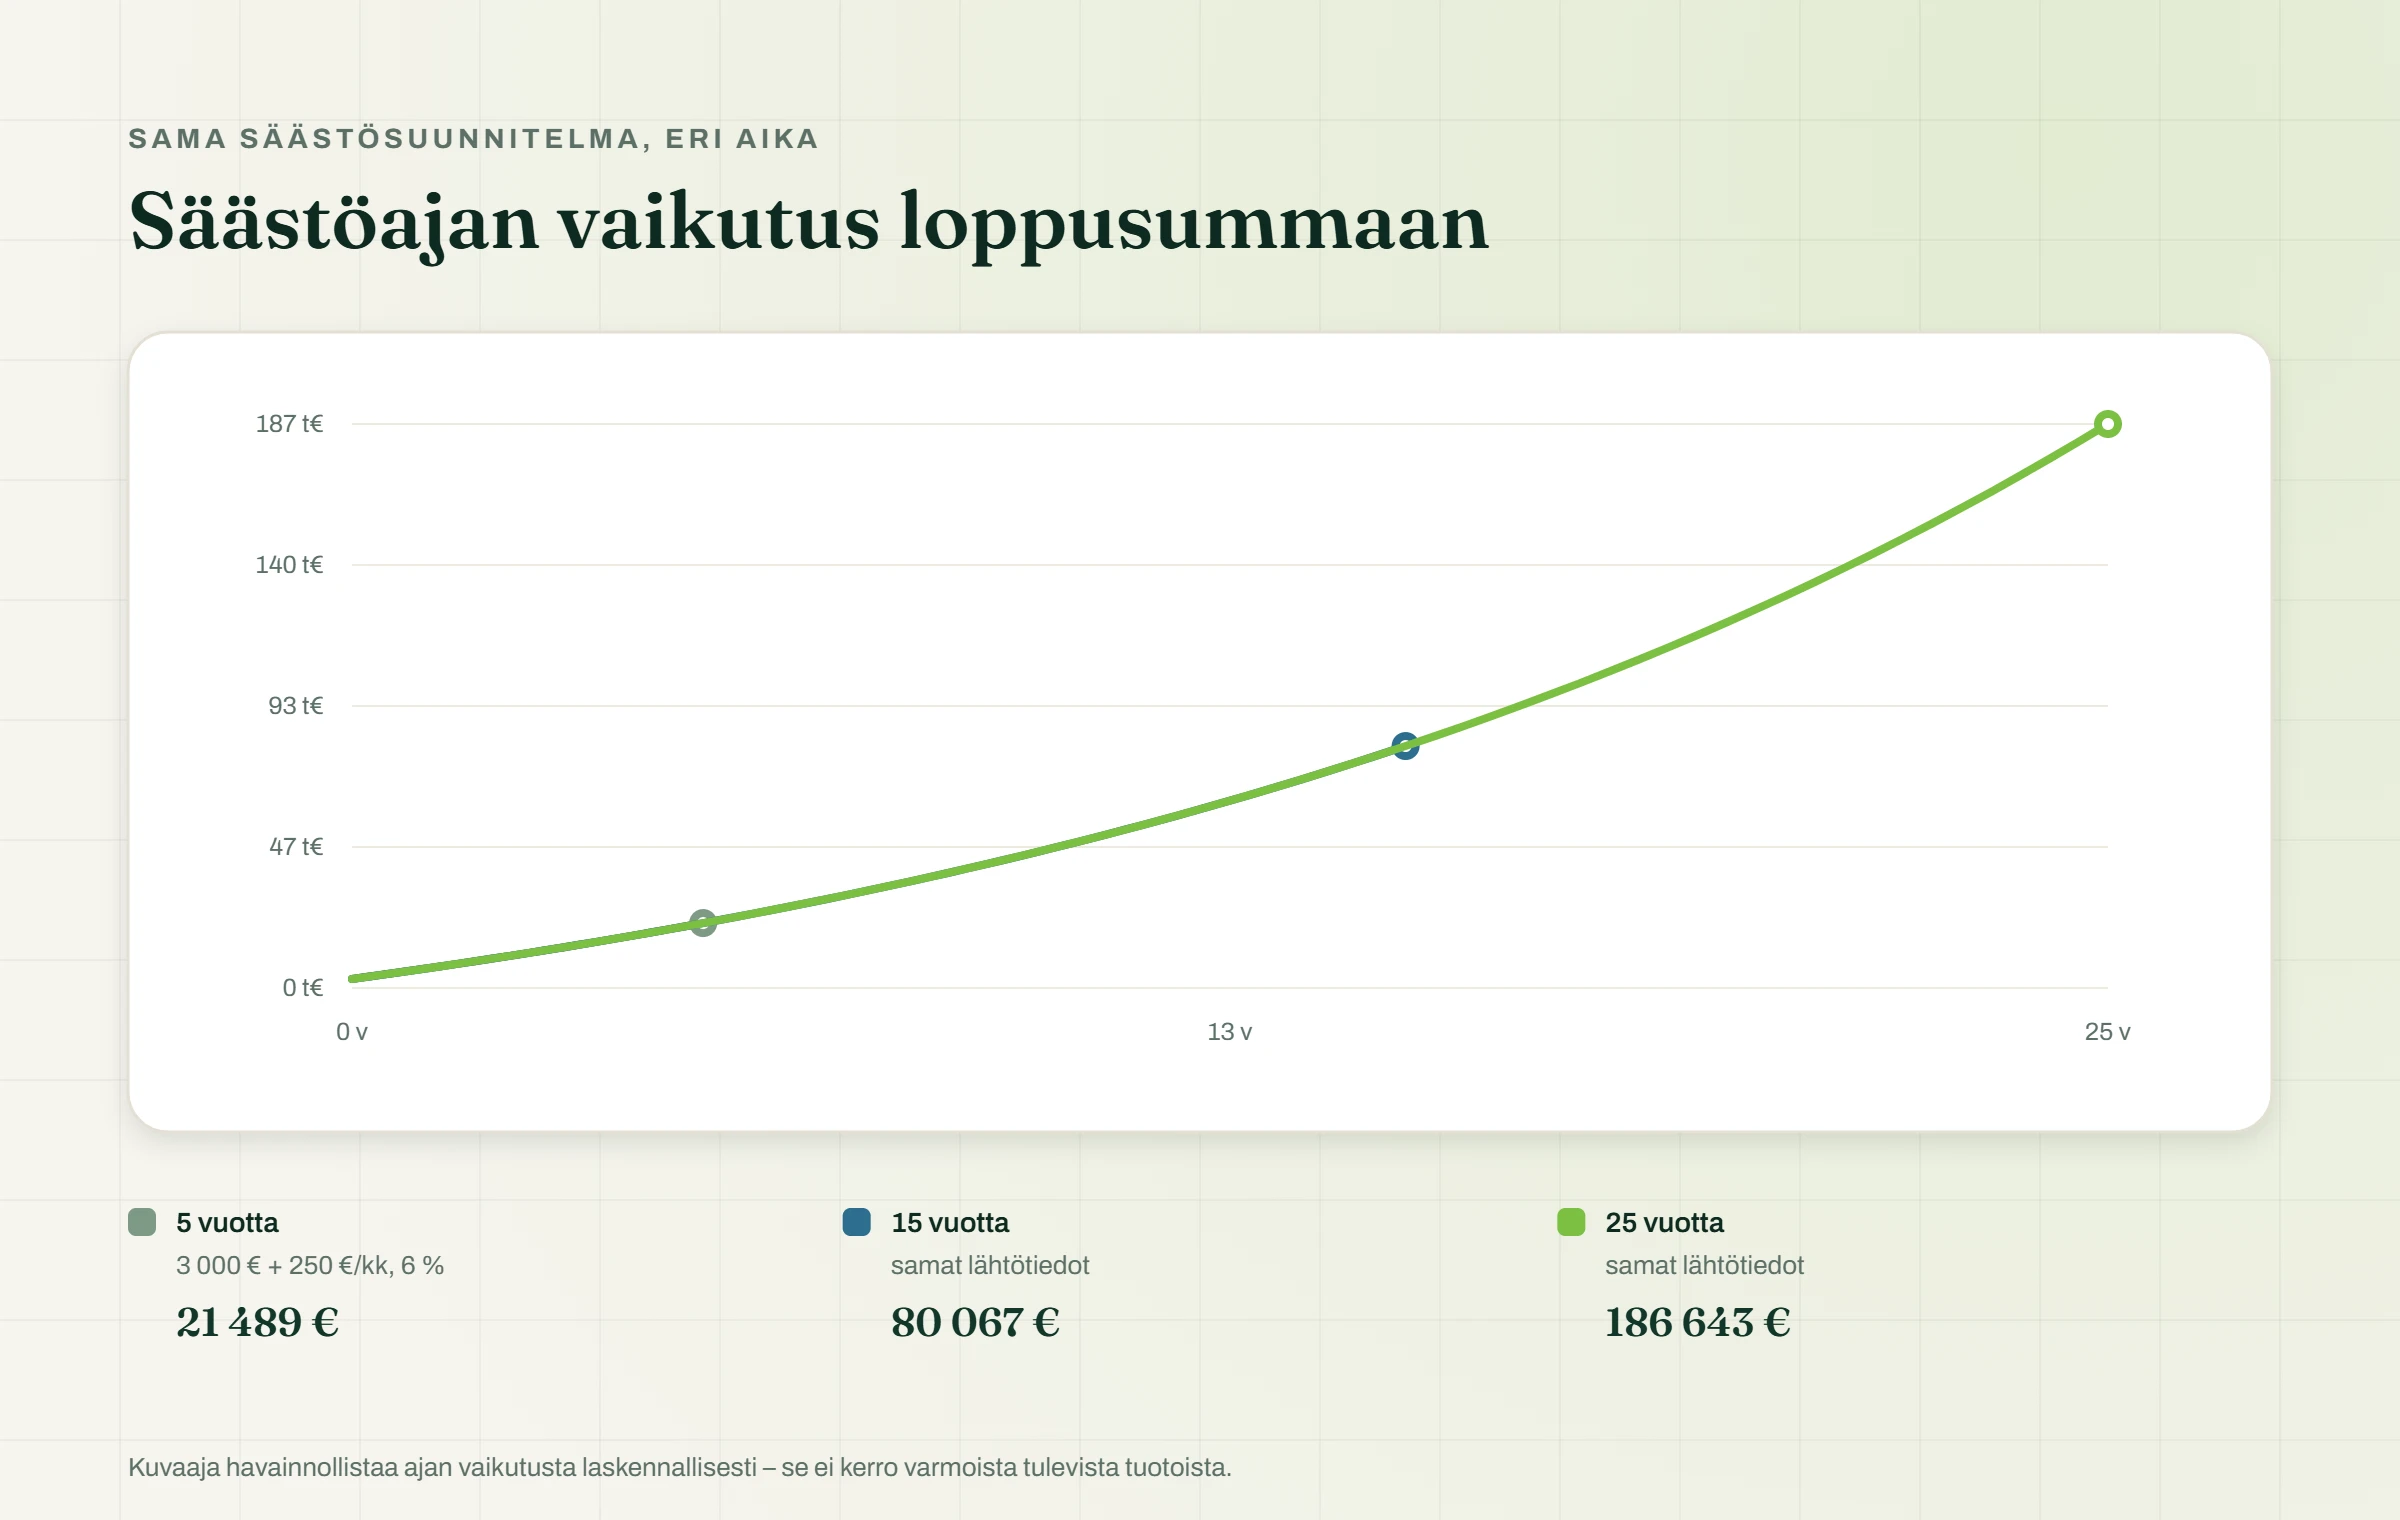
Ajan vaikutus korostuu korkoa korolle -laskennassa, koska aikaisemmin kertynyt tuotto jää mukaan kasvattamaan pääomaa. Siksi sama kuukausisäästö voi johtaa hyvin erilaiseen laskennalliseen lopputulokseen 10 ja 30 vuoden aikajänteillä.
Tässä yhteydessä olennaisinta on vertailla vaihtoehtoja samalla säästösummalla ja samalla tuotto-oletuksella.
Lue lisää: Korkoa korolle – mitä se tarkoittaa?
Tuotto vuodessa
Tuotto/vuosi tarkoittaa laskurissa vuosittaista tuotto-oletusta. Nordea kuvaa sitä käyttäjän odottamaksi vuosituotoksi ja antaa omalla sivullaan myös esimerkkitasoja erilaisiin riskiprofiileihin.
Prosenttia ei kuitenkaan pidä tulkita ennusteeksi. Nordea itse huomauttaa, ettei laskuriin valitun tuottoprosentin toteutumista voida taata ja että sijoitusten arvo voi sekä nousta että laskea.
Yhden “oikean” prosenttiluvun sijasta sama säästösuunnitelma kannattaa laskea usealla oletuksella. Näin näet, kuinka herkkä loppusumma on tuotto-oletuksen muutokselle.
Säästösumma kuukaudessa
Säästösumma kuukaudessa tarkoittaa rahamäärää, jonka suunnittelet lisääväsi sijoitukseen säännöllisesti joka kuukausi. Nordean laskurissa tämä on erillinen muuttuja aloitussummasta.
Kuukausisummaa muuttamalla voi tarkastella, kuinka paljon suurempi tai pienempi säännöllinen säästö vaikuttaa tavoiteltuun loppusummaan. Nordea kertoo myös, että kenttää voi käyttää hahmottamaan, paljonko pitäisi säästää kuukaudessa tietyn loppusumman saavuttamiseksi valitussa ajassa.
Tämä toimii käytännöllisenä kokeiluna, jossa kuukausisummaa muutetaan, kunnes laskurin loppuarvo vastaa suunnilleen omaa tavoitetta. Tarkkaan tavoitesummasta taaksepäin laskemiseen erillinen säästötavoitelaskuri on kuitenkin selkeämpi työkalu.
Näin käytät Nordean säästölaskuria käytännössä
1. Aloita omasta nykyisestä tilanteestasi
Syötä ensin aloitussumma sen mukaan, paljonko sinulla on rahaa valmiina sijoitettavaksi. Jos alkupääomaa ei ole, Nordean ohjeen mukaan kenttään voi merkitä 0 euroa ja rakentaa laskelman pelkän kuukausisäästämisen varaan.
Valitse seuraavaksi kuukausisummaa, joka vastaa omaa talouttasi. Tarkoitus ei ole löytää mahdollisimman suurta lukua, vaan arvioida summa, jonka pystyisit säästämään säännöllisesti myös pidemmällä aikavälillä.
Yhtä kaikille sopivaa kuukausisäästöä ei ole. Esimerkiksi 100, 250 ja 500 euroa kuukaudessa tuottavat hyvin erilaiset loppusummat, mutta sopiva taso riippuu omista tuloista, menoista, tavoitteista ja taloudellisesta puskurista.
2. Valitse sijoitus- tai säästöaika
Säästöaika kertoo, kuinka pitkälle laskelma ulottuu. Kun haluat ymmärtää juuri ajan vaikutusta, pidä kuukausisäästö ja tuotto-oletus samoina ja muuta ainoastaan vuosien määrää.
Voit esimerkiksi tehdä saman laskelman 10, 20 ja 30 vuodelle. Tällainen vertailu näyttää selkeämmin, kuinka paljon lisävuodet vaikuttavat loppusummaan, kuin tilanne, jossa muutat samanaikaisesti myös kuukausisummaa ja tuotto-oletusta.
Ajan merkitys kasvaa pitkässä laskelmassa, koska aikaisemmin syntynyt laskennallinen tuotto jää mukaan kasvattamaan pääomaa. Myös ensimmäiset kuukausisäästöt ehtivät olla sijoitettuina huomattavasti pidempään kuin viimeiset.
3. Kokeile useampaa tuotto-oletusta
Nordean laskurissa vuosituotto on käyttäjän valitsema oletus. Nordea muistuttaa itse, ettei laskuriin valitun tuottoprosentin toteutumista voida taata, vaikka käyttäjä valitsisi sitä vastaavan sijoitusstrategian.
Siksi yhden prosenttiluvun sijasta kannattaa tehdä useita laskelmia. Voit esimerkiksi käyttää:
- matalampaa tuotto-oletusta
- omaa lähtöoletustasi
- korkeampaa tuotto-oletusta.
Näiden tarkoituksena ei ole muodostaa huonoa, todennäköistä ja hyvää ennustetta. Vertailu näyttää vain, kuinka herkkä loppusumma on valitulle vuosituotolle.
Mitä pidempi sijoitusaika on, sitä suuremmaksi eri tuotto-oletusten välinen euromääräinen ero voi kasvaa. Siksi tuottoprosenttia ei kannata valita vain sen perusteella, mikä tuottaa laskurissa halutun loppusumman.
4. Muuta yhtä lähtötietoa kerrallaan
Laskurista saa enemmän tietoa, kun vertailussa muutetaan vain yhtä asiaa kerrallaan. Käytännöllinen järjestys on:
- muuta ensin kuukausisummaa ja pidä aika sekä tuotto-oletus samoina
- palauta kuukausisummaa ennalleen ja muuta säästöaikaa
- pidä muut tiedot samoina ja muuta lopuksi tuotto-oletusta.
Näin pystyt näkemään, mistä loppusumman muutos todellisuudessa johtuu.
Jos esimerkiksi kuukausisummaa ja sijoitusaikaa kasvatetaan samalla kertaa, suurempi tulos ei kerro suoraan, kumpi muutos vaikutti enemmän. Yksi muuttuja kerrallaan tehtävä vertailu tekee laskelmasta huomattavasti helpommin tulkittavan.
Mitä Nordean laskurin tulos kertoo?
Loppusumma on suuntaa-antava laskelma
Nordean mukaan säästölaskurilla voi kokeilla, miten aloitussumma, kuukausisäästö, säästöaika ja tuotto-oletus vaikuttavat säästöjen loppusummaan. Laskelman tarkoituksena on auttaa hahmottamaan erilaisia säästöskenaarioita.
Loppusumma perustuu kuitenkin niihin oletuksiin, jotka käyttäjä on itse valinnut. Jos laskuriin syötetään esimerkiksi tietty vuosituotto 25 vuodeksi, laskennallinen tulos olettaa kyseisen tuottotason laskentamallin mukaisesti koko ajanjaksolle.
Todellinen sijoitus ei kehity näin ennustettavasti. Siksi laskurin näyttämä esimerkiksi 80 000 tai 150 000 euroa tarkoittaa valituilla oletuksilla laskettua arviota, ei tulevaisuudessa varmasti saavutettavaa sijoitusarvoa.
Nordea myös huomauttaa, ettei valittua tuottoprosenttia voida taata ja että sijoitusten arvo voi nousta tai laskea.
Tavoitesummaa voi lähestyä myös muuttamalla aikaa tai kuukausisummaa
Jos sinulla on mielessä tietty tavoitesumma, Nordean säästölaskuria voi käyttää myös kokeilemalla eri säästöaikoja ja kuukausisummaa. Nordea neuvoo muuttamaan näitä tietoja, kun käyttäjä haluaa nähdä, millaisella säästämisellä tietty loppusumma voisi laskennallisesti muodostua.
Voit esimerkiksi pitää tuotto-oletuksen ja alkusumman samoina ja kasvattaa kuukausisummaa, kunnes laskurin loppuarvo lähestyy 100 000 euroa. Vaihtoehtoisesti voit pitää kuukausisäästön samana ja pidentää säästöaikaa.
Menetelmä toimii hyvin vaihtoehtojen kokeilemiseen. Jos kysymys on kuitenkin täsmällisesti “paljonko minun pitää säästää kuukaudessa saavuttaakseni 100 000 euroa 20 vuodessa?”, tähän tarkoitukseen rakennettu käänteinen laskuri on suorempi ratkaisu.
Tuotto-oletus Nordean laskurissa – mitä siitä kannattaa tietää?
Nordean esimerkkiprosentit eivät ole tuottolupauksia
Nordea antaa säästölaskurinsa yhteydessä esimerkkejä erilaisiin riskitasoihin liittyvistä tuotto-odotuksista ja käsittelee myös osakemarkkinoiden historiallista pitkän aikavälin tuottoa. Näitä lukuja ei kuitenkaan pidä tulkita lupauksiksi siitä, mitä jokin sijoitus tulevaisuudessa tuottaa.
On hyödyllistä erottaa kolme käsitettä:
- Historiallinen tuotto kertoo, mitä markkinoilla tai sijoituskohteessa on tapahtunut menneisyydessä.
- Tuotto-odotus on tulevaisuutta koskevassa laskelmassa käytetty arvio.
- Toteutunut tuotto selviää vasta sijoitusajan kuluessa ja sen jälkeen.
Vaikka historiallista kehitystä voidaan käyttää taustatietona tuotto-oletusta pohdittaessa, menneisyys ei määrää tulevaa tulosta. Nordea toteaa säästölaskurinsa yhteydessä suoraan, ettei käyttäjän valitseman tuottoprosentin toteutumista voida taata.
Mitä Nordean laskelmasta jää pois?
Rahastojen palkkiot, maksut ja muut kulut
Nordean säästölaskurin tulosta tulkitessa yksi tärkeimmistä rajoituksista liittyy sijoittamisen kuluihin. Nordea kertoo suoraan, että laskurin antamat arviot ovat suuntaa-antavia eikä niissä ole huomioitu sijoitusrahaston perimiä palkkioita, maksuja tai muita arvonkehitystä vähentäviä kuluja.
Tämä tarkoittaa, että laskurin näyttämä loppusumma ei välttämättä vastaa sitä nettosummaa, johon todellinen sijoitus päätyisi samoilla tuotto-oletuksilla. Pitkällä aikavälillä jo melko pieni vuosittainen kulu voi vaikuttaa lopputulokseen, koska kuluihin käytetty raha ei enää jää sijoitukseen kerryttämään mahdollista tulevaa tuottoa.
Yhtä yleistä kuluprosenttia ei kuitenkaan kannata vähentää kaikista laskelmista. Rahastojen ja muiden sijoitustuotteiden kulut vaihtelevat, joten tarkista valitsemasi tuotteen todelliset palkkiot sen avaintietoasiakirjasta, rahastoesitteestä tai muista tuotekohtaisista tiedoista.
Inflaatio ja tulevan summan ostovoima
Laskurin näyttämä tuleva loppusumma kertoo eurojen nimellisen määrän. Se ei yksin kerro, kuinka paljon samalla rahalla voi ostaa esimerkiksi 20 tai 30 vuoden kuluttua.
Jos hintataso nousee säästöajan aikana, rahan ostovoima heikkenee. Esimerkiksi 100 000 euroa tulevaisuudessa ei tällöin vastaa ostovoimaltaan 100 000 euroa nykyhetkellä.
Nordean nykyisessä säästölaskurissa ei ole erillistä inflaatiokenttää, joten tulosta ei pidä tulkita automaattisesti tämän päivän rahassa ilmaistuksi reaaliarvoksi. Pitkän aikavälin suunnittelussa nimellisen loppusumman rinnalle kannattaa tarvittaessa laskea myös inflaatiokorjattu arvo.
Milloin Nordean laskuri sopii hyvin ja milloin toinen työkalu on hyödyllisempi?
Säännöllisen kuukausisäästämisen hahmottamiseen
Nordean säästölaskuri sopii hyvin tilanteeseen, jossa haluat nähdä aloitussumman, kuukausisäästön, säästöajan ja tuotto-oletuksen yhteisvaikutuksen. Nordea kuvaa työkalua nimenomaan säästämisen suunnittelun apuna ja neuvoo muuttamaan lähtötietoja sen selvittämiseksi, miten ne vaikuttavat loppusummaan.
Laskurilla voi esimerkiksi pitää tuotto-oletuksen samana ja vertailla 100 ja 250 euron kuukausisäästöjä. Toisessa vertailussa kuukausisummaa voidaan pitää ennallaan ja muuttaa vain säästöaikaa.
Tällainen käyttö tekee laskurista hyödyllisen erityisesti vaihtoehtojen hahmottamiseen. Sen sijaan yksittäistä tulosta ei kannata käsitellä tarkkana ennusteena tulevasta sijoitusvarallisuudesta.
Pelkän kertasijoituksen tarkasteluun
Jos tärkein kysymys koskee jo olemassa olevan pääoman kehitystä ilman säännöllisen kuukausisäästämisen painotusta, Nordealla on erillinen sijoituslaskuri eli tuottolaskuri kertasijoituksen tarkasteluun.
Siinä lähtökohtana voi olla esimerkiksi 10 000 euron nykyinen sijoitus ja kysymys siitä, millaiseksi summa voisi valitulla tuotto-oletuksella kasvaa tietyn ajan kuluessa. Laskurissa voidaan myös käyttää kuukausisäästöä, mutta sen käyttötarkoitus on luonteva erityisesti silloin, kun alkupääoma on laskelman keskiössä.
Työkalun valinta kannattaa siis tehdä oman kysymyksen perusteella: säännöllistä säästämistä varten säästölaskuri, kertasijoituksen kehityksen hahmottamiseen kertasijoituksen laskin.
Nordea osana muiden korkoa korolle -laskurien vertailua
Miksi sama laskelma voi antaa eri palveluissa eri tuloksen?
Kaksi korkoa korolle -laskuria voi antaa hieman erilaisen loppusumman, vaikka niihin syötettäisiin näennäisesti samat luvut. Syynä eivät välttämättä ole virheet, vaan erilaiset laskentaperusteet.
Eroja voivat aiheuttaa esimerkiksi:
- kuukausisäästön ajoitus – lisätäänkö uusi erä kuukauden alussa vai lopussa
- tuoton jaksotus – miten vuosituotto muunnetaan kuukausi- tai muille laskentajaksoille
- laskentakaava – millä tavalla säännölliset lisäsijoitukset käsitellään
- pyöristys – käytetäänkö välivaiheissa pyöristettyjä vai tarkempia arvoja
- kulujen käsittely – sisällytetäänkö kulut tulokseen vai jätetäänkö ne laskelman ulkopuolelle.
Nordean kohdalla on esimerkiksi olennaista huomata, että pankki kertoo säästölaskurin laskelmien olevan suuntaa-antavia ja että sijoitusrahastojen palkkiot, maksut ja muut arvonkehitykseen vaikuttavat kulut eivät sisälly laskelmaan.
Siksi eri laskureiden vertailussa kannattaa tarkistaa ensin oletukset ja laskentatapa. Pelkkä suurempi loppusumma ei kerro, että kyseinen työkalu olisi tarkempi.
Nordea, OP, Nordnet, Mandatum, Danske Bank ja Seligson eri käyttötarkoituksissa
Nordean lisäksi suomalaisille käyttäjille on tarjolla OP:n, Nordnetin, Mandatumin, Danske Bankin ja Seligsonin erilaisia säästö-, sijoitus- ja tuottolaskureita. Työkalujen perusidea voi olla samankaltainen, mutta niiden syötteissä, laskentaoletuksissa ja tulosten esitystavassa voi olla eroja. Vertailun vuoksi voit lukea myös oppaamme Nordnetin korkoa korolle -laskurista.
Siksi niitä kannattaa vertailla käyttötarkoituksen mukaan. Yhdessä laskurissa painotus voi olla kuukausisäästämisessä, toisessa kertasijoituksessa ja kolmannessa esimerkiksi kulujen vaikutuksen havainnollistamisessa.
Ajantasainen ominaisuusvertailu on selkeämpää pitää yhdellä erillisellä sivulla kuin toistaa sama vertailu jokaisessa pankki- tai palvelukohtaisessa artikkelissa. Näin myös muuttuneet ominaisuudet voidaan tarkistaa yhdestä paikasta.
Yhteenveto
Nordean korkoa korolle -laskuri sopii erityisesti säännöllisen säästämisen eri vaihtoehtojen hahmottamiseen. Sen avulla voit nähdä, miten aloitussumma, kuukausisäästö, säästöaika ja valittu tuotto-oletus muuttavat laskennallista loppusummaa.
Tulosta kannattaa kuitenkin käsitellä skenaariona, ei ennusteena. Nordea itse korostaa, ettei valitun tuottoprosentin toteutumista voida taata. Lisäksi säästölaskurin suuntaa-antavissa laskelmissa ei huomioida sijoitusrahastojen palkkioita, maksuja ja muita arvonkehitystä vähentäviä kuluja.
Käytännössä saat laskurista eniten hyötyä muuttamalla yhtä lähtötietoa kerrallaan. Jos haluat sisällyttää samaan laskelmaan myös vuosikulut ja inflaation vaikutuksen ostovoimaan, jatka Korkoa korolle -laskuri -työkaluun.
Nordea kertoo itse, etteivät säästölaskurin suuntaa-antavat laskelmat sisällä sijoitusrahaston perimiä palkkioita, maksuja ja muita arvonkehitystä vähentäviä kuluja.
Usein kysyttyä Nordean korkoa korolle -laskurista
Tarvitseeko Nordean säästölaskurin käyttämiseen olla Nordean asiakas?
Ei. Nordean korkoa korolle -laskuri sijaitsee pankin julkisella verkkosivulla, joten laskelmaa voi tarkastella ilman verkkopankkiin kirjautumista. Varsinaisten sijoituspalveluiden käyttäminen on tästä erillinen asia.
Voiko laskuria käyttää ilman alkupääomaa?
Kyllä. Jos valmista alkupääomaa ei ole, laskelman voi tehdä aloitussummalla 0 euroa ja tarkastella pelkän kuukausisäästämisen kehitystä. Tällöin loppusumma muodostuu kuukausittaisista sijoituksista ja valitulla tuotto-oletuksella lasketusta tuotosta.
Huomioiko Nordean laskuri rahastojen kulut?
Ei täysin. Nordea ilmoittaa, ettei säästölaskurin suuntaa-antavissa laskelmissa ole huomioitu sijoitusrahaston perimiä palkkioita, maksuja ja muita arvonkehitystä vähentäviä kuluja. Valitun rahaston todelliset kulut on siksi tarkistettava erikseen.
Mikä ero on Nordean säästölaskurilla ja kertasijoituksen laskimella?
Säästölaskuri painottuu säännöllisen säästämisen suunnitteluun. Nordea tarjoaa lisäksi erillisen sijoitus- eli tuottolaskurin, joka soveltuu luontevasti tilanteeseen, jossa lähtökohtana on jo olemassa oleva kertasijoitus. Myös siinä voidaan tarkastella sijoitusaikaa, tuotto-oletusta ja kuukausisäästämistä.
Onko Nordean laskurin näyttämä tuotto varma?
Ei. Nordea sanoo suoraan, ettei laskuriin valitun tuottoprosentin toteutumista voida taata. Rahastojen ja osakkeiden historiallinen kehitys ei myöskään takaa tulevaa tuottoa, ja sijoituksen arvo voi sekä nousta että laskea.
Tiedätkö tavoitesumman? Laske tarvittava kuukausisäästö
Käänteinen laskuri kertoo, paljonko sinun pitää säästää kuukaudessa tai kuinka kauan tavoitteen saavuttaminen kestää valituilla oletuksilla.
Tarvittava kuukausisäästö
- Omat sijoitukset yhteensä
- 0 €
- Laskennallinen tuotto
- 0 €
- Tavoitesumma
- 0 €